

 Directora de Administración de Concesiones y Adqui
en Pinfra
La profesión contable ha dejado de limitarse únicamente al registro y presentación de información financiera. Actualmente, el contador participa en la toma de decisiones como asesor estratégico, evaluador de riesgos, garante de la confiabilidad de la información y promotor de buenas prácticas corporativas.
Ante esta realidad, la Certificación General de la Contaduría Pública representa más que una acreditación profesional, pues constituye una declaración de compromiso con la calidad, la actualización continua y la responsabilidad que implica servir a empresas, instituciones y sociedad.
Desde su fundación en 1923, el Instituto Mexicano de Contadores Públicos (IMCP) ha tenido como uno de sus objetivos fundamentales fortalecer y dignificar el ejercicio de la profesión contable en México. A través de sus colegios federados, ha impulsado estándares técnicos, éticos y profesionales que permiten responder a las necesidades cambiantes del entorno económico.
Uno de los pilares que ha contribuido a este fortalecimiento es la educación continua, hoy regulada mediante la Norma de Desarrollo Profesional Continuo (NDPC), la cual establece la obligación de mantener actualizados conocimientos y competencias.
La implementación de esta certificación marcó un momento trascendental para la profesión al establecer un mecanismo objetivo que permite evaluar conocimientos, habilidades y experiencia profesional. Este proceso busca brindar certeza a los usuarios de los servicios contables respecto de la capacidad técnica de quienes ejercen actividades de alta responsabilidad.
La certificación no solo representa aprobar un examen, sino que también simboliza años de preparación académica, experiencia profesional, actualización permanente y compromiso con los principios fundamentales que rigen la actuación del contador.
La importancia de la certificación se refleja también en el reconocimiento que distintas autoridades y organismos han otorgado a este proceso. Actualmente, instituciones como el Servicio de Administración Tributaria (SAT), el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit), la Comisión Nacional Bancaria y de Valores (CNBV), la Comisión Nacional de Seguros y Fianzas (CNSF) y la Comisión Nacional del Sistema de Ahorro para el Retiro (Consar), así como diversas entidades públicas y privadas, requieren que los profesionales que realizan determinadas actividades de aseguramiento, auditoría y dictaminación cuenten con una certificación vigente emitida por un organismo reconocido.
Además, la certificación ha fortalecido la presencia internacional del contador público mexicano. Los acuerdos de reconocimiento profesional con organismos de otros países demuestran que se cuenta con estándares competitivos a nivel global, lo que permite una mayor movilidad y reconocimiento del talento mexicano.
El proceso de certificación busca acreditar que el contador público posee los conocimientos técnicos, experiencia y juicio profesional necesarios para desempeñar sus funciones con calidad.
A través del Examen Uniforme de Certificación de la Contaduría Pública (EUC-CP), aplicado con apoyo de instituciones especializadas en evaluación, se valoran diversas áreas fundamentales para el ejercicio profesional; entre ellas destacan las Normas de Información Financiera (NIF), la gestión financiera, el análisis e interpretación de estados financieros, auditoría, cumplimiento fiscal, ética profesional, Tecnologías de la Información (TI) y nuevos enfoques relacionados con sostenibilidad y gobierno corporativo.
La incorporación de temas tecnológicos dentro de las competencias profesionales confirma que la profesión evoluciona. La Inteligencia Artificial (IA), la automatización, el análisis de datos y la transformación digital requieren contadores capaces de adaptarse, interpretar información compleja y aportar valor estratégico.
Es fundamental señalar que hablar de certificación implica necesariamente hablar de ética. La sociedad espera que quienes ejercen esta profesión actúen privilegiando el interés público sobre cualquier otro beneficio particular. Cada informe emitido, cada opinión profesional y cada decisión asesorada puede impactar en organizaciones, trabajadores, inversionistas y comunidades.
Por ello, la certificación y la ética profesional se deben entender como elementos inseparables. La preparación técnica permite conocer la forma correcta de actuar y la ética garantiza la voluntad de hacerlo correctamente.
En tiempos donde los riesgos relacionados con conflictos de interés, uso indebido de información, presiones externas y nuevas tecnologías son cada vez mayores, fortalecer la cultura ética dentro de la profesión representa una responsabilidad permanente.
La velocidad con la que evolucionan las normas financieras, fiscales, regulatorias y tecnológicas exige que los profesionales permanezcan en constante aprendizaje. Por esta razón, mantener vigente la certificación requiere cumplir con programas de desarrollo profesional continuo que aseguren la actualización constante de conocimientos y competencias.
Las nuevas generaciones de contadores enfrentarán desafíos distintos a los que se conocieran en décadas anteriores; sin embargo, los principios fundamentales seguirán siendo los mismos: preparación, ética, responsabilidad y compromiso con la sociedad.
La Certificación General de la Contaduría Pública constituye una herramienta fundamental para preservar la calidad, el prestigio y la trascendencia de la profesión. Más allá de cumplir con un requisito regulatorio, certificarse significa asumir voluntariamente un compromiso con la excelencia; significa demostrar que se está preparado para responder a las necesidades actuales del mercado y anticiparse a los desafíos futuros.
Ser contador público certificado representa permanecer en una profesión que evoluciona, que se adapta y que mantiene firme su propósito esencial, porque la certificación no solo acredita conocimientos, sino que confirma el compromiso de ejercer la contaduría pública con orgullo, integridad y excelencia.
La edición 2026 de los PIF incorpora sostenibilidad, juicio profesional y nuevas formas de evaluar competencias para responder al entorno actual.
Sergio Lagunas Puls, Alberto Agraz Pestaña
Dentro de las organizaciones, la ética organizacional no se define por lo que se declara, sino por la confianza financiera que se genera en cada decisión diaria.
Edgar Alejandro Romero León, José Carlos Ortiz Ávila
El Código de Ética Profesional se ha ido actualizando para responder a las tendencias y necesidades nacionales e internacionales de la contaduría pública.
Edgar Alejandro Romero León, Adriana Berenice Villagómez Palatto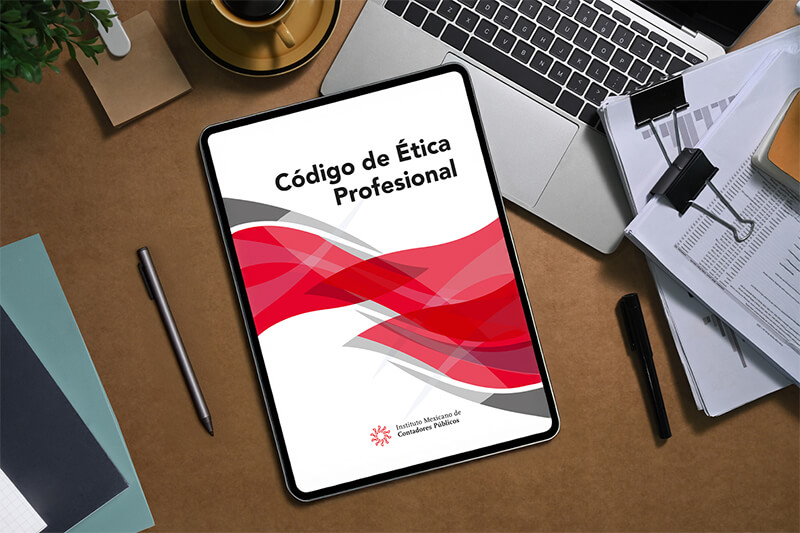
La integridad en auditoría se refuerza con normas éticas que prohíben participar en decisiones que comprometan la objetividad y creen conflictos de interés.
Baldomero Juárez Padrón, Tannia Elisseth Cortés Pastrana

© 2026 Colegio de Contadores Públicos de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.