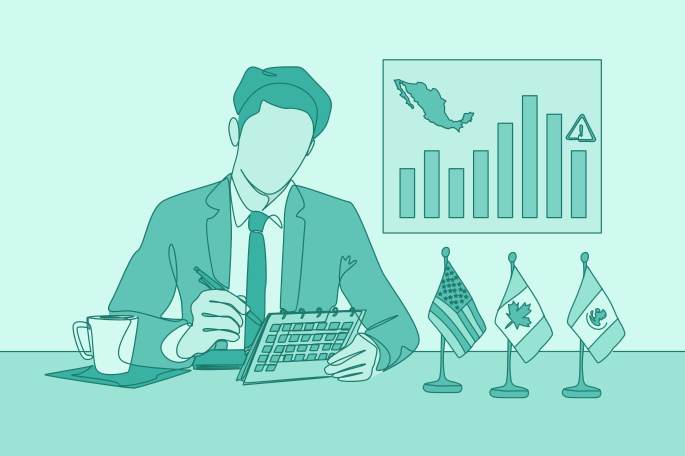

Dado que el T-MEC entró en vigor el 1.° de julio del 2020, este mecanismo se detonó el primer día de julio de 2026 y tiene como posibles resoluciones las siguientes:
A pesar de que México y Canadá estuvieron de acuerdo en ratificar el tratado al principio del proceso de revisión, Estados Unidos se ha negado, argumentando cuatro principales motivos: triangulación de insumos y productos procedentes de China, brechas en la balanza comercial no favorables para el país, brecha salarial a favor de México y Canadá, así como controversias energéticas y regulatorias en la correspondiente industria.
Desde 1994, cuando se firmó el Tratado de Libre Comercio de América del Norte (TLCAN), existe un mecanismo rápido de respuesta para resolver controversias al interior del tratado, donde se ha dado solución a quejas presentadas con relación a diversas problemáticas, incluidas las mencionadas.
Es ampliamente conocido el impacto económico que el tratado comercial ha generado para esta zona desde su existencia, destacando cinco puntos al respecto:
A pesar de este panorama tan positivo en la región comercial de Norteamérica, de manera específica, en ciertos ramos industriales han existido episodios contraproducentes para varias empresas; esto se debe a que las reglas de operación, las controversias y los mecanismos de revisión han generado mucha incertidumbre de mercado.
En consecuencia, diversos agentes económicos han tomado decisiones reactivas en años recientes. Por ejemplo, en la industria automotriz, Stellantis, General Motors, Toyota y Tesla han suspendido proyectos de expansión hasta no tener claridad en los criterios de operación del tratado. En el sector energético, Invenergy, Sempra Infrastructure, Atco, Enel, Iberdrola, entre otros, congelaron proyectos fotovoltaicos y eólicos. En la agroindustria, Bayer-Monsanto, Syngenta y Corteva pausaron planes de expansión en la comercialización.
Estos casos son los más conocidos, pero existen muchos más a nivel de pequeñas y medianas empresas (Pymes) que, sin duda, sufren estragos económicos ante la incertidumbre generada por la actual revisión.
Por lo referido, hay que tener presentes las posibles afectaciones al llegar al supuesto de un acuerdo comercial con revisiones anuales. En este escenario, los planes de inversión y expansión serán prácticamente imposibles por el riesgo que representa enfrentar cambios en las reglas y criterios de operación al interior de una industria en específico. 
Jorge Alegría, del Grupo BMV, aborda los retos del mercado bursátil mexicano, el potencial de emisiones simplificadas y el papel del gobierno corporativo.
Carolina Mendoza Hernández
Rocío Palafox, CEO de FINSA, analiza las oportunidades para México ante la transformación del desarrollo industrial y los desafíos que impone el T-MEC.
Edwin Omar Chávez Díaz
El Paquete Económico 2027 propone cambios en deducciones, pérdidas fiscales y pagos provisionales que podrían modificar la carga fiscal de las empresas.
Antonio González Rodríguez
La investigación bajo la sección 301 puede derivar en nuevos aranceles de Estados Unidos y afectar exportaciones mexicanas, sectores clave y revisión del T-MEC.
Antonio González Rodríguez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas