Órganos judiciales han incorporado requisitos no previstos en la LIVA para aplicar la tasa del 0% a servicios exportados, lo que afecta la certeza jurídica.
La SCJN validó el cobro del 2% a plataformas digitales como aprovechamiento, decisión que redefine los límites entre ingresos tributarios y no tributarios.
Daniel Castro Hernández
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo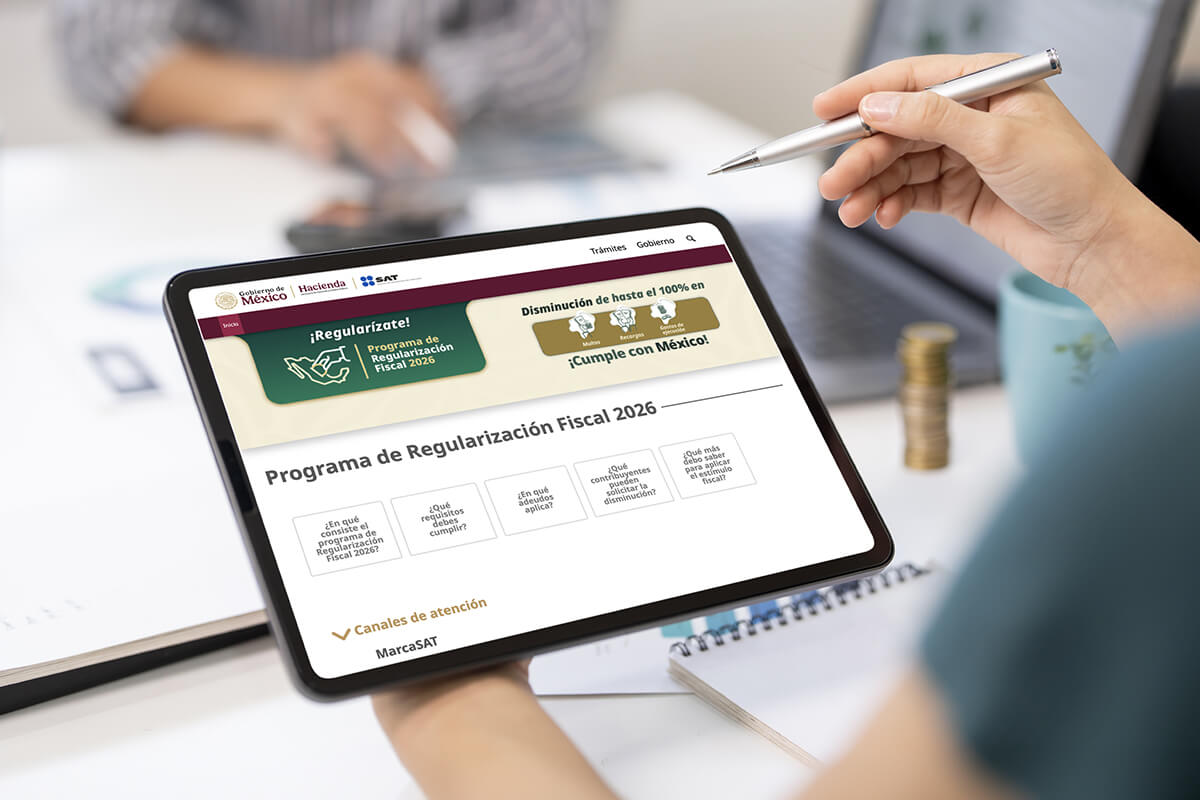
El SIRCE permite acreditar ante la STPS la capacitación laboral, reducir riesgos y fortalecer la evidencia documental ante una eventual inspección.
Margarita Yaret González Hernández
El pago de dividendos exige trazabilidad documental para acreditar su materialidad, cumplir con la LISR y demostrar fecha, monto y beneficiario real.
Gilberto Rodríguez Medina
Tras el Mundial 2026, el cierre fiscal exige separar ingresos beneficiados, costos exclusivos y gastos compartidos con criterios objetivos y evidencia.
Roberto Iván Colín Mosqueda
Mantener vigente y resguardada la e.firma permite presentar declaraciones, emitir CFDI, activar el buzón tributario y solicitar devoluciones fiscales.
Juan Alberto Morales Mar
El SAT usa la vigilancia profunda para detectar inconsistencias y promover el cumplimiento, pero la falta de plazos claros genera incertidumbre jurídica.
Israel Reyes Lemus
El patrimonio digital amplía la planeación sucesoria; hoy es clave identificar, administrar y preservar activos virtuales para facilitar su transmisión futura.
Guadalupe Santos Moreno
La interdependencia comercial entre México y Estados Unidos reduce la viabilidad de un retiro definitivo y convierte al T-MEC en una herramienta de presión.
Mario Echagaray Govea

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.