Las aportaciones en especie pueden integrar el capital social, pero solo aumentan la Cuca cuando están efectivamente pagadas y debidamente acreditadas.
Inflación, precios relativos y tipo de cambio son fenómenos distintos; confundirlos puede llevar a fijar precios, coberturas y registros contables erróneos.
Francisco Lerín Mestas
Blockchain transforma la auditoría al sustituir la confianza centralizada por evidencia técnica verificable, trazable e inmutable en redes distribuidas.
Jorge Luis Pedroza Rivera
La IFRS 8 combina criterios cualitativos y cuantitativos para identificar segmentos de operación a revelarse, fortaleciendo la transparencia de la información.
Gabriel Patiño López, Cristian López Amador
La trifecta de IoT, blockchain e IA convierte el dato en evidencia verificable; nace en el mundo físico, se preserva y se transforma en decisiones confiables.
Jorge Luis Pedroza Rivera
Las Pymes que equilibren IA, inversión, talento, infraestructura, gobernanza y liderazgo estarán mejor preparadas para competir en un entorno digital.
Elien Ramírez Barrientos
SPEI, CoDi y DiMo reflejan la estrategia de Banxico para impulsar pagos seguros, eficientes y accesibles, aunque persisten desafíos de adopción e inclusión.
José Luis Vásquez Costa
La NIF D-3 regula el reconocimiento y la valuación de obligaciones laborales, fortaleciendo la transparencia financiera y la toma de decisiones estratégicas.
Cristian López Amador, Gabriel Patiño López
Los agentes de IA transforman la operación fiscal y financiera al razonar y ejecutar tareas con mínima intervención humana, reduciendo errores y tiempos.
Adán López Quintanar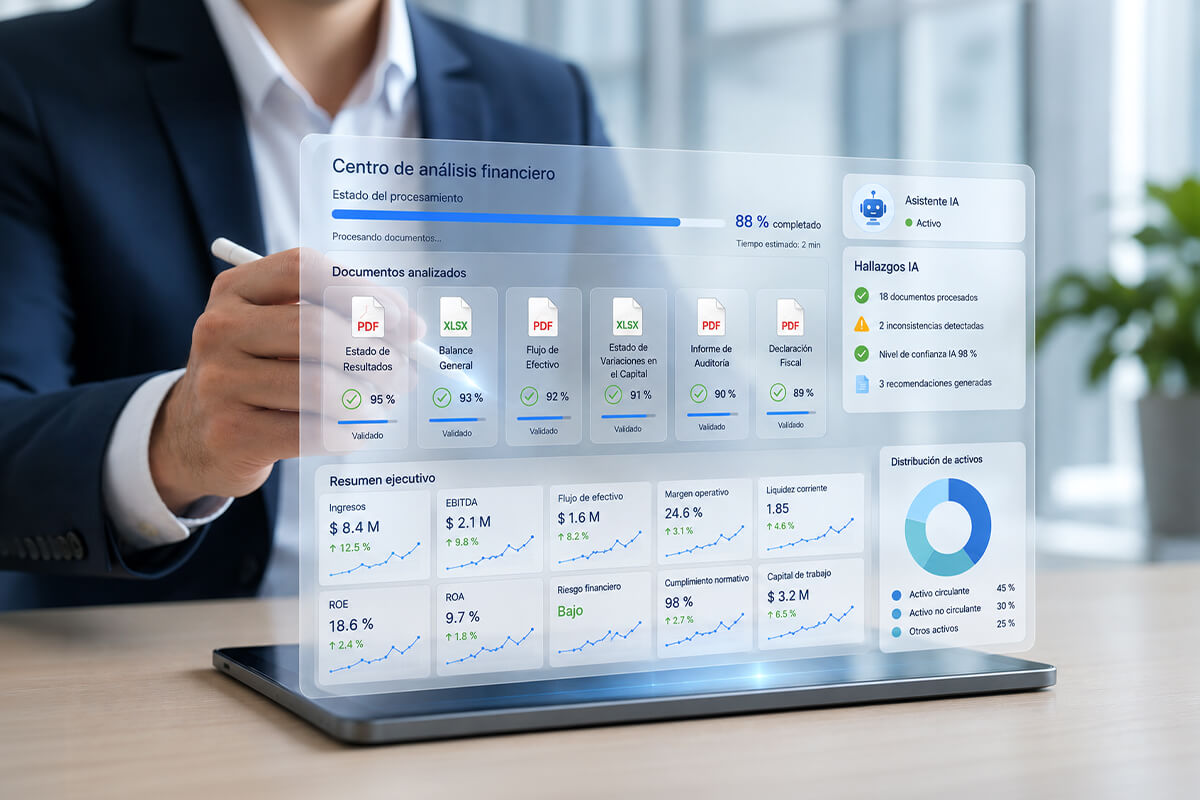
La revisión del T-MEC y el Plan México representan una oportunidad para fortalecer la inversión, impulsar la producción y construir crecimiento a largo plazo.
María Ariza

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.