
 Socio
en Mancera Ernst & Young, S.C.
Para el profesional contable, este tema no consiste en estimar cuántos puestos de trabajo desaparecerán en sus despachos o empresas en los próximos años; el asunto relevante se relaciona con los procesos que pueden mejorarse, los controles que deben incorporarse y las capacidades que permitirán al profesional generar más valor.
La tendencia apunta a una combinación de automatización y ampliación de las capacidades profesionales: la IA puede asumir o hacer más eficiente parte del trabajo, de tal manera que el contador público podrá concentrar más tiempo en la interpretación, validación, comunicación y toma de decisiones.
Esta transformación no ocurre de manera automática, pues implementar una herramienta de IA en las actividades del profesional no equivale solo a conceptualizar una mejora en los tiempos de cierre financiero, los procesos contables u otras actividades. El beneficio surge cuando el contador público entiende el proceso, selecciona un caso de uso acotado para emplear la IA, utiliza datos confiables, revisa los resultados y da sentido profesional y humano. La tecnología puede acelerar el trabajo, pero la responsabilidad sobre la calidad de la información permanece en el contador.
La IA puede incorporarse gradualmente en las actividades del profesional, empezando por actividades de bajo riesgo y alta repetición; sin embargo, no toda automatización de procesos constituye IA; algunas soluciones ejecutan reglas predeterminadas, mientras que otras identifican patrones, generan contenido o proponen acciones a partir de los datos disponibles. El uso de la IA puede permitir hacer más eficientes algunos aspectos como los siguientes:
Estos casos de uso pueden liberar capacidad y tiempo durante el cierre de información financiera y no financiera, elevar la consistencia de los entregables y permitir que los equipos atiendan asuntos que suelen postergarse: depuración de cuentas, revisión de políticas, análisis de tendencias, documentación de juicios y conversación con las áreas operativas.
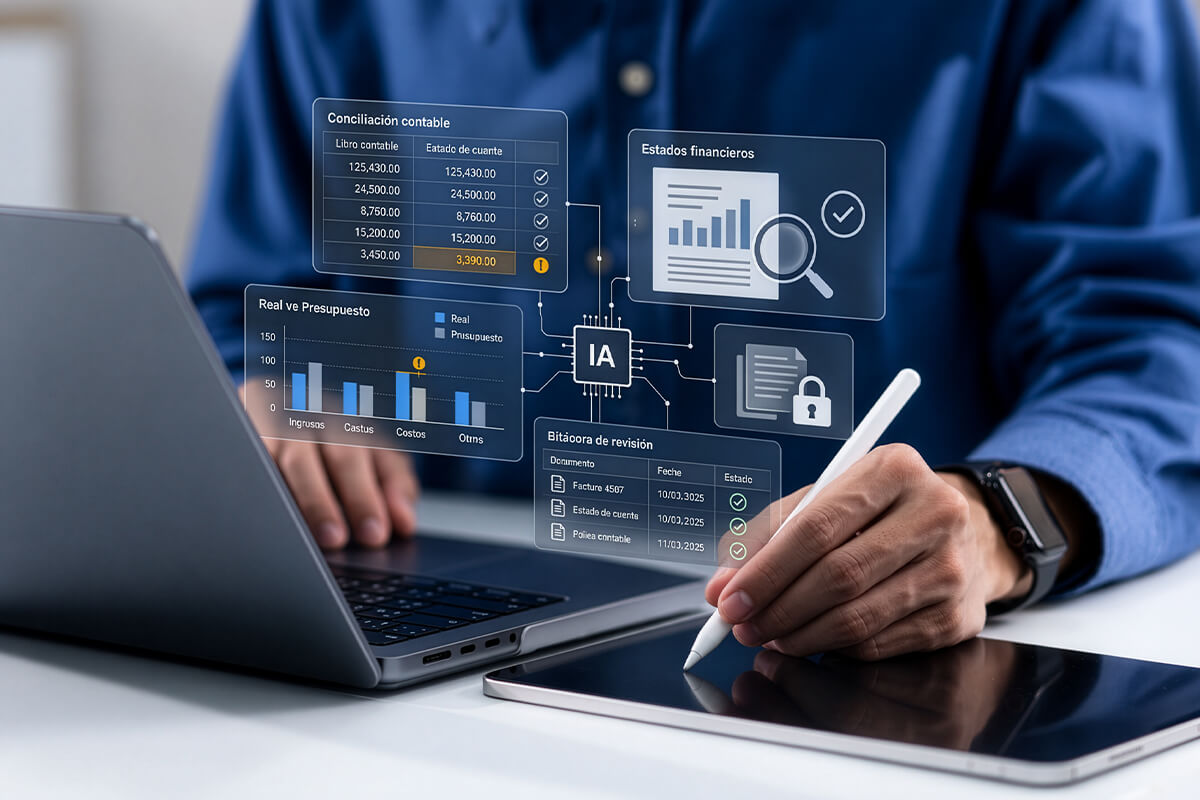
Un caso de uso podría ser el análisis mensual de gastos operativos. Una herramienta de IA puede comparar el resultado real con el presupuesto, identificar variaciones inusuales y preparar un borrador con posibles explicaciones. El profesional contable debe validar si esas explicaciones corresponden a hechos reales, determinar la materialidad de su impacto, revisar su consistencia con otras cuentas y comunicar sus implicaciones. La herramienta acelera el análisis inicial, mientras que el profesional convierte el resultado en información confiable y valiosa para la toma de decisiones.
La capacitación no debe limitarse a aprender instrucciones o prompts. El contador público necesita construir un marco educativo y profesional de IA aplicada a su marco de actuación profesional. En forma práctica, esto podría considerar cinco frentes:
La investigación también debe ser continua, por lo que es conveniente seguir a organismos profesionales, emisores de normas, reguladores y proveedores para conocer más sobre mejores prácticas, tendencias, riesgos y beneficios en el uso de la IA.
Al recomendar una solución basada en esta herramienta, el contador público debe preguntarse qué datos utiliza, dónde se alojan, si se emplean para entrenar el modelo, cómo se restringe el acceso, qué registros conservan y cómo pueden reproducirse o explicarse sus resultados.
La velocidad y la facilidad de uso pueden crear una falsa sensación de seguridad, pero en materia financiera y contable, un resultado plausible no es suficiente. Los principales riesgos son:
Un control mínimo puede resumirse en cuatro elementos: autorizar la herramienta, limitar los datos, verificar la salida y documentar la decisión. Para procesos de mayor impacto, deben añadirse pruebas, segregación de funciones, monitoreo y evaluación periódica del proveedor y del modelo desarrollado con IA.
El mayor beneficio para el contador público no es producir más documentos e información en altos volúmenes, sino ampliar su contribución y valor. El individuo que domine la combinación de conocimiento contable, datos e IA podrá dedicar más tiempo a explicar el desempeño financiero, anticipar riesgos de liquidez y solvencia, mejorar el capital de trabajo, fortalecer presupuestos y conversar con responsables operativos y líderes organizacionales. También podrá ir al frente de la selección de casos de uso, el diseño e implementación de controles, la medición y el reporte de beneficios.
Surgen así perfiles contables con mayor proyección, es decir, profesionales con enfoque en analítica financiera, responsables de automatización del cierre de cifras, especialistas en gobierno de datos financieros, líderes en la transformación de finanzas o asesores internos en el uso responsable de la IA en áreas de contabilidad, incluso en otros ambientes organizacionales. La ventaja competitiva surge de combinar conocimiento técnico con curiosidad digital, capacidad de cuestionamiento, pensamiento crítico y comunicación ejecutiva.
En este contexto, la formación continua dejará de ser únicamente una obligación profesional y se convertirá en una fuente de diferenciación. Los profesionales contables que sean capaces de combinar conocimiento técnico, manejo de datos y uso responsable de IA estarán mejor preparados para asumir funciones de análisis, supervisión y liderazgo. La oportunidad no consiste necesariamente en cambiar de puesto, sino en ampliar el alcance de las funciones actuales.
La IA ya forma parte del entorno de trabajo y del desarrollo profesional y personal; su valor no depende de respuestas espectaculares y complejas, sino de mejoras notables en calidad, oportunidad y capacidad de análisis y procesamiento de información, además de la entrega de resultados. El contador público que se capacite, investigue las herramientas de IA, proteja la información y mantenga el juicio y la ética profesional podrá convertir esta herramienta en una plataforma de crecimiento profesional futuro.
La IA puede hacer más rápido el primer borrador o análisis, pero corresponde al especialista aportar contexto, confiabilidad, conocimiento técnico, criterio y ética, ya que estos principios seguirán siendo las bases de la profesión.
Adoptar IA sin reglas claras puede exponer datos, decisiones y procesos; por ello, las empresas necesitan controles, auditoría y supervisión humana constante.
Elien Ramírez Barrientos
La gobernanza de la IA exige inventarios, límites de permisos, bitácoras, control interno y vigilancia continua para reducir riesgos operativos y legales.
José Luis Zamora Morales
El mayor riesgo de delegar decisiones a la IA no es solo perder control, sino erosionar las capacidades humanas necesarias para cuestionarla cuando falle.
Christian Vázquez Sánchez
La gobernanza de la IA no frena la innovación: permite que las organizaciones adopten tecnología con controles, trazabilidad, supervisión y responsabilidad.
Jorge Alfredo Fernández Limón

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas