
 Directora de Auditoría
en Taxpertise
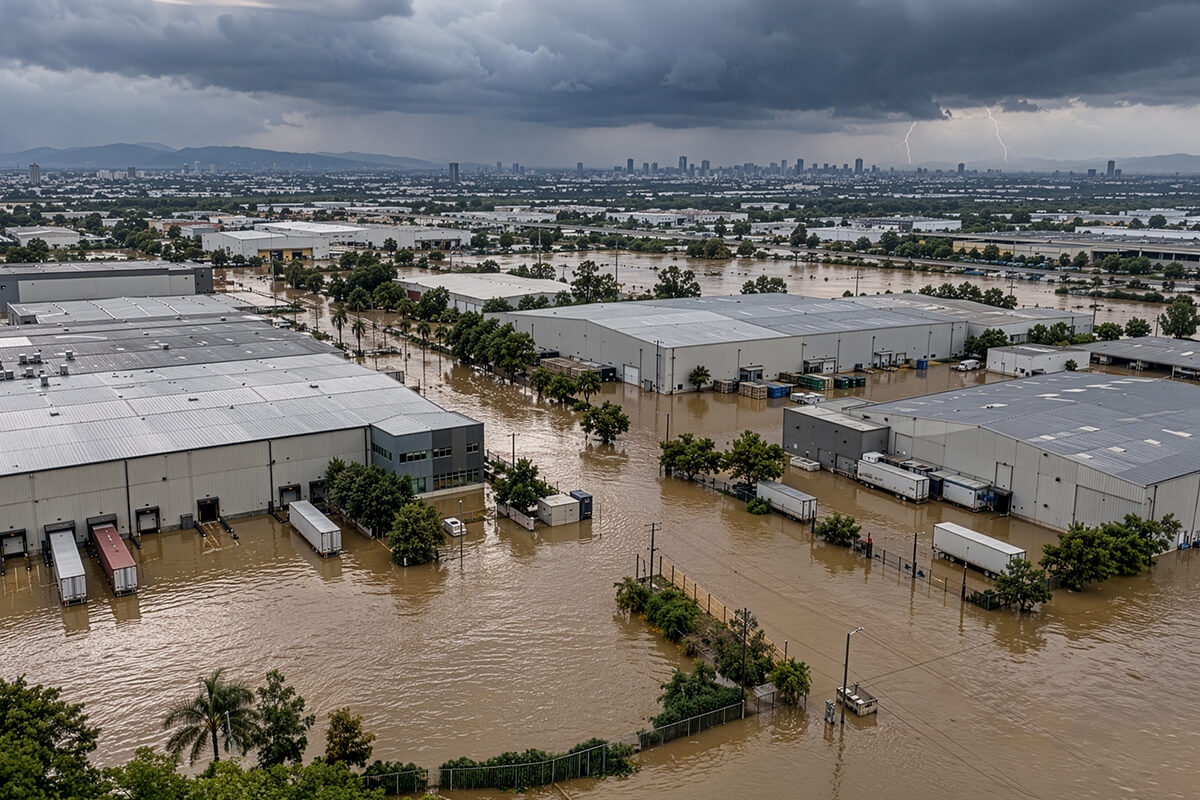
Las variables ambientales habían permanecido fuera de la información financiera porque se consideraban parte de los reportes de responsabilidad social; sin embargo, la frecuencia de los fenómenos climáticos extremos, la transición hacia economías de bajas emisiones y la creciente regulación transformaron esa percepción.
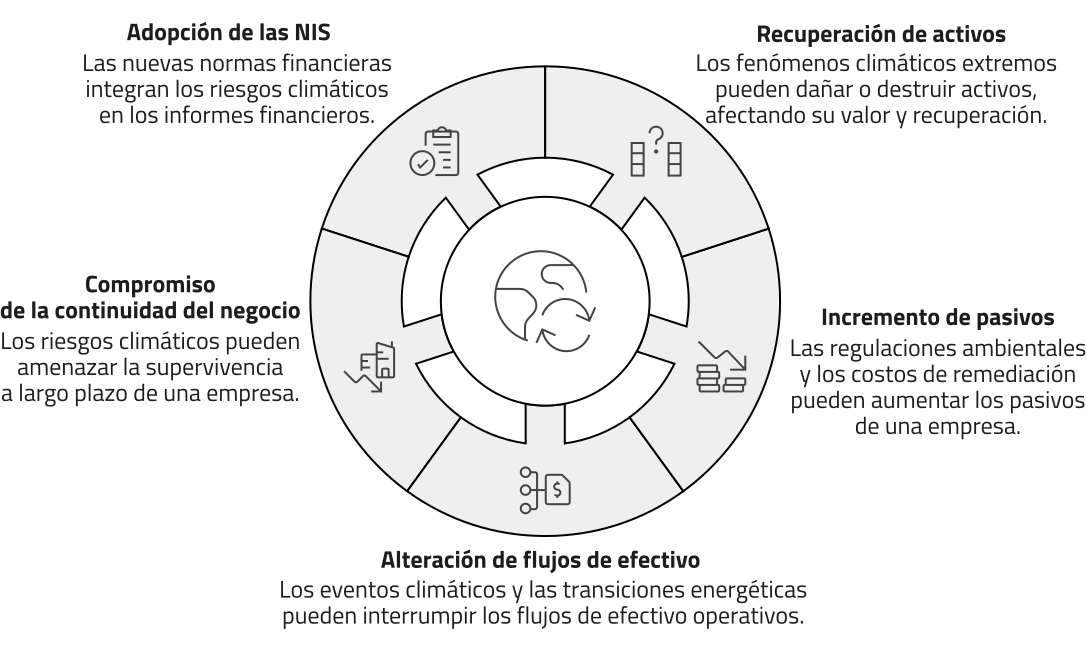
Hoy en día, estos factores pueden modificar la recuperación de activos, incrementar pasivos, alterar flujos de efectivo y comprometer la continuidad del negocio. En México, la adopción obligatoria de las Normas Internacionales de Información Financiera (IFRS, por sus siglas en inglés) S1 y S2 en empresas públicas, así como las Normas de Información de Sostenibilidad (NIS) A-1 y B-1 para todas las empresas que tengan como marco normativo las Normas de Información Financiera (NIF) en 2025, confirma que el cambio climático dejó de ser un desafío ambiental para convertirse en un elemento que influye directamente en la razonabilidad de los estados financieros.
El marco normativo mexicano ha convergido con el estándar global a través de dos frentes paralelos; por un lado, las disposiciones de la Comisión Nacional Bancaria y de Valores (CNBV) para el mercado de valores; y por el otro, las NIS promulgadas por el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF).
Ambos marcos obligan a la administración a evaluar el principio de materialidad financiera, determinando cómo las contingencias climáticas afectan los flujos de efectivo, los costos de financiamiento y la liquidez a corto, mediano y largo plazo. Los impactos contables se dividen en dos categorías operativas:
En ambos casos, el reto para la administración y el auditor consiste en determinar cuándo estos efectos dejan de ser operativos para convertirse en información financiera material. Para comprender la magnitud práctica de estos impactos en la economía mexicana, conviene analizar tres sectores clave:
Cuando una planta manufacturera se ubica en una región con alto estrés hídrico, caracterizada por la disminución constante del recurso y las restricciones oficiales para su extracción, se genera una reducción en la capacidad operativa y una menor vida útil estimada para parte de su maquinaria.
Aunque el fenómeno parece ambiental, sus efectos son financieros, ya que la entidad debe evaluar un posible deterioro de activos conforme a la NIF C-15, revisar sus proyecciones de flujos de efectivo y analizar si existen provisiones o contingencias derivadas de nuevas obligaciones regulatorias. Si estos efectos son materiales y no se revelan de manera adecuada, los estados financieros dejarían de representar la situación económica de la organización.
Este escenario ilustra que el impacto del cambio climático no comienza en los reportes de sostenibilidad, sino en las estimaciones contables que sustentan los estados financieros y, por ende, en la evidencia que el auditor debe evaluar. La verdadera huella del cambio climático no siempre está en la atmósfera; cada vez con mayor frecuencia comienza a reflejarse en los estados financieros.
De acuerdo con el Global Risks Report 2025 del Foro Económico Mundial (FEM), cinco de los 10 riesgos globales más severos para la próxima década corresponden a factores ambientales, encabezados por los eventos meteorológicos extremos, la pérdida de biodiversidad y el colapso de los ecosistemas.
Más allá de la dimensión ambiental, este hallazgo confirma que los riesgos que hoy preocupan a la economía global son los mismos que comienzan a modificar las estimaciones contables, las revelaciones financieras y el juicio profesional del auditor. Por lo tanto, la sostenibilidad ya no constituye un ámbito independiente de la información financiera, sino una de sus principales fuentes de valor y de riesgo.
Para el auditor, el desafío no consiste únicamente en identificar errores contables, sino en evaluar si la administración incorporó razonablemente los riesgos climáticos en sus estimaciones, revelaciones y supuestos financieros bajo marcos de control interno (como COSO ERM) y mediante el apoyo de especialistas en valoración ambiental. El juicio profesional adquiere una nueva dimensión, pues omitir un riesgo material relacionado con la sostenibilidad puede comprometer la representación fiel de los estados financieros.
La profesión contable ha evolucionado cada vez que la economía ha cambiado; lo hizo con la globalización, la digitalización y los instrumentos financieros complejos. La incorporación de los riesgos climáticos representa una transformación de la misma magnitud, ya que modifica la forma en que se estiman, interpretan y comunican las cifras que sustentan la toma de decisiones.
Durante décadas, la información financiera respondió a una pregunta esencial: ¿cuánto vale una empresa hoy? Ahora, la sostenibilidad obliga a responder una segunda: ¿qué riesgos pueden modificar ese valor mañana?
Los estados financieros no pueden limitarse a registrar hechos ocurridos; también deben revelar aquellos riesgos capaces de transformar la capacidad de una entidad para generar valor en el futuro. En este contexto, incorporar los factores climáticos en las estimaciones contables, las revelaciones y el juicio profesional no constituye una tendencia pasajera, sino una evolución de la información financiera hacia una representación más completa de la realidad económica.
Cuando los riesgos climáticos comienzan a modificar las cifras, la sostenibilidad deja de ser un discurso para convertirse en contabilidad. Comprender esa transformación es uno de los mayores desafíos y también una de las mayores responsabilidades de la profesión contable en los próximos años.
Rocío Palafox, CEO de FINSA, analiza las oportunidades para México ante la transformación del desarrollo industrial y los desafíos que impone el T-MEC.
Edwin Omar Chávez Díaz
El CBAM redefine la competitividad global al convertir la sostenibilidad en un factor clave de costos, rentabilidad y acceso a mercados internacionales.
Paulina Macías Romero
La volatilidad puede convertirse en una ventaja competitiva cuando se analiza y gestiona estratégicamente dentro de las proyecciones financieras.
Arantxa Esthela Reyes Mendiola
En la Agenda 2050, la sustentabilidad implica replantear cómo producir energía, consumir recursos y administrar riesgos sin sacrificar desarrollo económico.
Alfredo Trujillo Betanzos

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas