
 SOCIO
en J.A. DEL RIO, S.C.
Su uso y emisión se fundamentan principalmente en el artículo 17-D del Código Fiscal de la Federación (CFF), que regula la e.firma como medio de identificación en documentos y trámites fiscales; los artículos del 17-C al 17-L del CFF, que regulan documentos digitales, Certificados de Sello Digital (CSD) y las obligaciones de conservación y resguardo de la clave privada; y el artículo 19.° del CFF, que regula los procedimientos de representación legal ante el SAT. Ahora bien, los artículos 22.° al 25.°, 27.° y 28.°, así como las reglas 2.4.6, 2.4.11 y 2.8.3.2 de la Resolución Miscelánea Fiscal (RMF), detallan los procedimientos operativos y de representación para obtener, renovar y usar el certificado de la e.firma.
Hay que tener en consideración que también existe la Ley de Firma Electrónica Avanzada (LFEA), expedida en 2012, y que extiende el uso de esta a trámites, actos y servicios entre dependencias de la administración pública federal y particulares, más allá de lo estrictamente fiscal.
Con base en este marco, la e.firma es indispensable para las gestiones de cumplimiento fiscal, tales como presentar la declaración anual y pagos provisionales del Impuesto Sobre la Renta (ISR), pagos definitivos del Impuesto al Valor Agregado (IVA), generación de archivos como el CSD, timbrar Comprobantes Fiscales Digitales por Internet (CFDI), activar y consultar el buzón tributario (canal por el que el SAT notifica oficialmente a los contribuyentes), solicitar devoluciones y compensaciones de saldos a favor, así como firmar el dictamen fiscal (en el caso de las personas morales).
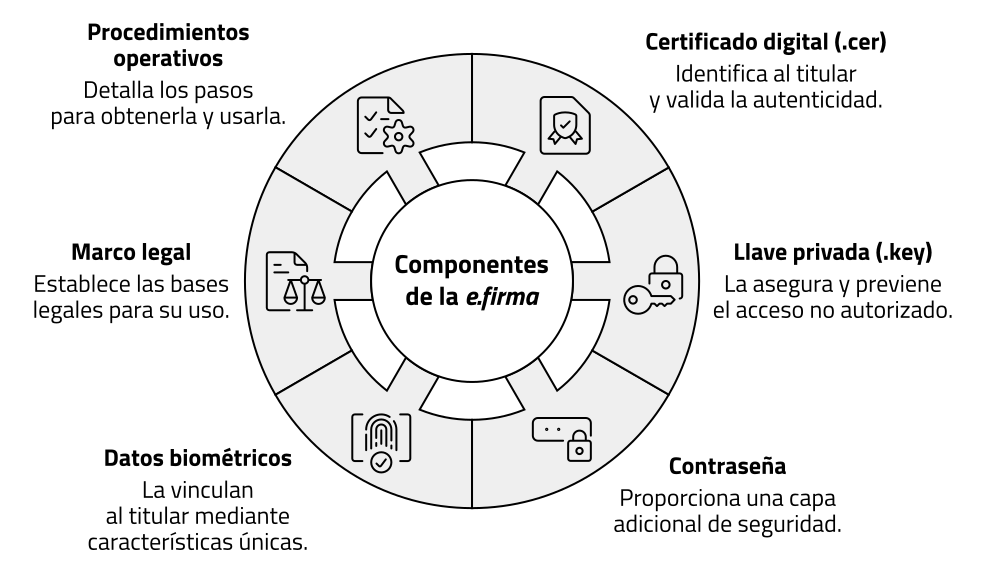
La e.firma no solo tiene un fundamento legal en el CFF y en la LFEA; la infraestructura técnica que sostiene su emisión, resguardo y la validación de sus certificados en México está sujeta a tres estándares internacionales ISO, los cuales han sido incorporados de forma expresa en la normativa mexicana. Estos estándares en conjunto cubren los tres aspectos técnicos centrales de la e.firma: la estructura del certificado digital (ISO/IEC 9594-8), la seguridad de la infraestructura que lo emite y resguarda (ISO/IEC 17799) y la correcta codificación de los documentos y mensajes de datos que se firman o conservan electrónicamente (ISO/IEC 8859-1).
La e.firma identifica digitalmente a personas físicas y morales ante el SAT y posee el mismo valor jurídico que una firma autógrafa en todo México.
Sin este medio, los contribuyentes se ven imposibilitados de llevar a cabo las siguientes actividades:
Cuando estas obligaciones quedan incumplidas por falta de e.firma, la multa por no presentar una declaración dentro del plazo equivale al 2% de las contribuciones declaradas, con un mínimo de 4,310 pesos y un máximo de 10,790; existen además rangos de multa más amplios, de 5,070 a 15,200 y de 25,360 a 50,710 pesos, aplicables a otras infracciones relacionadas con el incumplimiento de obligaciones formales ante el SAT.
Como se puede apreciar, la e.firma es necesaria para cumplir con muchas de las obligaciones fiscales; no obstante, también es cierto que algunos contribuyentes, por la naturaleza de ciertos regímenes tributarios, pueden no contar con ella y aun así cumplir con sus obligaciones. Tal es el caso de las personas físicas que tributan en el régimen de sueldos y salarios y que, por el monto de percepción de ingresos y al no tener otro régimen o ingreso, cumplen con sus obligaciones vía retención del ISR por parte del patrón, sin la necesidad de realizar declaraciones mensuales o anuales y, por ende, no les es necesaria la e.firma para tales efectos.
El certificado de e.firma tiene una vigencia definida y, al vencer, pierde toda funcionalidad para trámites electrónicos hasta que se renueve.
De acuerdo con la ficha oficial del SAT para este trámite, el fundamento legal es el artículo 17-D del CFF, y existen distintas vías según la situación del contribuyente:
Una vez generado el nuevo certificado, el anterior y su clave privada carecerán de validez para firmar documentos electrónicos.
Para que una persona moral obtenga o renueve su e.firma, el trámite debe realizarlo su representante legal, quien necesita contar con su propia e.firma como persona física. Ahora bien, conforme a la ficha oficial del SAT sobre inscripción y representación de personas, debe acreditar su personalidad jurídica con poder notarial y, si este fue otorgado en el extranjero, debe contar con apostilla, legalización y traducción al español; asimismo, es necesario presentar una identificación oficial vigente, credencial para votar o pasaporte, y es indispensable contar con una cita presencial para efectos de trámites.
Sin e.firma, el contribuyente puede quedar impedido para cumplir obligaciones fiscales, renovar certificados y realizar trámites ante el SAT y el IMSS.
Aunque nació como herramienta tributaria, distintas dependencias reconocen esta rúbrica como medio de identificación digital para trámites propios:
La e.firma ha dejado de ser un trámite fiscal aislado para convertirse en el método de autenticación digital por excelencia para efectos tributarios, con el cual se condiciona el cumplimiento de las obligaciones más relevantes para los contribuyentes, como declaraciones, facturación, manejo del buzón tributario, firma del dictamen fiscal y, desde julio de 2026, la relación electrónica completa con el IMSS. No tramitarla no genera, por sí sola, una multa directa, pero sí bloquea el cumplimiento de obligaciones que el CFF sanciona conforme al anexo 5 de la RMF vigente.
Ahora bien, para las personas morales, el representante legal concentra una responsabilidad adicional: acreditar correctamente su personalidad, resguardar la clave privada y mantener actualizado el vínculo entre la empresa y su certificado.
Con base en el marco legal descrito, mantener la e.firma vigente, bien resguardada y renovada a tiempo es una condición para operar con normalidad frente al SAT y, cada vez más, frente a otras autoridades. 
El CFDI es un eje central de la fiscalización, pues permite al SAT conocer operaciones, detectar inconsistencias y presumir actos de evasión o simulación.
Alfredo Jesús Vargas Cid del Prado
La obligación de presentar la declaración anual no depende solo del monto obtenido, sino también de la naturaleza de los ingresos y el régimen fiscal aplicable.
Virginia Ríos Hernández
Los servicios profesionales de psicología están gravados, en principio, con la tasa general del 16% del IVA al no considerarse servicios médicos exentos.
Jorge León Manzanilla Cañizares
El due diligence fiscal permite identificar contingencias que pueden afectar el valor de una adquisición y generar responsabilidades para el comprador.
César Julio Catalán Sánchez, Ignacio Monroy Rodríguez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas