
Para la legislación mexicana, las aportaciones y cuotas de seguridad social han sido ubicadas como contribuciones; asimismo, tanto el Instituto Mexicano del Seguro Social (IMSS) como el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) son considerados organismos fiscales autónomos, que cuentan con atribuciones para comprobar obligaciones, determinar créditos y cobrarlos coactivamente.
Lo anterior conlleva que a los patrones se les considere contribuyentes; por ende, los institutos actúan dentro de los límites de la Ley del Seguro Social (LSS), la Ley del Infonavit y sus reglamentos; asimismo, aplican supletoriamente el Código Fiscal de la Federación (CFF) y respetan los derechos de legalidad, seguridad jurídica, proporcionalidad, equidad y generalidad, entre otros consagrados para los contribuyentes.
Se debe tener presente que la Constitución Política de los Estados Unidos Mexicanos prohíbe privar a una persona de sus propiedades, posesiones o derechos sin observar las formalidades esenciales del procedimiento; además, exige que los mandamientos de las autoridades competentes consten por escrito, estén fundados y motivados. De igual manera, la Carta Magna consagra el derecho al acceso a la justicia.
Tanto el IMSS como el Infonavit cuentan con facultades para revisar el cumplimiento de obligaciones en materia de seguridad social, para lo cual pueden ordenar visitas domiciliarias, requerir información a los patrones, rectificar la negociación en la prima o clase para efectos del seguro de riesgos de trabajo, emitir cédulas de liquidación y, en su caso, realizar el cobro activo.
Ahora bien, el presupuesto esencial para que se realice el procedimiento administrativo de ejecución depende de que exista un crédito fiscal que cumpla con los siguientes requisitos:
En ese sentido, cuando los institutos referidos ejerzan sus facultades de cobro, tienen la obligación de analizar las cuestiones de hecho que les permitan considerar que un patrón no cumplió con sus obligaciones de enterar y, en su caso, retener sus aportaciones o cuotas de seguridad social; asimismo, están obligados a aplicar y atender las disposiciones legales en materia tributaria y de seguridad social. De igual forma, las autoridades tributarias deben verificar que el patrón no haya garantizado el crédito fiscal.
No obstante, en la práctica, tanto el IMSS como el Infonavit realizan actos arbitrarios contra los patrones para realizar una recaudación ágil, tales como:
Aunado a lo anterior, cuando los patrones buscan constituir garantía del crédito fiscal, resulta complejo obtener las cantidades exactas por las cuales se debe hacer, ya que ha sucedido que los créditos no contienen las actualizaciones y los recargos correspondientes; además, hay que calcular el importe por los 12 meses siguientes, por lo que, a pesar de solicitar a la propia autoridad que proporcione el monto a garantizar, pueden existir diferencias y posteriores requerimientos para actualizar las garantías.
Cabe señalar que, cuando los patrones tienen intervenidas sus cuentas bancarias por órdenes de estos institutos, suele ser por cantidades superiores a los créditos fiscales determinados, o bien puede ser en diversas instituciones bancarias; por ello, resulta complejo desbloquearlas.
A pesar de presentar una queja ante la Procuraduría de la Defensa del Contribuyente (Prodecon), interponer un juicio de amparo indirecto o contar con una demanda de nulidad contra el adeudo y haber solicitado una suspensión del acto, por cuestiones de falta de comunicación entre las áreas de los institutos, tardan en ordenar la liberación de las cuentas. Con ello, los negocios se pueden ver afectados al no contar con la liquidez para continuar con la operación, afectando el pago de los salarios a los trabajadores.
Este actuar de las autoridades, en ocasiones, orilla a que los patrones realicen con muy poco tiempo de anticipación acciones para interponer medios de defensa, acelerar el trámite de garantías para mitigar posibles afectaciones a sus negocios e incluso pagar los créditos fiscales determinados para evitar el incremento de actualizaciones y recargos.
El IMSS y el Infonavit, en su carácter de organismos fiscales autónomos, tienen facultades para realizar el cobro coactivo de créditos fiscales determinados por incumplimiento en obligaciones de seguridad social. Ante esta circunstancia, es necesario que los patrones concienticen y prioricen el cumplimiento voluntario de sus obligaciones; para ello, es necesario implementar ciertas medidas:
En caso de que estos institutos, como organismos fiscales autónomos, inicien facultades de comprobación para verificar el cumplimiento de sus obligaciones en materia de seguridad social, es recomendable acercarse con especialistas que puedan proporcionar asesoría en materia contable, fiscal y legal, lo cual permita implementar estrategias efectivas de defensa y, con ello, ayudar al negocio a reducir cualquier tipo de contingencia.
La trazabilidad laboral gana peso en la cadena agrícola y obliga a reforzar afiliación ante el IMSS, salarios, evidencia documental y supervisión de terceros.
Orlando Corona Lara
El tiempo extra deja de ser un cálculo rutinario y se convierte en un foco de riesgo laboral, fiscal, de seguridad social, operativo y de costos empresariales.
Rubén Darío Dávalos Palomera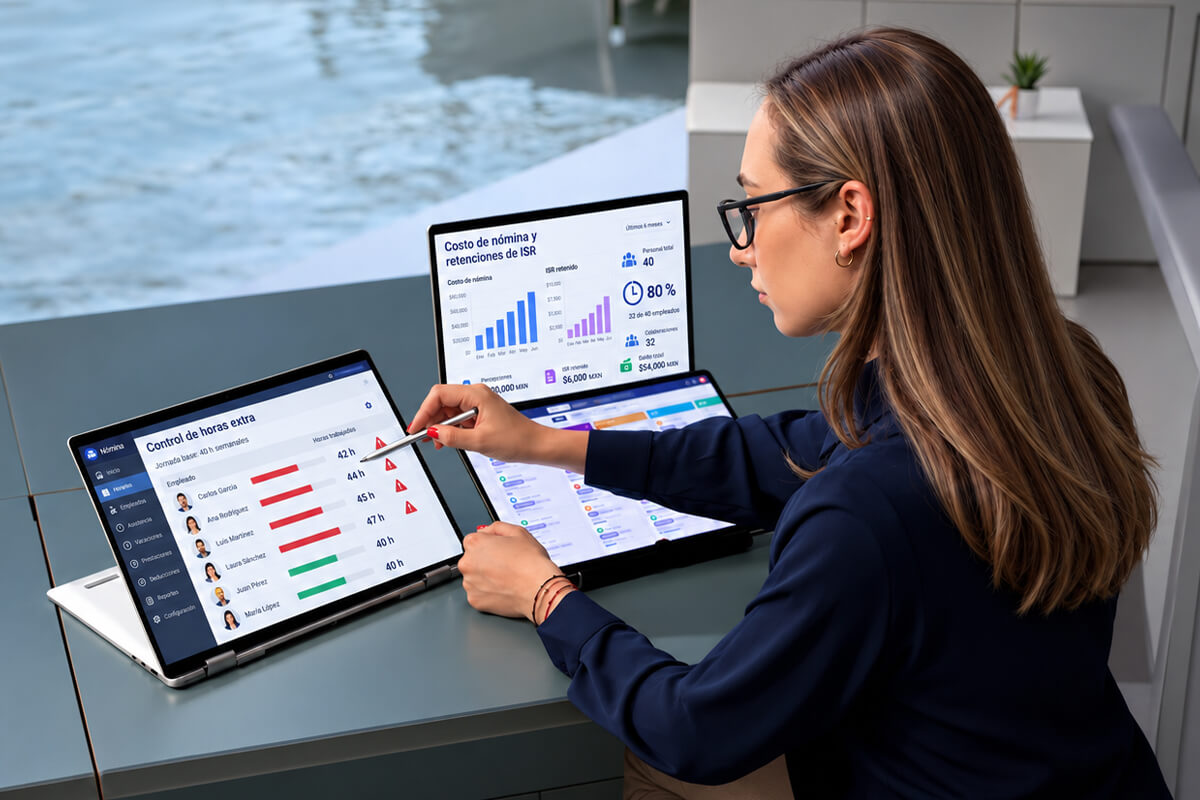
La e.firma quedó consolidada como estándar único de identidad digital patronal ante el IMSS y el Infonavit, con efectos directos en la operación empresarial.
Salvador López Hernández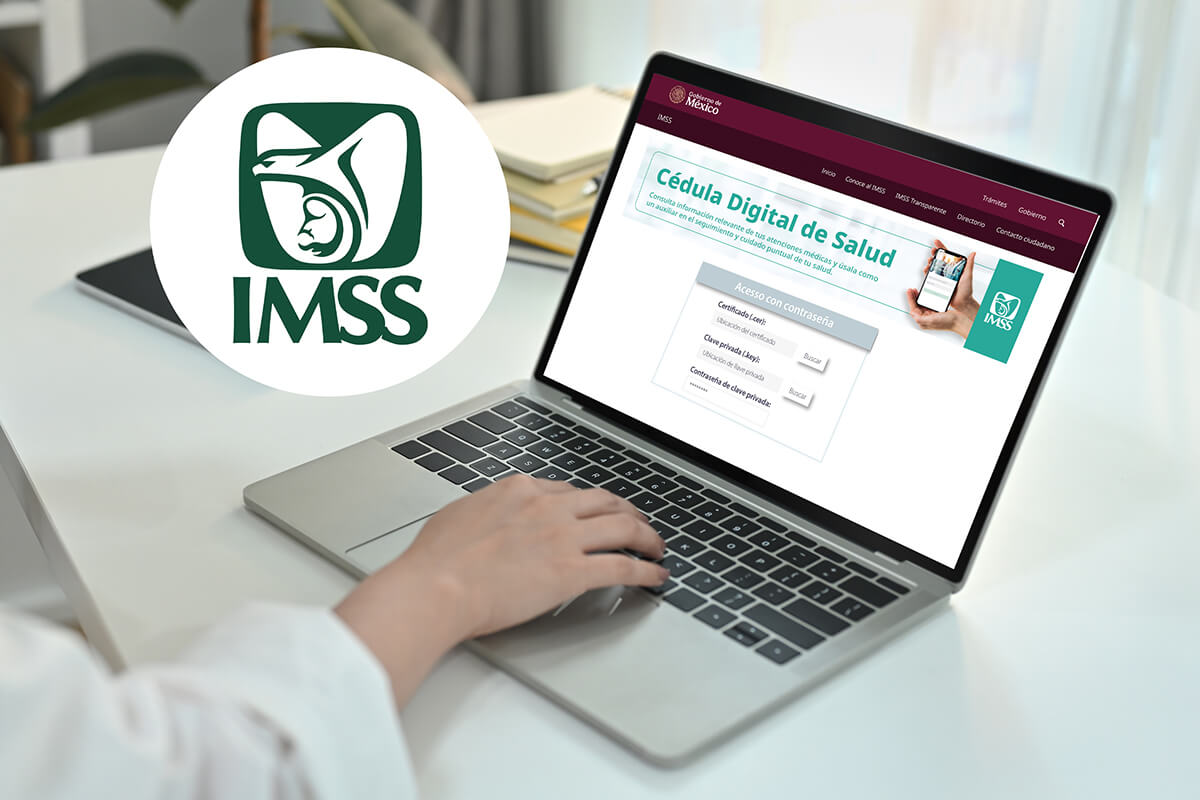
Los dictámenes del IMSS e Infonavit requieren una auditoría previa bien soportada, con información suficiente, revisión de riesgos y documentación oportuna.
Nelly Magdalena Hormigo Martínez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas