
 Socio
en RD Consultores Fiscales y de Seguridad Social, S.C.
Durante 2026 se mantienen 48 horas y el periodo del 1 de mayo al 31 de diciembre funciona como etapa de ajuste operativo. El cambio no es solo de horarios, ya que se modifican costos por hora, necesidades de plantilla, controles de asistencia y, especialmente, la administración del tiempo extraordinario.
La LFT establece una transición de 48 horas en 2026, 46 en 2027, 44 en 2028, 42 en 2029 y 40 en 2030. En paralelo, el límite del artículo 66.° para el tiempo extraordinario pagado con el 100% adicional también crece gradualmente: nueve horas en 2026 y 2027, 10 en 2028, 11 en 2029 y 12 en 2030.
Ahora bien, el artículo 66.° dispone que el trabajo extraordinario podrá distribuirse hasta en cuatro horas diarias y en un máximo de cuatro días por semana. El artículo 68.° agrega que el tiempo que exceda el límite del artículo 66.° no podrá ser mayor de cuatro horas semanales y deberá pagarse con 200% adicional, además de establecer que la suma de la jornada ordinaria y extraordinaria nunca podrá superar 12 horas diarias.
De la lectura conjunta surge una primera problemática interpretativa: el límite “ordinario” de tiempo extra se gradúa por año, pero el artículo 68.° conserva un margen adicional de hasta cuatro horas. Por ello, una lectura sistemática permite sostener que el máximo semanal potencial sería de 13 horas en 2026 y 2027 (nueve dobles + cuatro triples), 14 en 2028, 15 en 2029 y 16 en 2030; siempre respetando el límite diario y recordando que la persona trabajadora no está obligada a prestar servicios por encima de los límites legales.
Esta conclusión requiere ser prudente, en tanto que pudiera existir una postura de la autoridad al respecto; sin embargo, una conclusión total y fundamentada es que el tiempo extra doble y triple no puede exceder de 16 horas a la semana.
| Año | Jornada ordinaria | Horas (art. 66.°) | Máximo potencial* |
| 2026 | 48 | 9 | 13 |
| 2027 | 46 | 9 | 13 |
| 2028 | 44 | 10 | 14 |
| 2029 | 42 | 11 | 15 |
| 2030 | 40 | 12 | 16 |
El primer riesgo es convertir lo extraordinario en ordinario. Si las empresas usan horas extra de manera recurrente para sustituir las horas eliminadas de la jornada, se desnaturaliza su carácter excepcional y aumenta la exposición laboral, operativa y probatoria.
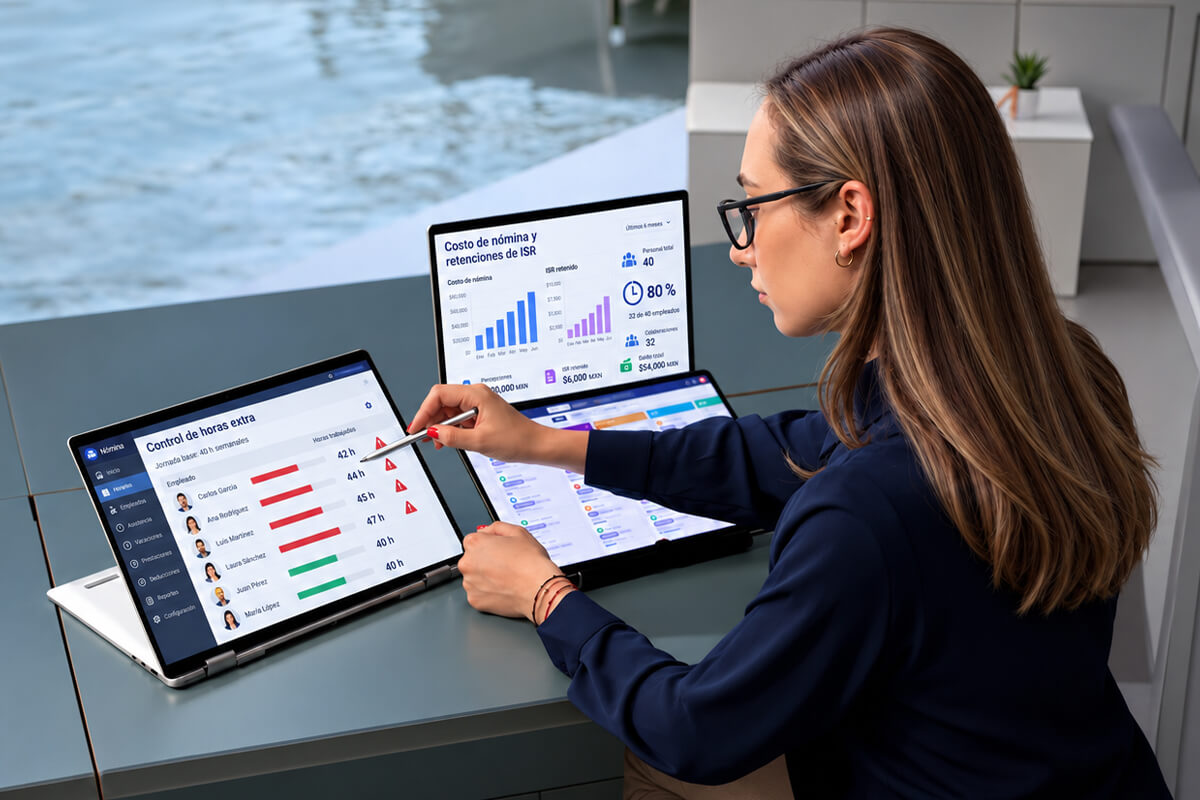
El segundo problema es de clasificación, ya que se debe distinguir qué horas corresponden al margen del artículo 66.° y cuáles al 68.°. Un error puede provocar pagos incorrectos, diferencias en el Comprobante Fiscal Digital por Internet (CFDI) de nómina, contingencias del Impuesto Sobre la Renta (ISR) y discrepancias en la integración del Salario Base de Cotización (SBC).
En seguridad social, el artículo 27.°, fracción IX, de la Ley del Seguro Social (LSS) excluye del SBC el tiempo extraordinario “dentro de los márgenes señalados en la LFT”. La nueva redacción vuelve relevante definir si dicho margen comprende el límite gradual del artículo 66.° o también las cuatro horas adicionales del artículo 68.°. Hasta que exista un criterio oficial específico para la reforma, conviene adoptar una postura conservadora, documentar el tratamiento aplicado y evitar la automatización de supuestos sin revisión jurídica.
En el campo del ISR, el artículo 93.°, fracción I, conserva la exención del tiempo extraordinario dentro de los límites de la legislación laboral. La modificación de esos márgenes puede alterar la base exenta y obliga a revisar parametrizaciones de nómina y criterios internos.
Ahora bien, también debe evitarse confundir tiempo extraordinario con trabajo en días de descanso, ya que se trata de figuras distintas: la hora extra deriva de la prolongación de una jornada, mientras que el trabajo en días de descanso tiene su propio régimen de pago.
La reforma adicionó la fracción XXXIV al artículo 132.° de la LFT, donde se estipula que los patrones deben registrar electrónicamente el inicio y la finalización de la jornada, así como entregar la información a la autoridad cuando sea requerida. Las disposiciones generales que definan su ámbito y excepciones entrarán en vigor a partir del 1.° de enero de 2027. El propio decreto prevé multas de 250 a 5,000 Unidades de Medida y Actualización (UMA) por incumplimiento para los patrones obligados.
Este registro será central, pero no debe confundirse la permanencia física con el tiempo efectivamente trabajado. Un sistema sólido debe vincular asistencia, descansos, autorización de horas extra, incidencias, nómina y evidencia de la circunstancia extraordinaria.
En procesos que requieren un volumen fijo de horas-hombre, pasar de 48 a 40 horas representa 16.7% menos horas ordinarias por trabajador. Mantener el mismo volumen exclusivamente mediante nuevas contrataciones podría exigir, en un ejemplo lineal, alrededor de un 20% más de personal. La alternativa de cubrir el déficit con horas extra eleva el costo unitario y no debería convertirse en una solución estructural.
Las empresas deben proyectar horas-hombre requeridas; comparar contratación, automatización y tiempo extra. Establecer autorización previa y por escrito; controlar límites diarios y semanales; separar correctamente conceptos de nómina; conciliar registros de asistencia con CFDI y contabilidad; revisar efectos del ISR, Instituto Mexicano del Seguro Social (IMSS) e Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit); y auditar periódicamente el proceso.
La reforma laboral obliga a repensar la administración del tiempo de trabajo. El reto más delicado no será llegar a 40 horas, sino controlar la frontera entre jornada ordinaria, tiempo extraordinario doble y triple, así como días de descanso.
La falta de reglas operativas claras en algunos puntos hace indispensable documentar criterios y actuar con cautela. Para contadores, nómina, recursos humanos y asesores laborales, el tiempo extra deja de ser un cálculo rutinario y se convierte en un foco de riesgo legal, fiscal, de seguridad social y de costos.
Los dictámenes del IMSS e Infonavit requieren una auditoría previa bien soportada, con información suficiente, revisión de riesgos y documentación oportuna.
Nelly Magdalena Hormigo Martínez
En 2026, la STPS fortalece sus inspecciones laborales con inteligencia de datos, fiscalización predictiva y matrices de riesgo por centro de trabajo.
Eduardo Arturo Cruz Quintero
El contador público asesora empresas para optimizar procesos, evaluar productividad, planear flujos de efectivo y adaptarse a la jornada laboral de 40 horas.
Néstor Hernández Vázquez
La aprobación de la reducción de la jornada laboral a 40 horas dentro de la LFT marca un cambio histórico en los derechos de los trabajadores en México.
Antonio González Rodríguez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.