

Para las finanzas de las empresas, la reducción de la jornada viene acompañada de obligaciones complementarias de alto riesgo, tales como el registro electrónico de la jornada laboral, la restricción de jornada extraordinaria y la Ley Silla (ya vigente en cuanto a los descansos para ciertos puestos).
Estas medidas serán fiscalizadas proactivamente por la Secretaría del Trabajo y Previsión Social (STPS), la cual solicitó un presupuesto de 40.6 millones de pesos para la Dirección General de Inspección para 2027, lo que implicaría un crecimiento del 79.4% en sus recursos; con ello, se puede inferir que su capacidad de inspección ampliada será financiada a partir de las multas que esperan recaudar por incumplimientos. Ello, aunado a un entorno económico desafiante, exige la adopción de estrategias legales que a la vez sean prácticas y eficaces para conservar la rentabilidad y la supervivencia competitiva de la empresa.
La reducción de la jornada laboral se cristalizó a través de una reforma constitucional al artículo 123.° (apartado A), publicada el 3 de marzo de 2026, así como una reforma a la LFT publicada el 1.° de mayo del mismo año. Estas disposiciones establecieron un esquema para pasar de 48 a 40 horas en 2030, lo que implica consecuencias vinculadas, dado que no solo se deberán hacer ajustes operativos, sino documentarlos rigurosamente para evitar contingencias.
Hay aspectos ineludibles que se deben considerar ante la reducción de la jornada laboral:
El impacto financiero directo (incremento real del costo por hora):
Si la operación depende de las mismas horas-hombre, la solución aparentemente sencilla sería acudir a la jornada extraordinaria, cuyo límite se amplió a 12 horas semanales como máximo, con un tope de cuatro horas extras laboradas por día, sin exceder 12 horas totales por día laborado.
No obstante, utilizar esto de forma sistemática es un riesgo financiero. Al considerar lo que establece el artículo 27.° (fracción IX) de la Ley del Seguro Social (LSS) con relación a los artículos 992.° y 994.° bis (fracción IV) de la LFT, las empresas podrían estar en riesgo de incumplimiento en materia de integración de Salario Base de Cotización (SBC) e imposición de multas por no registrar adecuadamente la jornada de trabajo. La detección preventiva, el ajuste de procesos y la documentación se convierten en la única opción para garantizar la rentabilidad del negocio.
Debe considerarse la aplicación de herramientas alternativas o sistemas laborales complementarios contemplados en la legislación:
Además, la reducción de jornada coexistirá con inspecciones estrictas sobre obligaciones muchas veces olvidadas:
Para mitigar potenciales contingencias legales y financieras, resulta urgente llevar a cabo las siguientes medidas preventivas:
Resulta fundamental actuar con inmediatez para garantizar una correcta gestión de la transición laboral. En este sentido, se evidencia que la viabilidad financiera de las organizaciones y de sus clientes no puede quedar sujeta a la incertidumbre, por lo que es indispensable consolidar un perfil de asesoría estratégica capaz de dominar el nuevo entorno normativo y salvaguardar la rentabilidad corporativa.
El tiempo extra deja de ser un cálculo rutinario y se convierte en un foco de riesgo laboral, fiscal, de seguridad social, operativo y de costos empresariales.
Rubén Darío Dávalos Palomera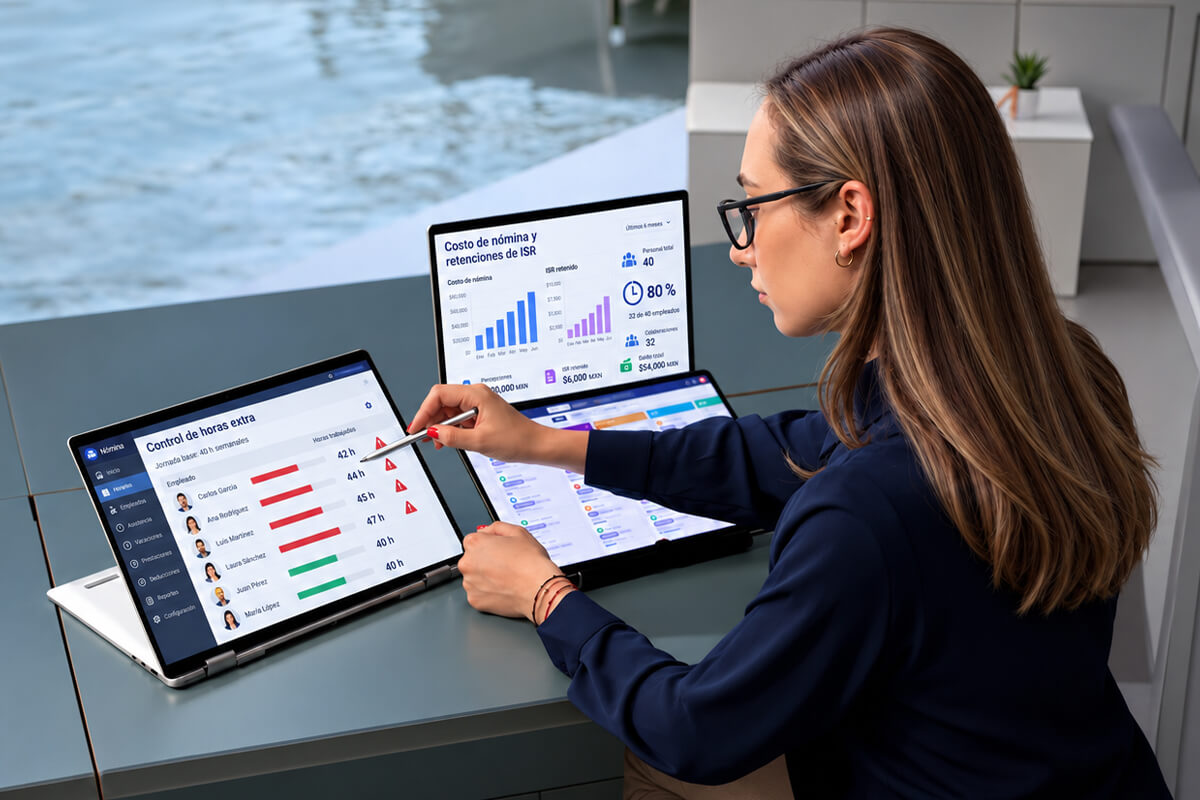
El SIRCE permite acreditar ante la STPS la capacitación laboral, reducir riesgos y fortalecer la evidencia documental ante una eventual inspección.
Margarita Yaret González Hernández
En 2026, la STPS fortalece sus inspecciones laborales con inteligencia de datos, fiscalización predictiva y matrices de riesgo por centro de trabajo.
Eduardo Arturo Cruz Quintero
El contador público asesora empresas para optimizar procesos, evaluar productividad, planear flujos de efectivo y adaptarse a la jornada laboral de 40 horas.
Néstor Hernández Vázquez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas