
 Socio
en Gossler, S.C., Member Crowe International
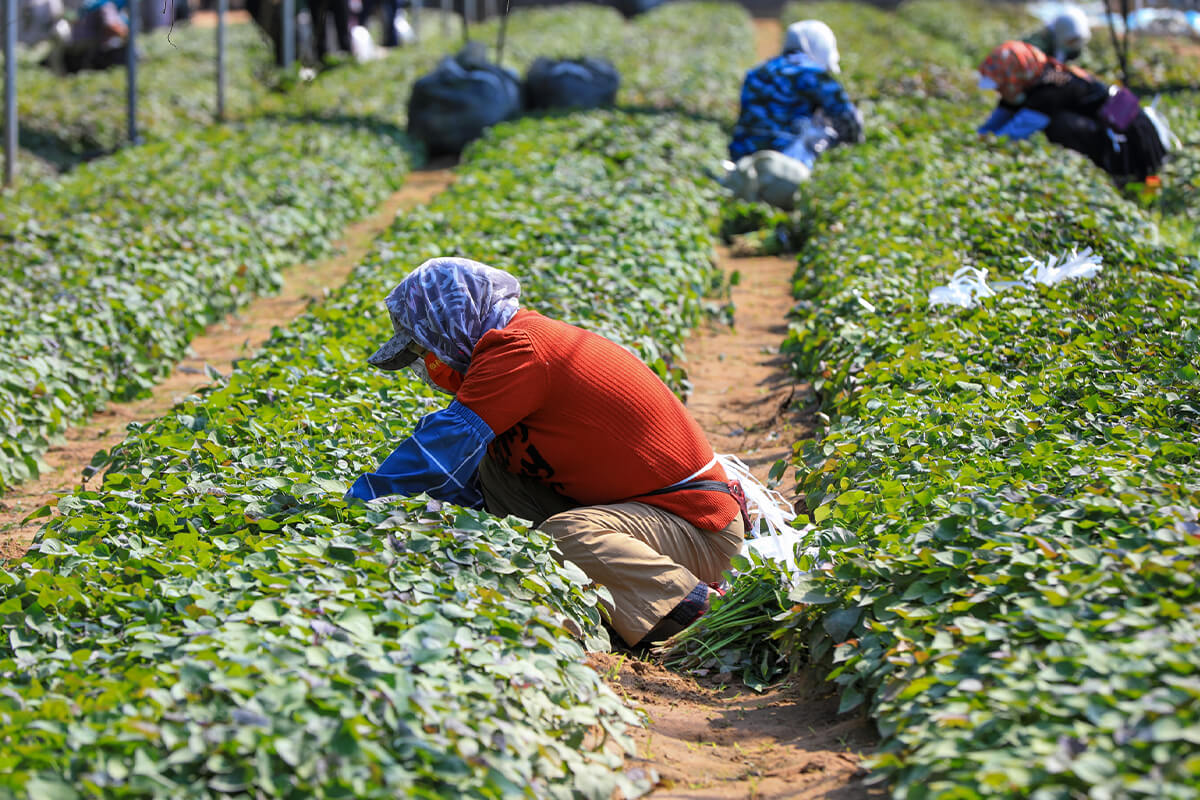
En un sector caracterizado por estacionalidad, alta rotación de jornaleros, dispersión geográfica, presión sobre costos e informalidad, ya no basta con pagar cuotas o revisar la nómina propia; será indispensable identificar correctamente a las personas trabajadoras, documentar salarios y jornadas, supervisar a intermediarios y proveedores, así como mantener evidencia suficiente ante el Instituto Mexicano del Seguro Social (IMSS) y demás autoridades. Cumplir oportunamente permitirá evitar créditos fiscales, multas y afectaciones operativas, pero también proteger a la fuerza laboral que sostiene la producción agroalimentaria del país.
El contexto exige una mirada realista. Datos públicos de Data México muestran que, en el primer trimestre de 2026, las personas ocupadas como trabajadores en actividades agrícolas fueron 2.68 millones, con un salario promedio mensual de 3.27 mil pesos y una informalidad del 81.8%; en trabajadores de apoyo en actividades agrícolas, la población ocupada fue 2.04 millones y la informalidad alcanzó el 94.4%. Estas cifras revelan que el reto trasciende el ámbito estrictamente normativo y también involucra aspectos operativos, documentales y culturales.
No se debe pensar que este régimen solo resulta aplicable a pequeños productores o unidades rurales de baja escala. La industria agroalimentaria moderna (incluidos productores integrados, empacadoras, exportadoras y grandes consorcios) también puede ubicarse en este esquema cuando contrata personas para labores primarias del campo.
En esos casos, el régimen especial no solo representa una obligación laboral y de seguridad social; también puede funcionar como una herramienta de formalización con beneficios interesantes al ordenar la incorporación de personal temporal, fortalecer la trazabilidad de jornales y permitir el uso de estímulos vigentes, siempre que se apliquen con evidencia suficiente y estricto apego a la ley.
La Ley Federal del Trabajo (LFT) reconoce como personas trabajadoras del campo a quienes realizan labores dirigidas a obtener alimentos o productos primarios mediante tareas agrícolas, hortícolas, ganaderas, forestales, acuícolas, avícolas, apícolas u otras semejantes, siempre que los productos no sean sometidos a un proceso industrial y se desarrollen en ámbitos rurales. También prevé que pueden ser permanentes o temporales y que todas, cualquiera que sea la modalidad de contratación, tienen derecho a acceder a la seguridad social.
En materia de seguro social, la regla es clara: las personas trabajadoras asalariadas, permanentes y temporales en actividades del campo están comprendidas en el régimen obligatorio. Esta incorporación no depende de que el vínculo sea por temporada, obra, jornada, por destajo o productividad; si existe trabajo personal subordinado en actividades del campo, existe obligación de aseguramiento.
Para el patrón, el primer punto de control es la clasificación correcta del personal. No todo trabajador ubicado en una empresa agrícola es necesariamente un trabajador del campo para efectos del régimen especial. Debe distinguirse entre quienes realizan labores primarias en el ámbito rural y quienes participan en administración, venta, transporte, empaque industrial, transformación del producto o actividades que modifican su estado natural. Esta clasificación debe sustentarse en descripciones de puesto, contratos, centros de trabajo, listas de raya, controles de asistencia y evidencia de actividades reales.
El segundo control es la temporalidad. La legislación distingue entre trabajadores permanentes y temporales; además, si la persona trabajadora temporal del campo labora de forma continua por más de 27 semanas para una o varias personas empleadoras, opera la presunción de permanencia. Por ello, el padrón de trabajadores temporales no debe ser un simple listado, sino que debe permitir acumular semanas, días laborados, salarios devengados, antigüedad y prestaciones proporcionales.
El tercer control es afiliatorio. La Ley del Seguro Social (LSS) impone obligaciones adicionales a los patrones del campo:
El cuarto control es el Salario Base de Cotización (SBC). La integración debe partir del salario real y de las prestaciones aplicables, observando el salario mínimo profesional de jornaleros agrícolas o trabajadores del campo cuando corresponda. Los pagos por productividad pueden tener un tratamiento especial: la LSS permite excluir pagos adicionales por productividad hasta por el 20% del SBC, siempre que estén debidamente registrados en la contabilidad; esta facilidad no debe utilizarse como sustituto de nómina ni como mecanismo genérico para disminuir artificialmente dicho salario.
El quinto control es el uso correcto del decreto de beneficios fiscales para trabajadores eventuales del campo. Para 2026, el decreto vigente mantiene un estímulo fiscal consistente en un crédito equivalente a la diferencia entre las cuotas de riesgos de trabajo, enfermedades y maternidad, invalidez y vida, así como guarderías y prestaciones sociales calculadas con el SBC real y las que resulten de considerar 3.60 veces la Unidad de Medida y Actualización (UMA) diaria vigente; en la Zona Libre de la Frontera Norte se considera 4.50 veces la UMA. Su finalidad es facilitar el cumplimiento, no sustituir la afiliación ni justificar subregistros.
Debe recordarse que el estímulo exige adhesión, aplicación conforme a reglas y evidencia suficiente. El patrón debe conservar acuses, registros afiliatorios, cédulas, papeles de trabajo, nómina, Comprobantes Fiscales Digitales por Internet (CFDI), contratos, listas de raya y constancias entregadas al trabajador. También conviene documentar la razón por la que determinado colaborador es eventual del campo y no permanente u ordinario.
Desde la perspectiva de riesgos, el incumplimiento puede generar determinaciones de cuotas omitidas, actualizaciones, recargos, multas y capitales constitutivos. Además, la LSS faculta al IMSS para verificar que los patrones del campo estén al corriente antes del otorgamiento de subsidios, apoyos o beneficios federales, e incluso prevé la suspensión de apoyos cuando no se cumplan las disposiciones en materia de seguridad social. En un sector donde los apoyos públicos, financiamientos y certificaciones de exportación pueden ser relevantes, el cumplimiento ante el IMSS es también un asunto de continuidad operativa.
A continuación, se presentan algunas recomendaciones prácticas para el sector:
El cumplimiento laboral es un requisito para competir en los mercados internacionales. La relevancia del cumplimiento patronal en el campo adquiere una dimensión adicional con la reciente reglamentación del CLA. La Secretaría del Trabajo y Previsión Social (STPS) publicó el 15 de junio de 2026 el acuerdo que reglamenta esta figura, derivado del artículo 283.° quater de la LFT e incorporado por la reforma del 1.° de mayo de 2026.
El CLA se configura como un documento nominativo e intransferible, emitido mediante la plataforma digital VELAGRO, que acredita el cumplimiento de obligaciones laborales y de seguridad social de quienes participan en la cadena de valor de productos agrícolas destinados a la exportación; además, deberá declararse en el pedimento de exportación como una Restricción No Arancelaria (RNA).
Este nuevo instrumento representa un reto significativo para el sector agroexportador, pues no se limita al exportador directo, sino que alcanza a productores primarios, centros de corte y empaque, empresas de gestión de cosecha, intermediarios, prestadores de servicios agrícolas y demás agentes relevantes de la cadena de valor.
En consecuencia, el cumplimiento en materia del IMSS ya no puede analizarse únicamente de forma interna o aislada, sino como parte de una debida diligencia integral de la cadena: identificación de participantes, validación de registros patronales, revisión de esquemas de subcontratación o Registro de Prestadoras de Servicios Especializados u Obras Especializadas (Repse), soporte documental de seguridad social y seguimiento de los lineamientos operativos de VELAGRO y de los acuerdos por producto que aún deben emitirse.
Si bien durante el programa piloto la falta del CLA no impediría obtener el pedimento de exportación, su implementación anticipa un cambio de fondo: el cumplimiento laboral y de seguridad social puede convertirse en un requisito crítico de continuidad comercial para la agroexportación.
El campo requiere reglas especiales porque su operación es estacional, dispersa y altamente intensiva en mano de obra; sin embargo, la especialidad no implica menor protección. Las facilidades existentes deben entenderse como instrumentos para formalizar, no como excepciones a la obligación de asegurar. La mejor defensa patronal es la preventiva, es decir, clasificar correctamente, afiliar oportunamente, integrar el salario con soporte, conservar evidencia y revisar cada ciclo agrícola. En el campo, cumplir con el IMSS ya no es solo una obligación legal; es una condición de sostenibilidad, acceso a mercados y respeto efectivo a los derechos laborales.
Asimismo, el entorno regulatorio confirma que el cumplimiento en materia de seguridad social ha dejado de ser una obligación aislada para convertirse en un elemento estratégico de competitividad. La implementación del CLA anticipa un nuevo modelo de supervisión basado en la trazabilidad del cumplimiento laboral y de seguridad social a lo largo de toda la cadena de valor agrícola. En este contexto, las empresas que adopten una cultura preventiva, fortalezcan sus controles internos y acrediten oportunamente el cumplimiento de sus obligaciones patronales estarán en mejores condiciones para preservar la continuidad de sus operaciones, reducir riesgos legales y mantener su acceso a los mercados nacionales e internacionales.
El tiempo extra deja de ser un cálculo rutinario y se convierte en un foco de riesgo laboral, fiscal, de seguridad social, operativo y de costos empresariales.
Rubén Darío Dávalos Palomera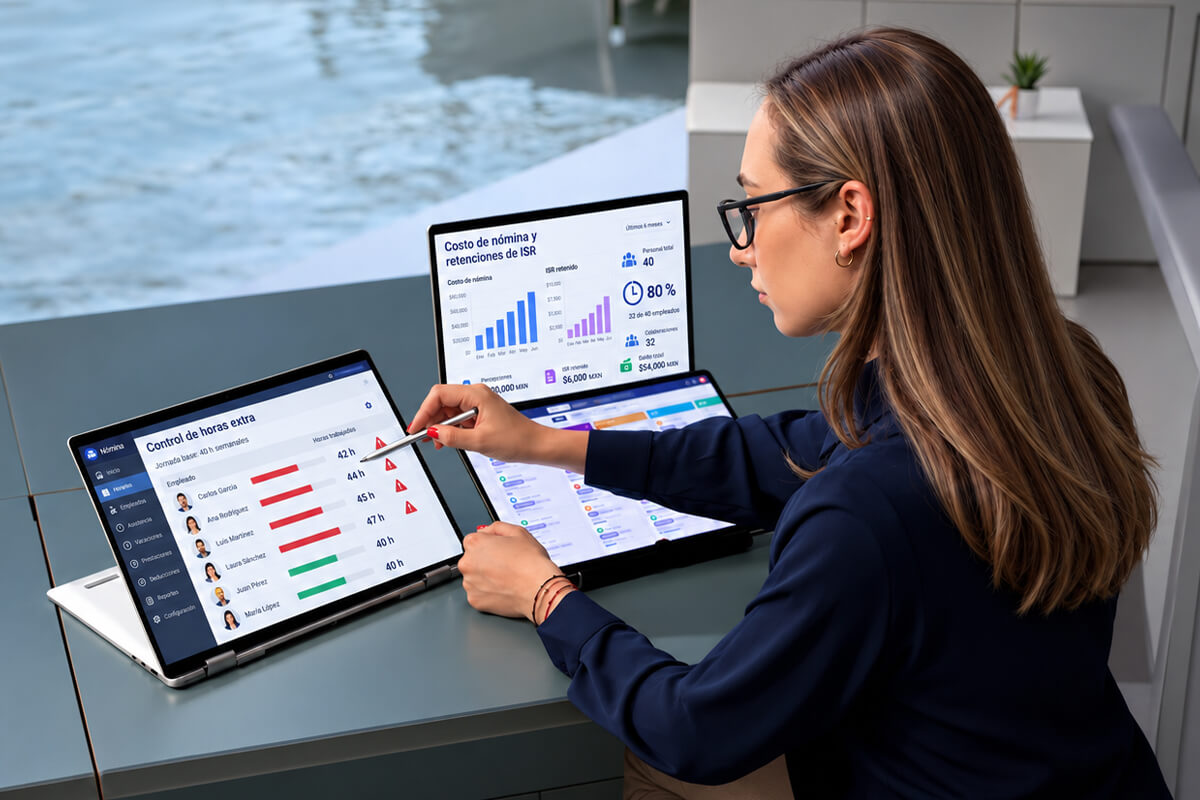
La e.firma quedó consolidada como estándar único de identidad digital patronal ante el IMSS y el Infonavit, con efectos directos en la operación empresarial.
Salvador López Hernández
Los dictámenes del IMSS e Infonavit requieren una auditoría previa bien soportada, con información suficiente, revisión de riesgos y documentación oportuna.
Nelly Magdalena Hormigo Martínez
El SIRCE permite acreditar ante la STPS la capacitación laboral, reducir riesgos y fortalecer la evidencia documental ante una eventual inspección.
Margarita Yaret González Hernández

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.