
 Asociado
en Turanzas, Bravo y Ambrosi
En este sentido, el presente artículo analiza los principales aspectos tributarios de estructurar inversiones desde y hacia México mediante ETVE, con énfasis en las implicaciones para residentes fiscales en el país, ya sea como inversionistas o sociedades target.
En términos generales, una ETVE es una entidad residente fiscal en España, cuyo objeto social consiste en gestionar y administrar valores representativos de los fondos propios de entidades no residentes. Cuando cumple determinados requisitos corporativos, de sustancia (como la realidad económica y operativa), así como formales y financieros, sus accionistas pueden acogerse a un régimen con ciertos beneficios tributarios.
Por un lado, a las ETVE les resulta aplicable, por regla general, la exención prevista en el artículo 21.° de la Ley del Impuesto sobre Sociedades (LIS), el cual permite exentar los dividendos y ganancias de capital de fuente extranjera, derivados de su participación en entidades no residentes, siempre que estas últimas no sean residentes en una jurisdicción considerada como paraíso fiscal para efectos tributarios españoles.
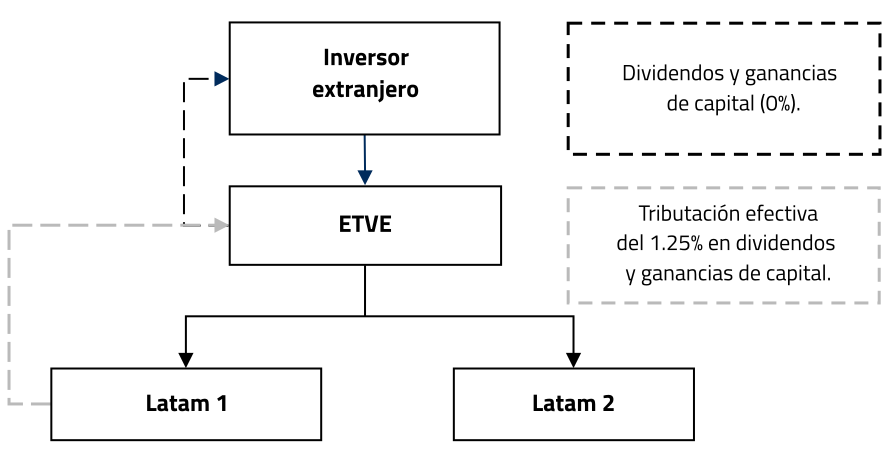
Por otro lado, de conformidad con el capítulo XIII de la LIS, los dividendos percibidos por socios no residentes en España, y que provengan de una ETVE, se consideran obtenidos fuera del territorio nacional y, por lo tanto, no están sujetos a imposición en ese país. Este beneficio también aplica a las plusvalías obtenidas por socios no residentes por la transmisión de sus participaciones en la ETVE, esto en la medida en que correspondan a rentas exentas derivadas de participaciones en entidades no residentes y se cumplan los requisitos del artículo 21.° de la LIS.
A continuación, se ilustra el régimen fiscal aplicable a la ETVE y a sus socios no residentes fiscales en España:
Ahora bien, resulta necesario analizar los efectos fiscales mexicanos derivados de la participación de un residente fiscal mexicano como accionista de una ETVE, así como la participación de una de estas entidades en sociedades residentes fiscales en México.
Las personas físicas y morales residentes fiscales en México tributan, por regla general, sobre los ingresos que perciban por su participación en entidades extranjeras, conforme a los títulos II y IV de la Ley del Impuesto Sobre la Renta (LISR), según corresponda.
No obstante, cuando un residente mexicano participa en una entidad extranjera sujeta a un gravamen inferior al 75% del ISR que se causaría y pagaría en México (criterio de baja tributación), pueden resultar aplicables las reglas de Regímenes Fiscales Preferentes (Refipres) previstas en el título VI de la LISR, siempre que se cumplan los requisitos correspondientes, incluyendo los relativos al control efectivo y a la naturaleza pasiva de más del 80% de los ingresos de la entidad extranjera.
Como se señaló, una ETVE puede estar sujeta a una tasa efectiva inferior al 75% del ISR mexicano sobre los dividendos percibidos de sus subsidiarias extranjeras, siendo esta su principal fuente de ingresos por la naturaleza propia de este tipo de entidades. Alternativamente, se permite aplicar la tasa estatutaria para efectos de determinar si se cumple con el criterio de baja tributación, de conformidad con el párrafo octavo del artículo 176.° de la LISR.
No obstante, dicha disposición exige, entre otros requisitos, que la entidad extranjera no goce de créditos o beneficios fiscales que reduzcan su base imponible o impuesto a cargo que no tendrían un equivalente en México. En virtud de que la exención del artículo 21.° de la LIS constituye un beneficio tributario aplicable a las ETVE, que no resultaría aplicable en México conforme a las reglas de título II (dividendos de fuente extranjera), no podría utilizarse la tasa estatutaria española para determinar si se actualiza el criterio de baja tributación y, en consecuencia, no podría aplicar reglas de Refipres.
Lo anterior implicaría que el accionista residente fiscal en México deba tributar sobre los dividendos obtenidos por la ETVE desde el ejercicio en que esta última los perciba, en lugar de hacerlo hasta que esta entidad efectivamente distribuya dichos dividendos, como ocurriría bajo las reglas generales de tributación de título II o IV.
De conformidad con el artículo 164.° de la LISR, las sociedades residentes fiscales en el extranjero que reciban dividendos de una sociedad residente en México están sujetas, por regla general, a una tasa del 10%. No obstante, dicho impuesto puede reducirse o incluso eliminarse mediante la aplicación de un convenio para evitar la doble imposición celebrado por México con el país de residencia tributaria del receptor.
Considerando que las ETVE cuentan con personalidad jurídica propia y son residentes fiscales en España (como lo acreditan los certificados de residencia emitidos por la Agencia Tributaria), existen argumentos para sostener que dichas entidades pueden aplicar los beneficios del convenio entre México y España, particularmente su artículo 10.° relativo a dividendos. Lo anterior, siempre que se cumplan las disposiciones antiabuso previstas en el propio tratado, incluyendo los requisitos de beneficiario efectivo y la cláusula de propósito principal.
La ETVE puede constituir un vehículo atractivo para estructurar inversiones entre México y Europa, particularmente por el régimen de exención aplicable a los dividendos y ganancias de capital de fuente extranjera, así como por el tratamiento fiscal de las distribuciones y plusvalías obtenidas por accionistas no residentes en España; sin embargo, desde la perspectiva mexicana, su utilización requiere analizar cuidadosamente la posible aplicación de las reglas de Refipres a los ingresos obtenidos por dicha entidad (como el no diferimiento).
Por otro lado, cuando la ETVE participe en sociedades mexicanas, existen argumentos para sostener la aplicación del convenio para evitar la doble tributación a los dividendos que estas le distribuyan, sujeto al cumplimiento de sus disposiciones antiabuso. En consecuencia, si bien la ETVE puede ofrecer ventajas fiscales relevantes, su utilización como vehículo de inversión hacia o desde México debe evaluarse, considerando tanto los beneficios del régimen español como las reglas mexicanas aplicables a sus accionistas y subsidiarias.
La deducibilidad de la publicidad exige demostrar sustancia económica, trazabilidad y una relación clara entre el gasto, la actividad y los ingresos.
Adriana Rodríguez Cuevas, Daniela Camargo Ibarra
La reforma a la Ley Aduanera endurece la revisión del valor declarado y busca frenar la subvaluación en importaciones mediante mayores controles aduaneros.
Antonio González Rodríguez
Los servicios profesionales de psicología están gravados, en principio, con la tasa general del 16% del IVA al no considerarse servicios médicos exentos.
Jorge León Manzanilla Cañizares
Una planeación anticipada del cierre fiscal permite identificar riesgos y oportunidades, mitigar impactos y fortalecer la toma de decisiones del negocio.
Lisethe Vargas González

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas