
 Directora de Auditoría
en Russell Bedford México, S.C.
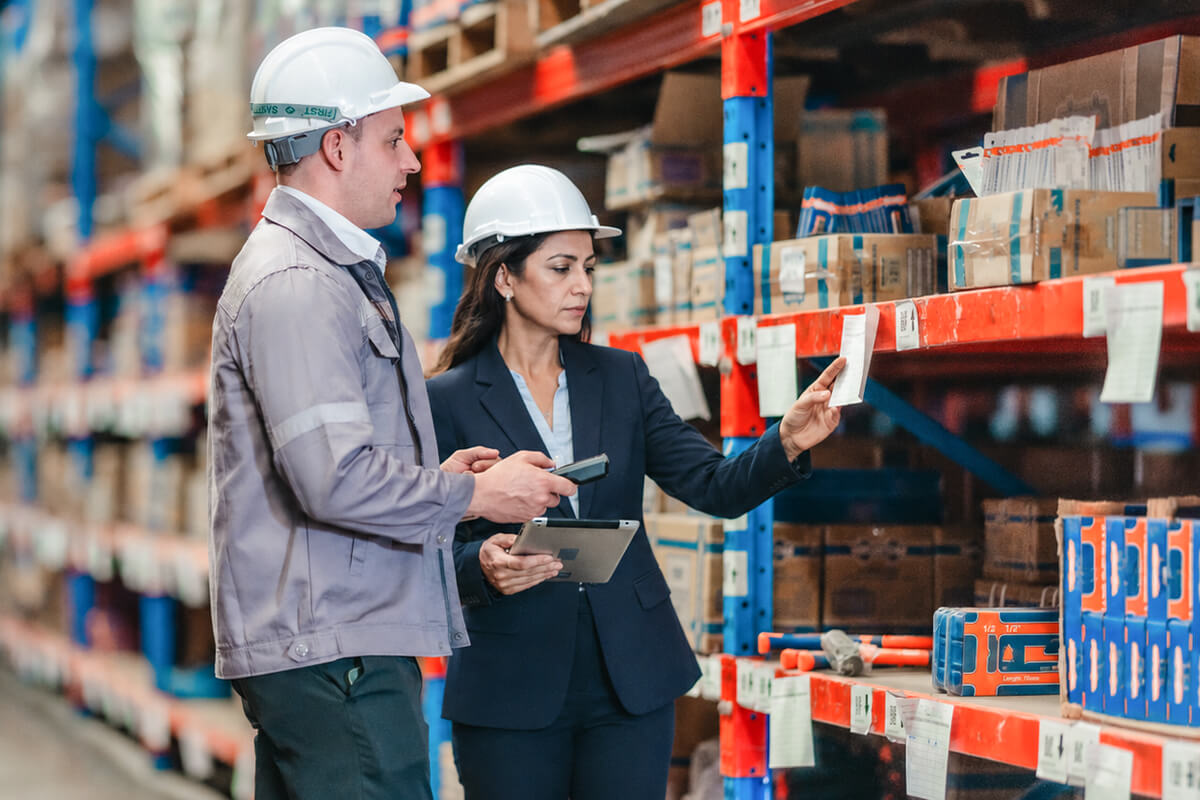
Al participar en auditorías de empresas de diversos sectores, el profesional de la contaduría pública se percata de que la toma física de inventarios es mucho más que un requisito de cumplimiento normativo. La presencia del auditor en almacenes, centros de distribución y puntos de venta permite conocer la operación desde una perspectiva distinta a la que ofrecen los reportes financieros y administrativos.
La observación física constituye una de las pocas oportunidades en las que el auditor puede contrastar directamente la información registrada en los sistemas contra la realidad operativa de la organización, evaluando simultáneamente la efectividad de los controles implementados por la administración.
La importancia de la observación física de inventarios se encuentra sustentada tanto en las Normas de Información Financiera (NIF) como en las Normas Internacionales de Auditoría (NIA). Desde la perspectiva contable, la NIF C-4, Inventarios, establece los criterios para el reconocimiento, valuación, presentación y revelación de los inventarios, señalando la necesidad de que las entidades mantengan controles adecuados que permitan identificar y cuantificar las existencias que forman parte de sus activos.
Por su parte, la NIA 501, Evidencia de auditoría: consideraciones específicas para determinadas partidas, establece que, cuando los inventarios sean materiales para los estados financieros, el auditor deberá obtener evidencia suficiente y adecuada respecto de su existencia y condición mediante la asistencia a la toma física de inventarios, salvo circunstancias excepcionales que lo imposibiliten. En este contexto, los principales objetivos de la auditoría asociados a la observación física son:
Para lograr estos objetivos, los auditores deben aplicar procedimientos como la observación directa, conteos independientes, pruebas de corte de operaciones, reconciliación de diferencias, revisión de movimientos posteriores al cierre, entre otros.
En diversas auditorías se ha observado que los hallazgos más relevantes rara vez corresponden solo a diferencias en las cantidades. Con frecuencia, los aspectos más importantes se relacionan con procesos operativos y controles internos. Entre los hallazgos más comunes destacan:
La ejecución de una toma física presenta desafíos relevantes que pueden afectar la obtención de evidencia suficiente y adecuada. Entre los principales retos destacan:
Estos retos requieren una adecuada planeación basada en riesgos, así como la aplicación del escepticismo profesional durante toda la ejecución del procedimiento.
Uno de los aspectos que genera mayores cuestionamientos por parte de los clientes ocurre cuando se detectan diferencias dentro de las muestras seleccionadas para la auditoría. Es importante recordar que una diferencia identificada en una muestra no necesariamente implica que todo el saldo esté incorrecto; sin embargo, sí constituye un indicador que debe analizarse cuidadosamente.
Ante una desviación, el auditor generalmente realiza los siguientes procedimientos: solicitar un reconteo de la partida observada, investigar la causa raíz de la diferencia, evaluar si se trata de un error aislado o sistemático, determinar si es necesario ampliar el alcance de las pruebas y analizar la necesidad de proyectar el error a la población.
Cuando la metodología de auditoría contempla un muestreo estadístico o no estadístico, las diferencias identificadas pueden extrapolarse para estimar un posible impacto sobre la población total, considerando los niveles de riesgo y materialidad definidos durante la planeación. La evaluación no debe limitarse al efecto cuantitativo. En muchas ocasiones, diferencias de bajo monto pueden revelar debilidades significativas en los procesos de control interno.
La etapa final del proceso consiste en comunicar de manera clara y oportuna los hallazgos identificados. La comunicación efectiva permite que la administración comprenda tanto las causas como las consecuencias de las situaciones observadas y pueda implementar acciones correctivas. Generalmente, los hallazgos incluyen condición identificada, criterio normativo aplicable, causa raíz, riesgo asociado, efecto financiero potencial, así como la recomendación de mejora.
Desde la perspectiva financiera, el impacto puede clasificarse en:
La adecuada comunicación de estos aspectos permite que la auditoría trascienda del cumplimiento regulatorio y se convierta en una herramienta de generación de valor para la organización.
La observación física de inventarios continúa siendo uno de los procedimientos de auditoría más relevantes para obtener evidencia sobre la existencia y condición de los activos; sin embargo, su verdadero valor radica en la capacidad que tiene para revelar oportunidades de mejora en los procesos operativos y en los sistemas de control interno.
Las tomas físicas no solo permiten validar cifras financieras, sino también comprender la realidad operativa de una organización, identificar riesgos emergentes y fortalecer la confianza de los usuarios de la información financiera.
En un entorno empresarial cada vez más complejo y dinámico, el auditor debe asumir un papel que vaya más allá de la verificación de saldos, aportando observaciones que contribuyan a una mejor gestión del negocio. La verdadera aportación de una auditoría no se encuentra únicamente en confirmar que una cifra es correcta, sino en ayudar a las organizaciones a entender los riesgos que podrían afectar su futuro.
Blockchain transforma la auditoría al sustituir la confianza centralizada por evidencia técnica verificable, trazable e inmutable en redes distribuidas.
Jorge Luis Pedroza Rivera
El SAT usa la vigilancia profunda para detectar inconsistencias y promover el cumplimiento, pero la falta de plazos claros genera incertidumbre jurídica.
Israel Reyes Lemus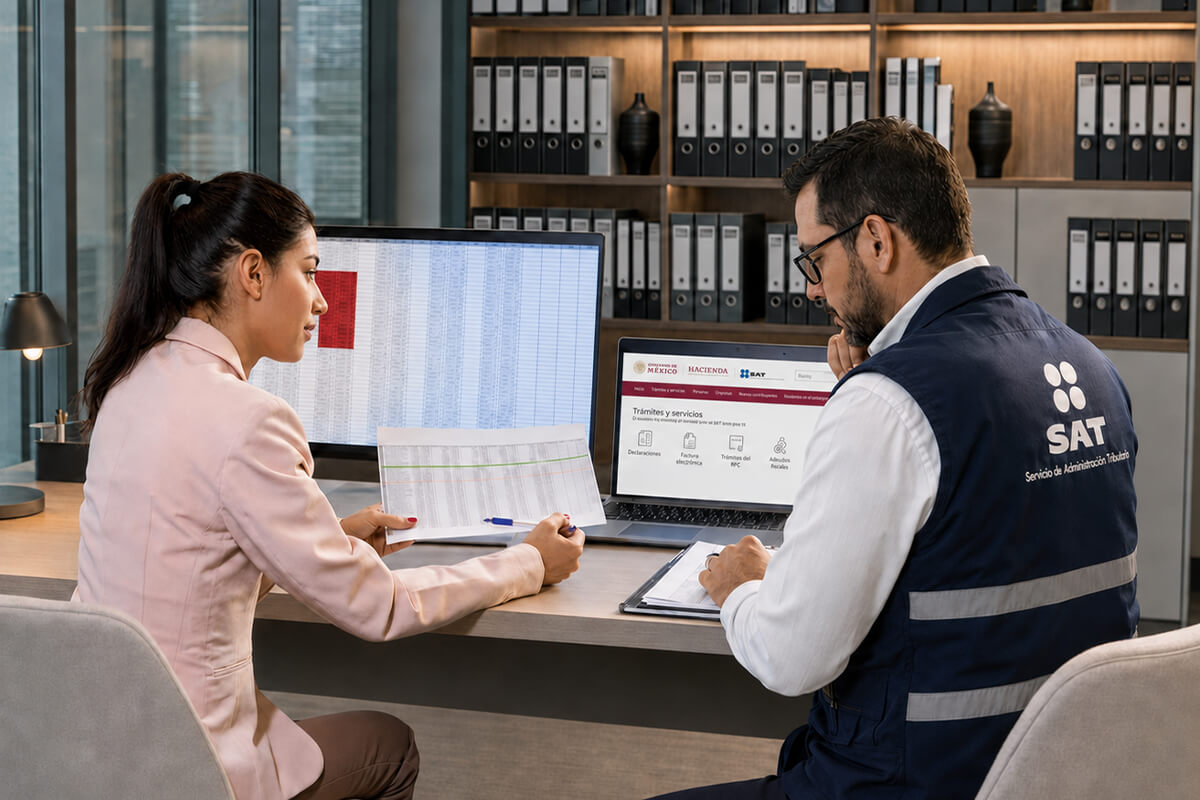
La auditoría interna puede reforzar la gestión de riesgos al evaluar ciberseguridad, gobernanza, talento tecnológico y estrategias de continuidad del negocio.
Noemí Elizabeth Cortés Llamas, Jaime Ignacio García Jiménez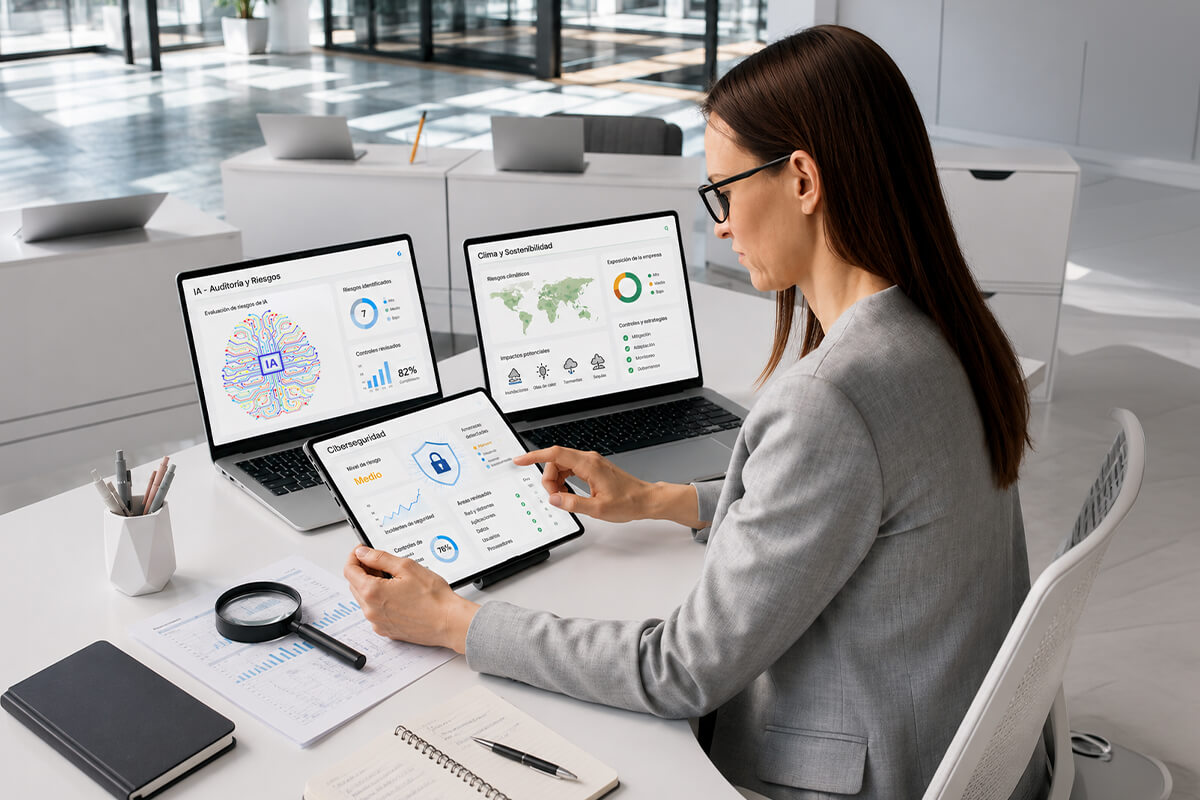
La IA puede fortalecer el control interno del sector público solo si su adopción se acompaña de gobernanza sólida, supervisión humana y rendición de cuentas.
Jorge Alfredo Fernández Limón

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.