
 Vicepresidenta Financiera
en Comisión Nacional del Sistema de Ahorro para el Retiro
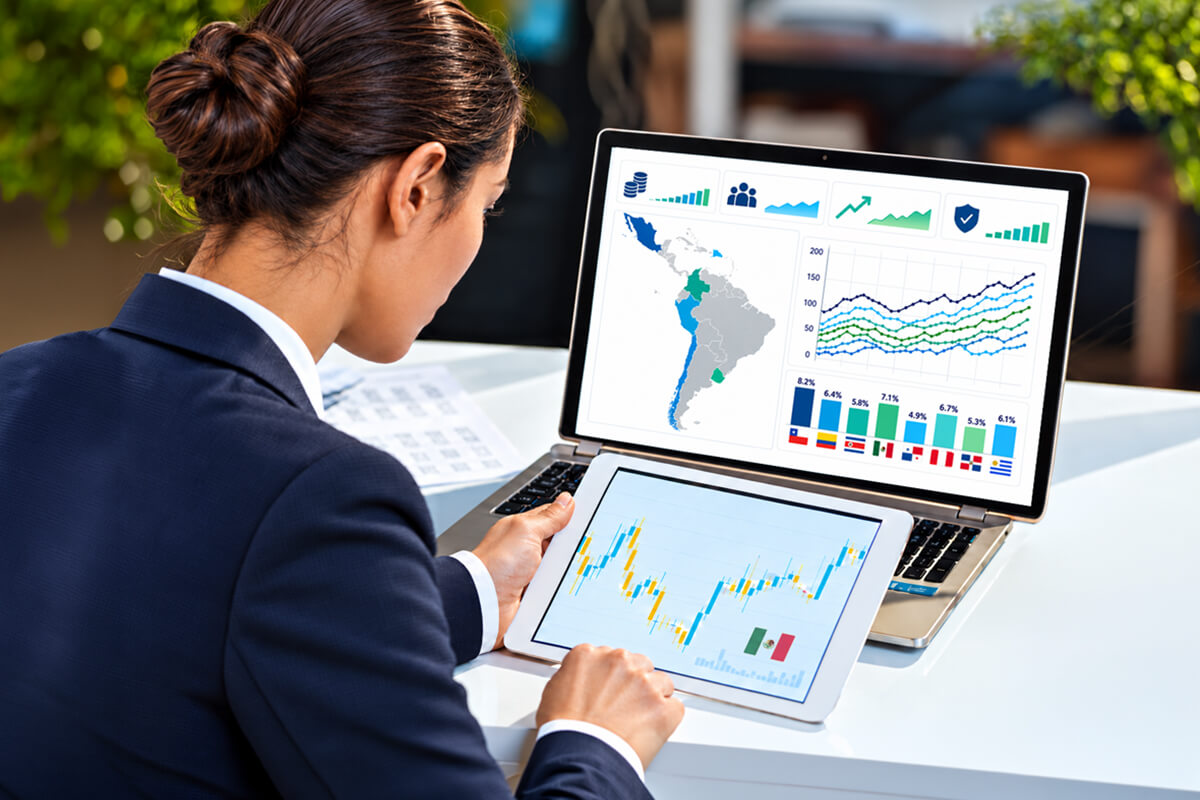
Desde la presidencia de la Comisión de Inversiones de la Asociación Internacional de Organismos de Supervisión de Fondos de Pensiones (AIOS), se coordina un exhaustivo estudio regional sobre el funcionamiento institucional, los marcos regulatorios y la evolución de las carteras de inversión entre 2020 y junio de 2025. Este diagnóstico comparativo, elaborado junto a los organismos supervisores de Chile, Colombia, Costa Rica, México, Panamá, Perú, República Dominicana y Uruguay, brinda una radiografía integral sobre cómo los fondos previsionales gestionan el ahorro para el retiro y transforman sus estrategias de inversión.
A junio de 2025, los sistemas de capitalización individual y ahorro complementario de la AIOS administraron conjuntamente 840 miles de millones de dólares, frente a los 630.7 miles de millones reportados en 2020, acumulando una tasa compuesta de crecimiento anual del 6.57%. Dicha magnitud constata el peso macroeconómico del ahorro previsional: en Chile representa cerca del 60% del Producto Interno Bruto (PIB); en Uruguay, Costa Rica y Colombia ronda el 30%, y en México alcanza el 20%.
El diagnóstico evidencia una coexistencia de modelos: esquemas donde predomina la capitalización individual (Chile, México, República Dominicana, Colombia y Perú) y sistemas mixtos de reparto preponderante con ahorro complementario (Costa Rica, Panamá y Uruguay); no obstante, el vector de convergencia técnica más significativo es el tránsito hacia fondos generacionales o de ciclo de vida (Target Date Funds).
México fue pionero en 2019 al sustituir los multifondos por 10 Sociedades de Inversión Especializadas de Fondos para el Retiro (Siefores) generacionales, alineando la estrategia de asignación con el horizonte temporal de cada cohorte. Esta tendencia guía las reformas; la Ley 21.735 en Chile fija el tránsito hacia fondos generacionales para 2027; Costa Rica proyecta su adopción hacia 2029; y Colombia contempla mecanismos equivalentes. Los fondos de ciclo de vida reducen costos transaccionales y garantizan una desacumulación de riesgo suave y eficiente a lo largo de la vida laboral.
A nivel regional, la renta fija se mantiene como la columna vertebral de las carteras, superando el 60% de los activos en Chile, Costa Rica y México; y el 75% en Panamá, República Dominicana y Uruguay. Al examinar las subcategorías, destaca la elevada ponderación de la deuda soberana local (entre el 40 y el 80% del total invertido). Si bien aporta certidumbre y liquidez, sitúa al Índice de Herfindahl-Hirschman (IHH) por encima de los 3,000 puntos en todos los países, confirmando una tarea prioritaria en diversificación.
Frente a la deuda soberana, la renta variable y la exposición internacional operan como catalizadores de rentabilidad. Chile, Colombia y Perú presentan portafolios profundamente internacionalizados, alcanzando hasta un 50% de exposición a emisores extranjeros y divisas, lo que ensancha la frontera eficiente de inversión, a la par que exige herramientas robustas de cobertura cambiaria. En contraste, México, Uruguay y República Dominicana mantienen carteras de perfil predominantemente nacional, determinadas por sus límites normativos y la escala de sus propios mercados locales.
Uno de los aportes del estudio coordinado por la AIOS es la documentación de la expansión de los activos alternativos (capital privado, deuda privada, infraestructura y bienes raíces), autorizados en siete de los ocho países miembros.
México, Colombia y Chile concentran el 80% del volumen regional, con alrededor de 50,000 millones de dólares, 20,000 millones y 8,000 millones administrados, respectivamente. En términos relativos, República Dominicana lidera con una exposición cercana al 20% del total de su cartera, seguida por Colombia con el 16%, Perú con el 15% y México con el 12%. Ahora bien, en México el desarrollo se ha consolidado mediante Certificados de Capital de Desarrollo (CKD) y Certificados Bursátiles Fiduciarios de Proyectos de Inversión (CERPI), canalizando recursos hacia infraestructura, logística y energía bajo sólidos estándares de gobernanza.
Por su parte, Costa Rica y Chile muestran un dinamismo notable en este rubro, mientras que Colombia y Perú han diversificado su regulación hacia estrategias avanzadas, sujetas a rigurosas metodologías de evaluación y scoring de capacidades gestoras.
El estudio constata avances sustanciales en la reducción de comisiones sobre saldo y flujo. La fijación de topes normativos, licitaciones de nuevos afiliados y referencias internacionales permitieron disminuir los costos de administración de los fondos. En México, la comisión promedio sobre saldo se redujo al 0.54% en 2025; en Costa Rica se ubica en un 0.35%, y en República Dominicana convergerá al 0.75% en 2029.
En rentabilidad, el periodo 2020-2025 enfrentó el impacto inflacionario y el alza global de tasas de 2022, afectando transitoriamente las valoraciones de mercado. La recuperación posterior fue sólida, ya que en 2025, México registró retornos del 14% nominal (9.5% real a 12 meses), seguido de retornos reales positivos en Costa Rica, Colombia, República Dominicana y Chile. Asimismo, el informe dimensiona el impacto de los retiros extraordinarios en Perú (más de 34,000 millones de dólares retirados acumulados), que contrajeron el patrimonio y alteraron la liquidez óptima, subrayando la urgencia de blindar el ahorro previsional contra decisiones de corto plazo.
El compendio regional de la AIOS corrobora que los fondos de pensiones son los principales inversionistas institucionales de Latinoamérica y motores del financiamiento del desarrollo sostenible. De las reflexiones del estudio se desprenden tres prioridades estratégicas:
Lo primero es modernizar los regímenes de inversión, es decir, acompañar la transición a fondos generacionales con mayor apertura hacia alternativos e inversión extranjera, manteniendo estándares prudenciales rigurosos. Posteriormente, se debe promover la diversificación y la sostenibilidad, esto es, mitigar la alta dependencia en deuda soberana orientando el capital previsional hacia infraestructura productiva y criterios de inversión ambiental, social y de gobernanza (ASG).
Por último, es necesario preservar el fin previsional del ahorro, es decir, proteger la naturaleza fiduciaria y de largo plazo del saldo en las cuentas individuales para asegurar que la disciplina técnica continúe priorizando pensiones dignas, seguras y suficientes para las trabajadoras y trabajadores de la región.
El desarrollo acelerado de la IA eleva la demanda de energía, semiconductores y materias primas, generando presiones sobre costos y cadenas de suministro.
Salvador Rivas Aceves
Las próximas ofertas públicas iniciales de acciones de SpaceX, Anthropic y OpenAI podrían redefinir los mercados bursátiles de Estados Unidos.
Carlos Ponce Bustos
El Plan México es una oportunidad para las Pymes, siempre que adopten un enfoque proactivo, tecnológico y estratégico para integrarse a las cadenas de valor.
José Juan Miranda Sánchez
Ante la volatilidad del mercado por la guerra y el alza del petróleo, evitar el pánico y mantener una visión de largo plazo es clave para invertir.
Carlos Ponce Bustos

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas