
 Coordinador de Contabilidad Electrónica
en Servicios Liverpool
Los profesionistas, incluidos los contadores, pueden implementar las mejores prácticas de gobierno corporativo tanto en entidades de reciente creación como en las pequeñas y medianas empresas (Pymes), asegurando lineamientos mínimos que fortalezcan la continuidad de las organizaciones a través del tiempo. Este análisis abordará, de manera introductoria, cómo puede integrarse el contador público a la gestión y organización de la gobernanza.
Hoy en día, los fundadores de una entidad legal conocen el negocio o tienen el deseo de emprender; sin embargo, no necesariamente cuentan con los conocimientos para atender las obligaciones legales y administrativas que conlleva la constitución de una entidad jurídica. En el corto plazo, esta situación puede provocar falta de transparencia y, en el mediano plazo, consolidar riesgos que comprometan la continuidad de la organización.
Implementar las mejores prácticas de gobierno corporativo, desde la práctica contable, requiere de preparación y profesionalización para aceptar y desarrollar este tipo de encargos. A su vez, esto permitirá ampliar la oferta de valor de la profesión, reducir las brechas organizacionales y mitigar los riesgos adquiridos.
El contador que asuma el rol en la creación y fortalecimiento del gobierno corporativo de una compañía (ya sea como asesor, comisario o mediante otra figura) deberá establecer con los socios, accionistas y miembros del consejo de administración que la entidad y los participantes en su capital cuentan con personalidades jurídicas separadas e independientes; por lo tanto, las decisiones económicas de la organización deberán estar alineadas con las actividades y objetivos establecidos en su objeto social.
Al constituir una empresa de reciente creación, se deberán considerar los siguientes aspectos:
Por su parte, en una Pyme se deberá evaluar el nivel de madurez de los puntos anteriores y, con base en los resultados obtenidos, elaborar un informe con recomendaciones para los accionistas y el consejo de administración, si es el caso. Adicionalmente, se podrán desarrollar las siguientes actividades:
Integrar el gobierno corporativo a la contaduría como uno de los ejes de la profesión fortalece la resiliencia y la flexibilidad de las organizaciones frente a un entorno de incertidumbre económica, geopolítica y social. Las evidencias y la rendición de cuentas permiten la evaluación y viabilidad del negocio, además de impulsar una presentación transparente de la información financiera y no financiera de las organizaciones, especialmente de las Pymes.
Asimismo, el gobierno corporativo no es un manual y cada industria requiere un grado particular de especialización. Debido a la amplitud de la profesión contable, el contador cuenta con una posición favorable para participar en la implementación, evaluación y mejora continua del gobierno corporativo.
La ventaja competitiva no está en usar más Inteligencia Artificial, sino en integrarla con gobierno corporativo, control interno y rendición de cuentas.
Luis Leonardo López Juárez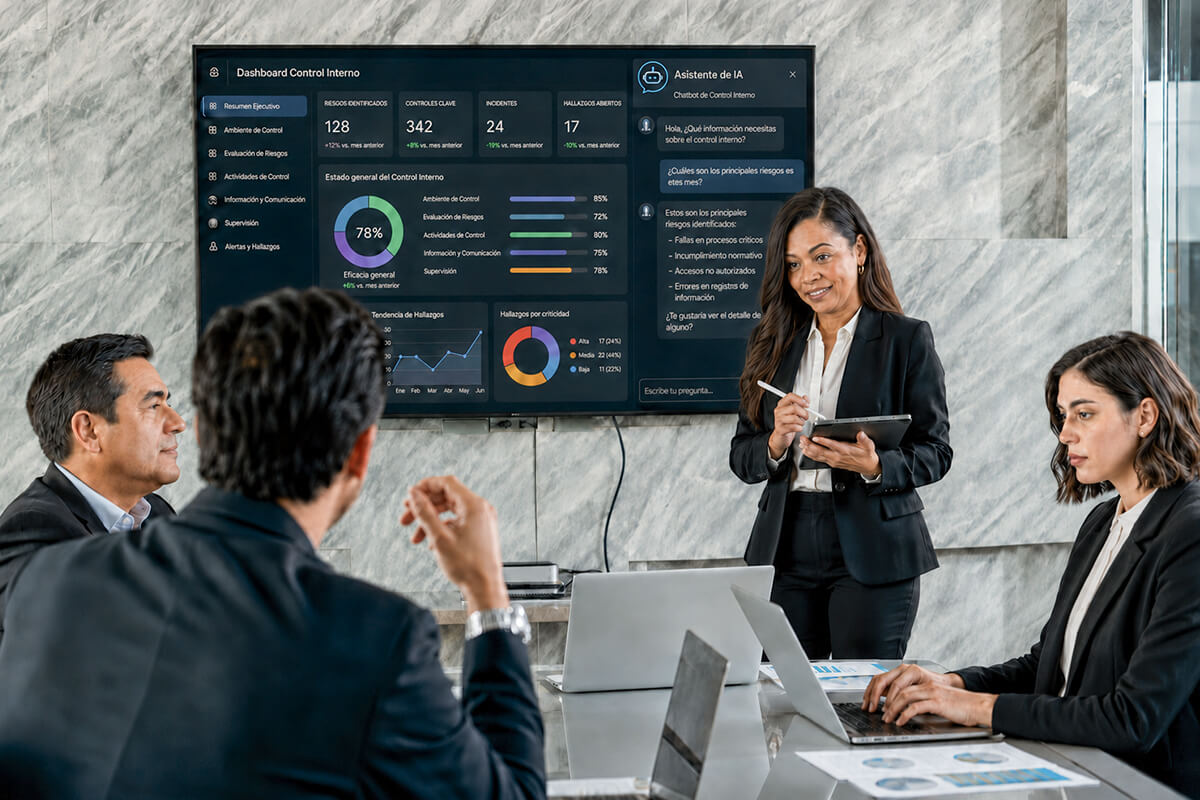
Ningún sistema de control sustituye a la cultura organizacional; la efectividad de un canal de denuncia depende de proteger a quien denuncia de buena fe.
José Carlos Ortiz Ávila
La estructura y prioridades del gobierno corporativo dependen del país, aunque todos los modelos buscan transparencia, control y sostenibilidad empresarial.
Tomás Rosales Mendieta
La actualización del mapa de riesgos es un elemento estratégico clave para fortalecer el gobierno corporativo, la resiliencia y la toma de decisiones.
Arturo Salvador Reyes Figueroa, Armando Patiño Torres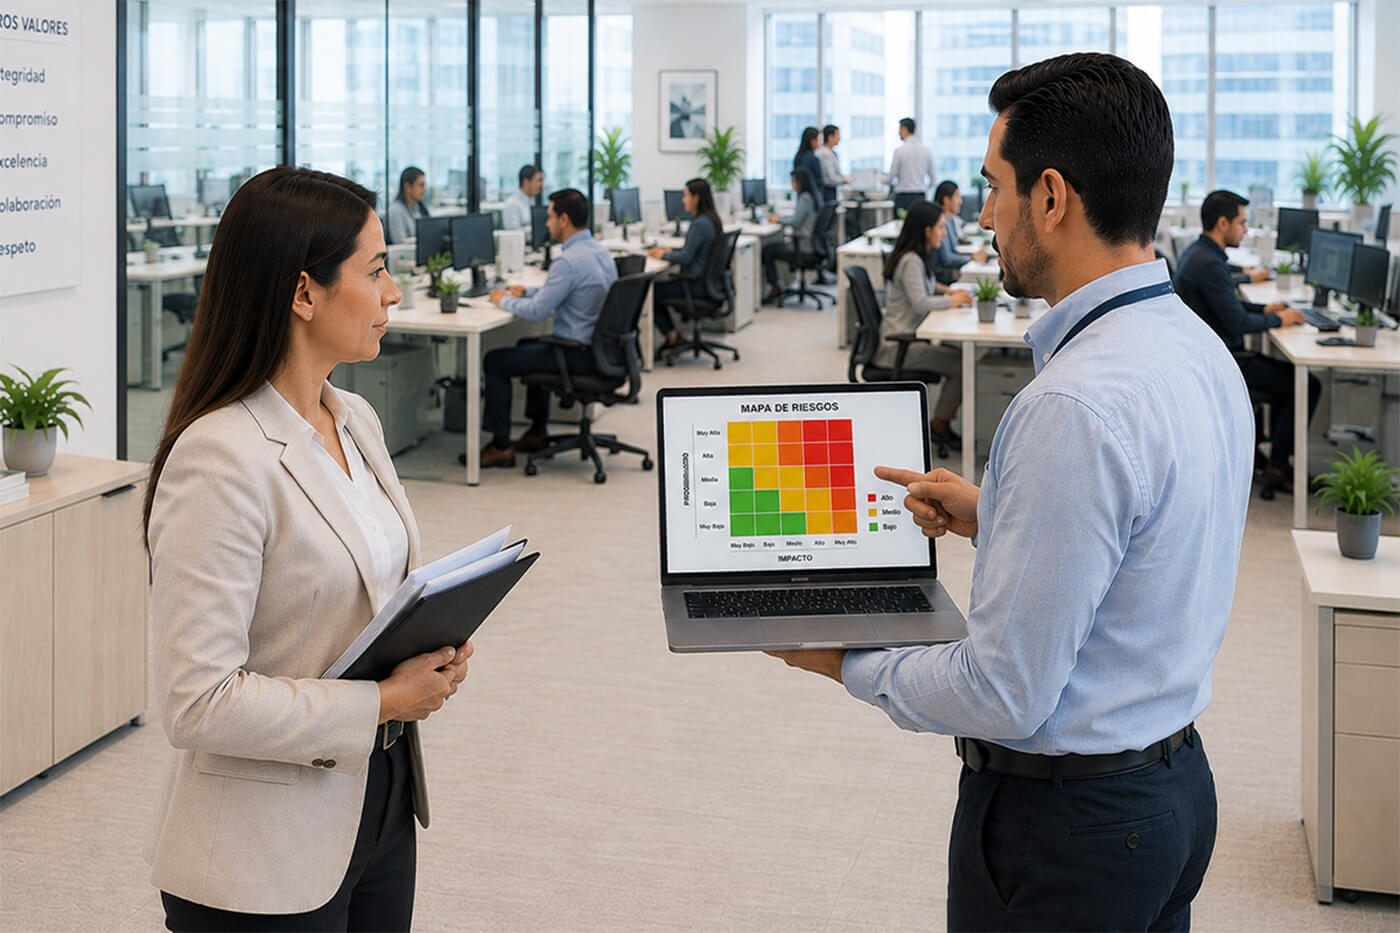

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.