
 Director de Finanzas
en Crowdzy de México, SAPI de C.V.
Para todas las organizaciones, la pregunta clave ahora es si el gobierno corporativo y sus sistemas de control interno son lo suficientemente sólidos para usar las herramientas de manera responsable, confiable y alineada con los objetivos estratégicos de la organización.
Son numerosos los casos de resultados adversos derivados de haber incorporado herramientas de IA en los procesos, donde el común denominador es la ausencia de mecanismos eficaces de supervisión y control:
Como puede notarse, está claro que cada error se origina por la insuficiencia de procesos de validación, revisión, trazabilidad y supervisión en el momento adecuado y antes de la presentación de los resultados a clientes, autoridades, inversionistas o público en general. La responsabilidad, por lo tanto, permanece en las personas y en los procesos de revisión establecidos por cada entidad.
Desde la perspectiva del gobierno corporativo, ninguno de estos incidentes es ocasionado por una falla tecnológica, sino por la debilidad en el sistema de control interno:
| Deficiencia de control interno | Consecuencia inmediata | Riesgo empresarial materializado |
| Validación insuficiente de la información | Emisión de informes, estudios y publicaciones con información incorrecta, incompleta o sesgada. | Información incorrecta utilizada para la toma de decisiones. |
| Supervisión inadecuada del uso de la IA | Responsabilidad de la organización por decisiones o respuestas erróneas que afectan a clientes, usuarios y terceros. | Responsabilidad frente a clientes, usuarios y terceros. |
| Controles débiles de aprobación | Difusión de información incorrecta que genera riesgos legales, financieros, regulatorios y reputacionales. | Publicación o difusión de información errónea. |
| Revisión profesional insuficiente | Rectificación de documentos, sanciones a profesionales y pérdida de credibilidad institucional. | Correcciones, sanciones y afectación a la reputación de la organización. |
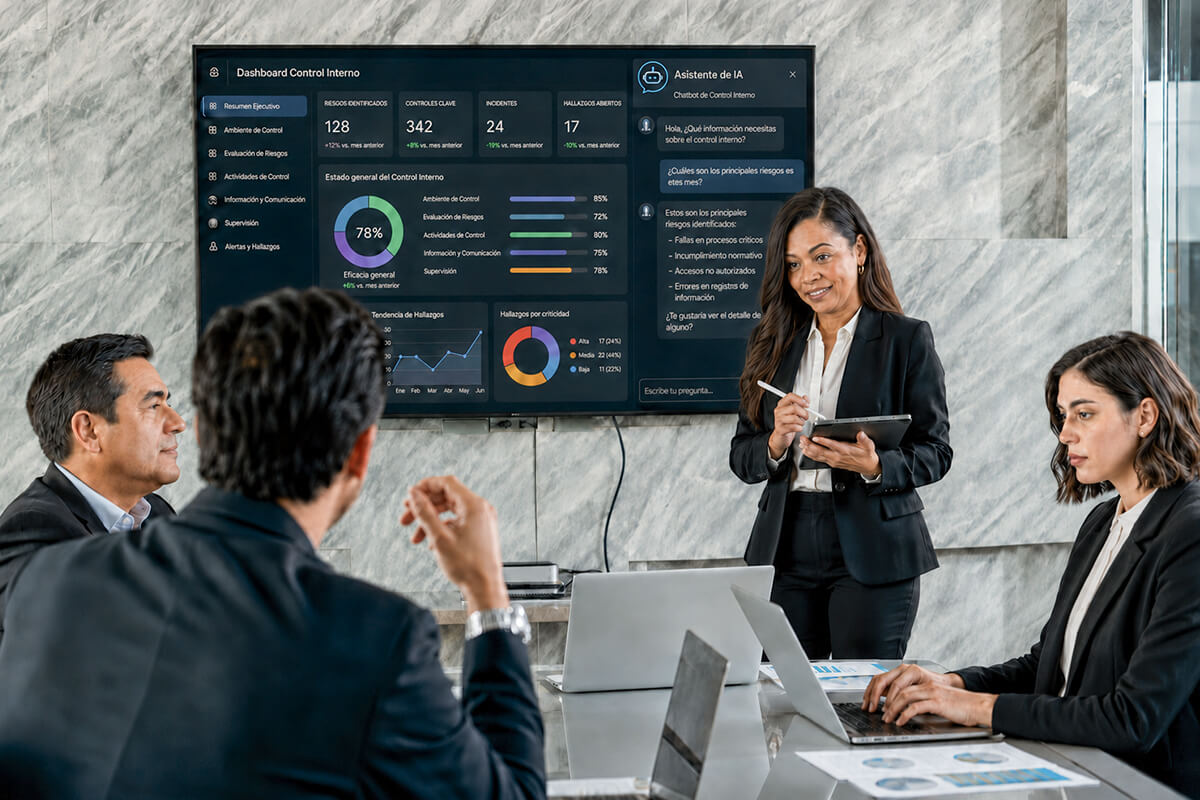
Una vez que se identifican los principales incidentes generados por el uso de la IA, originados en las debilidades del sistema de control interno, corresponde al gobierno corporativo responder ante estos riesgos. La respuesta no debe ser crear un modelo específico para el control de la herramienta, sino incorporar estas amenazas al sistema de gobernanza y administración de riesgos que la organización ya utiliza.
La alta dirección busca asegurar que la organización tenga identificado al responsable de tomar las decisiones, supervisar los procesos, validar la información y, sobre todo, responder por los resultados. El uso de la IA no cambia las responsabilidades del gobierno corporativo, únicamente amplía el universo de los riesgos que se deben supervisar.
Cuando se incorpora el uso de estas herramientas en cualquiera de los procesos, directos o complementarios, aparecen riesgos relativos a la calidad de la información: protección de datos, privacidad en el uso de la información, trazabilidad, transparencia y responsabilidad profesional.
No es que sean nuevas amenazas o ajenas al gobierno corporativo, sino que deben ser incluidas dentro del mismo modelo de administración de riesgos para supervisar sus procesos financieros, tecnológicos, operativos y regulatorios.
| Control de gobierno corporativo | Objetivo | Riesgo que mitiga |
| Definir los procesos autorizados para utilizar IA | Delimitar el alcance de la herramienta | Uso inadecuado de la IA en procesos críticos |
| Asignar un responsable del resultado | Garantizar la rendición de cuentas | Falta de responsabilidad sobre decisiones o entregables |
| Validar de forma independiente la información | Confirmar la confiabilidad del contenido | Información falsa, incompleta o no verificable |
| Documentar la intervención de la herramienta | Asegurar transparencia y evidencia del proceso | Falta de trazabilidad y dificultades de auditoría |
| Supervisar esta tecnología desde el consejo y los comités | Incorporar la IA al sistema de gobierno corporativo | Riesgos tecnológicos, operativos, legales y reputacionales |
En este nuevo contexto, el papel estratégico de los contadores públicos y los asesores empresariales se torna valioso al fortalecer sus competencias y aportar valor en la definición de los sistemas de control requeridos por el gobierno corporativo, tales como pensamiento crítico, evaluación de riesgos, evidencia suficiente, independencia y juicio profesional.
Dichos atributos permitirán transformar la información generada por las herramientas de IA en entregables listos para ayudar a tomar decisiones confiables a los empresarios, inversionistas y órganos de gobierno.
Ha terminado el tiempo de la duda sobre cómo incorporar la IA en las operaciones; ahora la pregunta correcta es: ¿cómo gobernar adecuadamente el uso de esta herramienta? La respuesta no se origina exclusivamente de la propia tecnología, sino que depende del fortalecimiento del gobierno corporativo. Las organizaciones que definan políticas claras y eficientes, control interno integral, mecanismos de validación, responsabilidades definidas y procesos de supervisión serán las que logren administrar correctamente los riesgos citados.
Quien tenga la ventaja competitiva en el mundo de los negocios no es quien utiliza más herramientas de IA, sino quien sea capaz de gobernar su uso con mecanismos sólidos de control interno, supervisión y rendición de cuentas. Una organización que incorpore herramientas tecnológicas de forma adecuada puede mejorar significativamente su creación de valor y su resiliencia empresarial. 
La calidad debe preceder a la tecnología; la IA fortalece la auditoría cuando existe supervisión, controles y juicio profesional respaldados por la NIGC 1.
Ernesto Gerardo Herrera Hurtado
La IA transforma volúmenes de datos en conocimiento que acelera decisiones, fortalece el cumplimiento aduanero y eleva la competitividad de las empresas.
Rosaura Aguilar Peña
La IA puede fortalecer el control interno del sector público solo si su adopción se acompaña de gobernanza sólida, supervisión humana y rendición de cuentas.
Jorge Alfredo Fernández Limón
La IA fortalece la prevención de lavado de dinero al analizar, detectar patrones y mejorar el cumplimiento, siempre bajo supervisión y validación humana.
Alejandro Méndez Rueda

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.