
 Director de Finanzas
en Crowdzy de México, SAPI de C.V.
La alta dirección debe preguntarse, con interés de autoexaminarse, por qué la autoridad identificó tales inconsistencias antes de que la propia organización las hubiera detectado a través de sus controles.
La digitalización permite al SAT analizar información sobre las operaciones de los contribuyentes; a través de pruebas específicas realizan cruces de facturas, declaraciones, retenciones y otros datos, determinando posibles diferencias. Por lo tanto, la primera reflexión a la que se llega es que los directivos están tomando decisiones trascendentales con información que no atiende la primera parte operativa requerida por la empresa, que es la de generar información precisa para el cumplimiento tributario.
Si bien es cierto que el control interno no es una garantía infalible de eliminación de errores, razonablemente implementado reduce los errores o los evidencia prontamente. El problema no es que un colaborador cometa un error, sino un control interno débil o inexistente que permita que la falla llegue a la contabilidad y los reportes sin ningún elemento que lo detecte. Un control interno efectivo debe determinar el origen del error, corregir de inmediato el proceso que lo causa y verificar que no vuelva a suceder.
La implementación de un control interno depende de establecer controles preventivos dentro de los procedimientos formales, capacitación a los colaboradores, conciliaciones periódicas entre los elementos de operación, etc. Las herramientas aplicadas para este fin deben partir de lo básico a lo avanzado, utilizando conciliaciones en los procesos y áreas, uso de software de Planificación de Recursos Empresariales (ERP, por sus siglas en inglés) y sistemas contables; además de tableros de indicadores, matrices de riesgos y alertas de inconsistencias.
Cuando la implementación del control solo busca cubrir un riesgo y no se diseña como parte integral de un proceso, se vuelve limitado y falible; entonces, únicamente aporta burocracia y lentitud a los procesos. El ejemplo más común de esto es obtener la firma o autorización de una gerencia en un proceso operativo.
Los ejecutivos de la empresa deben iniciar con una evaluación de riesgos, identificar plenamente qué procesos son sensibles a generar información financiera incorrecta, estimar su impacto y probabilidad de ocurrencia, y después someterlos a una prueba que verifique si hay suficiente control para prevenirlos, detenerlos y eliminarlos. El flujo sugerido es el siguiente:
Cabe aclarar que los indicadores y el seguimiento se pueden dar por la dirección, el comité de auditoría o el consejo de administración, dependiendo del tamaño de la empresa.
Para identificar a los responsables de operación, generación y conciliación de cifras clave, el gobierno corporativo deberá realizar un mapeo de procesos con una matriz de responsabilidades. La clave es determinar quién genera y valida la operación, el tercero que elabora una conciliación y quién integra y presenta la información financiera. Con esto, la segregación de funciones dentro de procedimientos debidamente estructurados permite establecer responsabilidades, asegurar los datos de información, detectar desviaciones y evitar errores visibles u ocultos dentro del proceso de operación.
A fin de prevenir errores en datos que provoquen revisiones o auditorías por parte del SAT, la empresa debe asegurar que la información es producida por la operación bajo los controles adecuados y la dirección del buen gobierno corporativo.
Ahora bien, la fiscalización basada en análisis de datos debe dirigirnos a invertir en esas áreas. La tecnología permite automatizar parte de las actividades, pero digitalizar un proceso deficiente no lo va a convertir en un control adecuado para la empresa. La prevención requiere el trabajo combinado de información, procesos actualizados, tecnología, responsables y supervisores.
Asimismo, una respuesta efectiva combina oportunidad, precisión, evidencia y criterio profesional. Una organización debe ser capaz de identificar rápidamente la operación observada, suficiencia en la documentación, conciliación contable fiscal y la explicación del criterio aplicado.
Si el SAT tiene la capacidad de analizar la información y detectar las inconsistencias con una gran oportunidad, ¿por qué la propia dirección de la empresa no podría hacer lo mismo antes que la autoridad? La respuesta dice mucho más sobre la organización que sobre sus impuestos; cuando el fisco detecta inconsistencias antes que la organización, entonces no solo es un problema tributario, sino que se convierte en una medición de la calidad de la información, el control interno y el gobierno corporativo.
Ante este desafío, la operación debe ser ejecutada con precisión por un equipo responsable, pero la responsabilidad primordial compete a la dirección y el gobierno corporativo, es decir, establecer el sistema de control, supervisar su funcionamiento y asegurar los resultados.
La trazabilidad permite a las organizaciones identificar, registrar y dar seguimiento a cada dato, registro o proceso durante todo su ciclo de vida. Cuando esta práctica se integra con un sistema robusto de control interno, la empresa cuenta con evidencia suficiente para demostrar el cumplimiento de sus obligaciones ante una auditoría del SAT, reduciendo riesgos fiscales, fortaleciendo la confianza de las autoridades y contribuyendo al logro de los objetivos estratégicos del negocio.
El due diligence fiscal permite identificar contingencias que pueden afectar el valor de una adquisición y generar responsabilidades para el comprador.
César Julio Catalán Sánchez, Ignacio Monroy Rodríguez
La ventaja competitiva no está en usar más Inteligencia Artificial, sino en integrarla con gobierno corporativo, control interno y rendición de cuentas.
Luis Leonardo López Juárez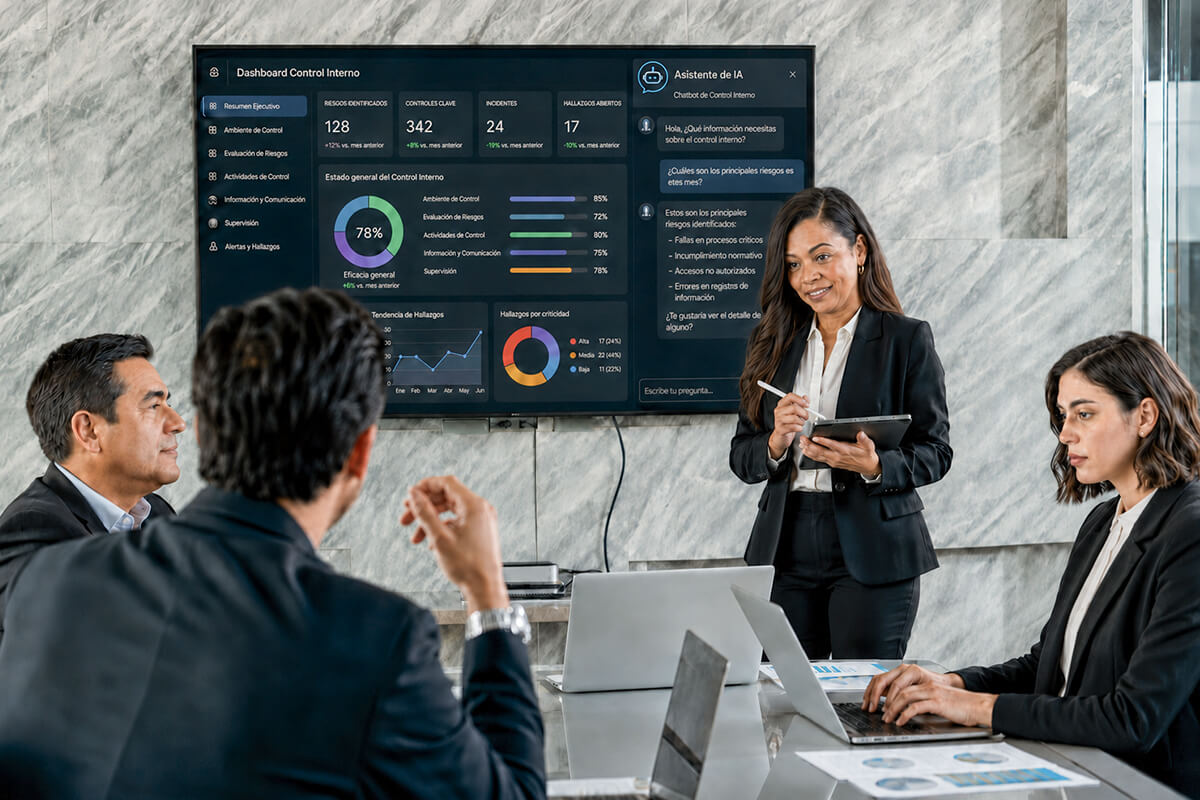
El SAT usa la vigilancia profunda para detectar inconsistencias y promover el cumplimiento, pero la falta de plazos claros genera incertidumbre jurídica.
Israel Reyes Lemus
Los agentes de IA transforman la operación fiscal y financiera al razonar y ejecutar tareas con mínima intervención humana, reduciendo errores y tiempos.
Adán López Quintanar

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.