 Socia
en BRB Consultoría Empresarial, S.C. y BRO Asesores de Negocios, S.C.
El fundamento normativo parte de los artículos 32-B ter, 32-B quater y 32-B quinquies del Código Fiscal de la Federación (CFF), los cuales imponen a las personas morales, fiduciarias, fideicomitentes, fideicomisarios y demás sujetos previstos la obligación de identificar, obtener, conservar y mantener actualizada la información de sus beneficiarios controladores.
Para cumplirla, esta determinación sigue un orden jurídico: primero se reconstruye la cadena de titularidad para localizar a la persona física que finalmente obtiene el beneficio económico; después se examina la cadena de control para identificar a quien puede imponer decisiones, ejercer derechos de voto respecto de más del 15% del capital social o conducir la administración, la estrategia o las principales políticas de la entidad. Por lo tanto, el beneficiario controlador no se elige, sino que se determina objetivamente conforme a la realidad económica, societaria y contractual.
Las reglas 2.8.1.20 a 2.8.1.23 de la Resolución Miscelánea Fiscal (RMF) para 2026 norman los controles, datos y documentos para conservar información trazable y congruente. Además, la reforma antilavado del 16 de julio de 2025 incorporó identificación, soporte y registro ante la Secretaría de Economía (SE). Las actividades vulnerables lo identifican, la administración integra su expediente y el auditor aporta seguridad razonable.
Los porcentajes superiores al 15% del estipulado en el CFF y al 25% del contemplado en el régimen antilavado pertenecen a marcos distintos, sin excluir participaciones menores. Como el control puede surgir de votos, nombramientos, vetos, actuación coordinada o dirección, deben analizarse el beneficio económico y las facultades reales. La información requerida por el Servicio de Administración Tributaria (SAT) se entrega en 15 días hábiles, mientras que los cambios se actualizan en 15 días naturales. Como el régimen comprende 22 categorías y el expediente integra la contabilidad fiscal, el contador concilia documentos corporativos, contratos, constancias y controles.
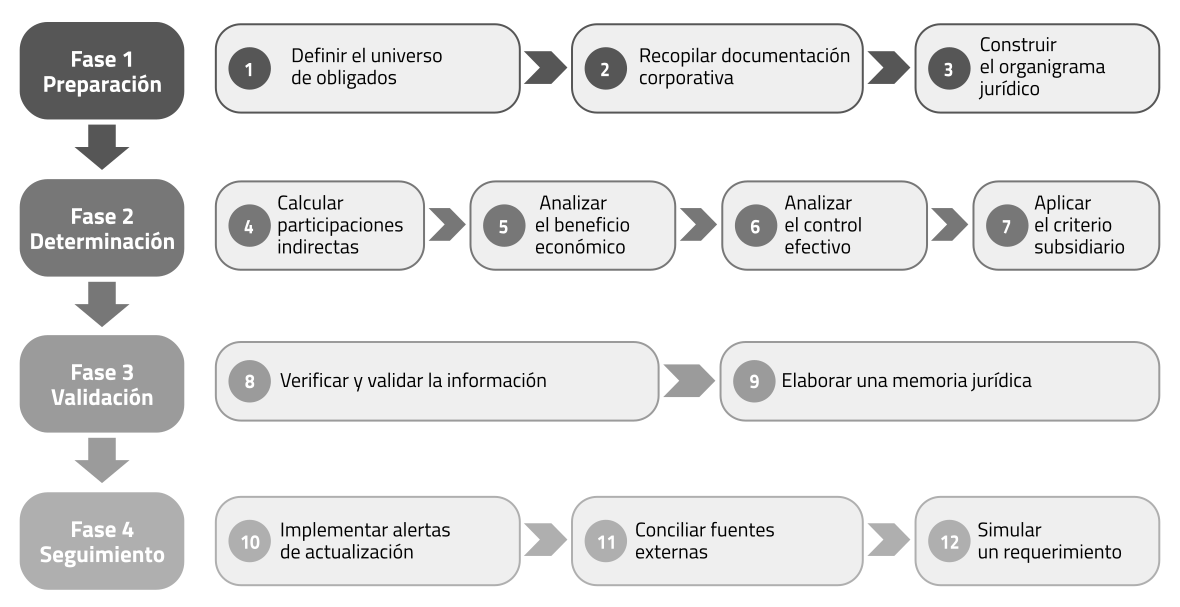
Por lo referido, la implementación delimita entidades, reúne documentos, construye el organigrama hasta personas físicas, calcula participaciones y examina ambos elementos. Cuando nadie resulta identificado, se aplica el criterio subsidiario; posteriormente, se validan datos, se prepara la memoria, se activan alertas y se simulan los requerimientos.
Fuente: elaboración propia.
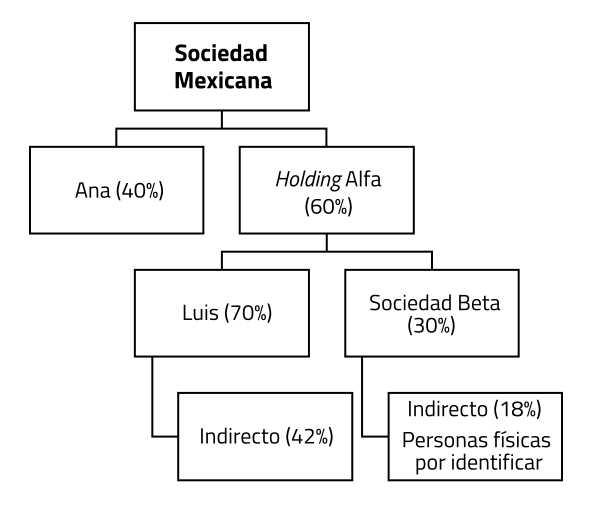
Este caso aclara que el socio visible de una empresa mexicana no siempre es la persona física final; por ende, debe recorrerse cada nivel de propiedad y control.
Fuente: elaboración propia.
Ana posee directamente el 40% de la sociedad mexicana, mientras que el holding Alfa concentra el 60%. Luis posee el 70% del holding Alfa y participa indirectamente con el 42% (60% × 70%). La sociedad Beta posee el 30% restante y participa indirectamente con el 18% (60% × 30%), por lo que requiere identificar a sus beneficiarios físicos.
Aunque los porcentajes reconstruyen la propiedad, no agotan el análisis. Así, con menos del 15%, alguien puede ser beneficiario si recibe beneficios o controla mediante acuerdos, nombramientos, vetos o dirección. La conclusión integra cifras y control.
El expediente corporativo fundamenta la inclusión de candidatos mediante estatutos, libros, actas, títulos, poderes, contratos, convenios e inscripciones. El organigrama vincula niveles, los documentos validan datos y la memoria registra cálculos, conclusiones y cambios; entonces, capital, propiedad y control coinciden.
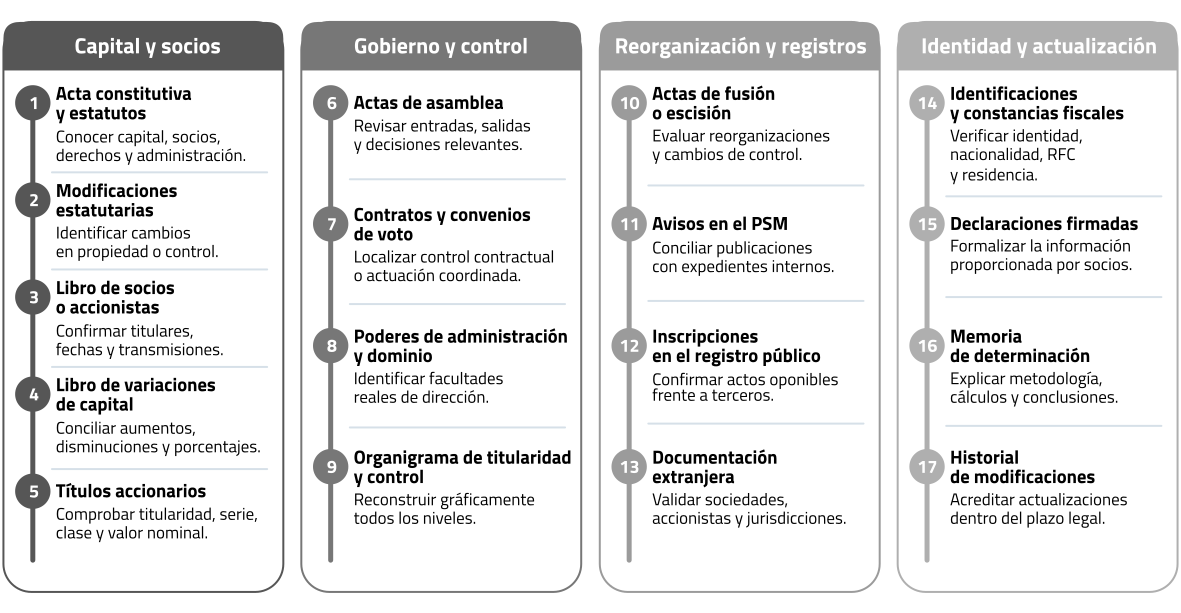
Fuente: elaboración propia
El expediente acredita identidad, residencia, situación fiscal, vínculo con la entidad, forma de participación o control y vigencia; por lo tanto, sus datos coinciden con actas, libros, títulos, contratos, organigramas y registros fiscales.
Por lo anterior, la información debe incluir nombres y alias; nacimiento y defunción; sexo, origen y nacionalidades; Clave Única de Registro de Población (CURP); residencia fiscal; identificación; estado civil; contactos y domicilios; relación y participación; datos y custodia de acciones; y fechas de adquisición, modificación y terminación.
Los artículos 84-M y 84-N del CFF fijan multas por beneficiario: de 1,686,750 a 2,249,000 pesos por no obtener, conservar o presentar datos; de 899,600 a 1,124,500 pesos por no actualizarlos; y de 562,250 a 899,600 pesos por datos incompletos o erróneos. Tres expedientes ausentes superan los cinco millones de pesos.
El incumplimiento fiscal puede generar consecuencias antilavado, pues quienes realizan actividades vulnerables deben identificar y conservar información del beneficiario controlador conforme a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). Sus artículos 53.° (fracción V) y 54.° (fracción II) prevén multas de 2,000 a 10,000 Unidades de Medida y Actualización (UMA), además de restricciones e investigaciones por recursos ilícitos.
| Conducta | Multa por cada beneficiario controlador |
| No obtener, conservar o presentar la información. | De 1,686,750 a 2,249,000 pesos |
| No mantener actualizada la información. | De 899,600 a 1,124,500 pesos |
| Presentar información incompleta, inexacta o con errores. | De 562,250 a 899,600 pesos |
Este análisis conecta cumplimiento y control interno. Las fortalezas y oportunidades concentran el valor del expediente, mientras que las debilidades y amenazas anticipan dependencias y riesgos. La identificación correcta permite conocer la propiedad y el control reales; además, fortalece los registros corporativos, reduciendo contradicciones ante el SAT, bancos, auditores y responsables antilavado.
Un expediente completo facilita auditorías, cuentas, financiamientos, inversiones y reorganizaciones; asimismo, permite detectar accionistas omitidos, estructuras irregulares, errores de participación y controladores no reconocidos. La integración requiere documentos y cálculos, especialmente ante estructuras complejas o extranjeras; por ello, depende de datos oportunos y recursos para traducirlos, validarlos, conservarlos, actualizarlos y protegerlos.
Por lo tanto, el cumplimiento afronta plazos breves, validación de documentos extranjeros, diferencias entre criterios fiscales, bancarios y antilavado, así como multas por cada persona omitida o mal documentada.
Desde 2022, la debida diligencia es una obligación contable permanente, ampliada por la reforma antilavado de 2025; por ello, la entidad identifica personas físicas finales, reconstruye titularidad y control, calcula participaciones, valida datos y conserva pruebas.
Este proceso debe alinear información corporativa, contable, fiscal, bancaria y antilavado ante estructuras extranjeras o cambios. Lograrlo requiere un modelo preventivo con responsables, expedientes, organigrama, memoria, conciliaciones, alertas y simulaciones; por ende, la información actualizada reduce multas, fortalece el control interno, la gobernanza y la confiabilidad financiera; asimismo, facilita relaciones con socios, bancos, inversionistas y autoridades.
El IMSS y el Infonavit pueden cobrar créditos fiscales, pero deben respetar legalidad, notificación, exigibilidad y los derechos legales de los patrones.
Elsa Yadira Ávila Martínez
En lo fiscal, la materialidad exige demostrar al SAT que las operaciones intercompañía existieron, tuvieron sustancia económica y generaron efectos reales.
Luis Francisco Kudo Vázquez
Un dictamen fiscal presentado fuera de plazo puede afectar el CSD, la opinión de cumplimiento y el acceso a beneficios previstos en tratados fiscales.
Arturo Valverde Herrera
En una compraventa de acciones se heredan riesgos históricos; en una de activos, el comprador puede acotar la operación y limitar contingencias fiscales.
Luis Antonio Monroy González

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas