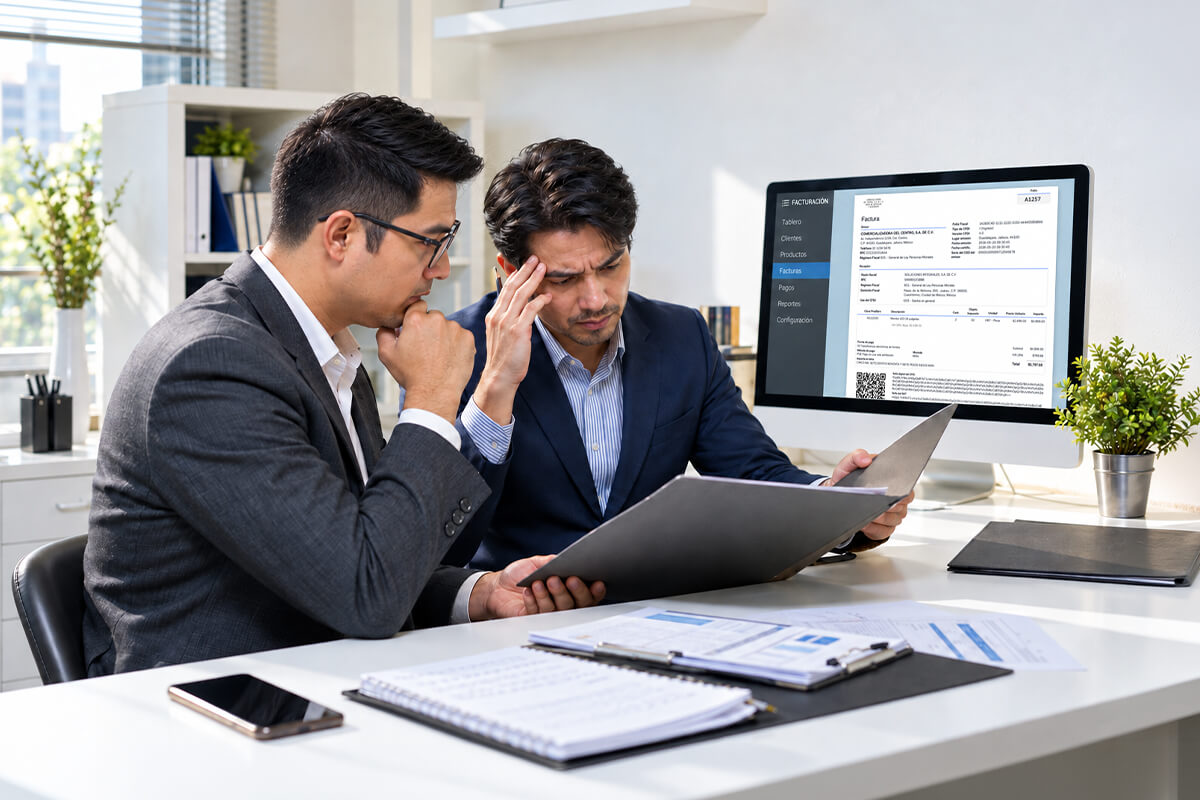

Cuando un contribuyente contrata un servicio o pacta una operación, recibe el Comprobante Fiscal Digital por Internet (CFDI), realiza el pago, registra la operación y archiva el contrato; hasta este momento, el expediente parece completo; sin embargo, meses después la autoridad pregunta qué se hizo, quién lo ejecutó, dónde ocurrió, qué se entregó y qué obtuvo el negocio. En pocas palabras, la factura y la transferencia prueban que hubo documentación y un pago, pero por sí solas no tienen el alcance de explicar lo que realmente pasó.
Esta diferencia cobró una nueva dimensión en 2026 con el artículo 29-A (fracción IX) del CFF, el cual establece que los CFDI deben amparar operaciones existentes o actos jurídicos reales. Cuando la autoridad presume que ese requisito no se cumple, el artículo 49.° bis le faculta a practicar una visita domiciliaria especial y resolver el procedimiento en un máximo de 24 días hábiles.
Para el contribuyente, el plazo decisivo es menor, ya que puede ofrecer pruebas durante la diligencia o dentro de los cinco días hábiles siguientes. En ese momento ya no basta con afirmar que la operación existió, sino que hay que explicarla con orden, congruencia y coherencia para relacionar cada documento exhibido con el hecho que acredita.
El CFDI es el punto de partida del sistema tributario y de la generación de información fiscal, así como de los cruces de vigilancia profunda de la autoridad; no obstante, no debería tratarse como una prueba autosuficiente. Todo juega su propio rol, no solo el CFDI, ya que el contrato acredita un acuerdo, la transferencia confirma que existió un pago y el registro contable valida el reconocimiento de la operación; sin embargo, la ejecución pertenece a otro plano y necesita hechos, datos y evidencia propia.
Ahí está el cambio más importante, ya que el expediente debe permitir que se siga el recorrido de la operación y que se respondan preguntas sencillas: ¿por qué se contrató?, ¿tenía capacidad para cumplir?, ¿qué se recibió?, ¿dónde quedó reflejado? No hace falta que el proceso sea una simple acumulación de documentos sin criterio, sino que es necesario que los documentos disponibles sean congruentes entre sí, expliquen y narren los hechos.
En el momento de la visita, la orden debe señalar el motivo por el cual la autoridad presume la falsedad de los CFDI; asimismo, también es importante destacar que, desde la entrega o notificación, se suspende la emisión de los comprobantes a los que se refiere el procedimiento. La diligencia puede practicarse en el domicilio fiscal, establecimientos, oficinas, bodegas, almacenes o en cualquier sitio donde se desarrollen las actividades o se presten los servicios amparados.
Adicionalmente, los representantes de la autoridad pueden tomar fotografías, audios o videos desde que se presentan en el lugar; la diligencia puede continuar con el representante legal, el encargado o la persona que se encuentre al frente; además, debe quedar documentada un acta circunstanciada como resultado del procedimiento.
Es importante que no se impida la visita, ya que esto no detiene el procedimiento: la ley prevé una nueva actuación y, si el obstáculo persiste, se emite una resolución sin mayor trámite.
Resulta pertinente mencionar que el 10 de julio y el 7 de agosto de 2026 se publicaron en el Diario Oficial de la Federación (DOF) nombres y claves del Registro Federal de Contribuyentes (RFC) de emisores que no desvirtuaron la presunción. La facultad ya pasó de la norma a la práctica y, cuando el nombre del contribuyente aparece publicado, el tiempo para preparar su explicación ya ha quedado atrás.
En una operación real, el problema no será la inexistencia de esta, sino la dificultad para probarla en pocos días; por ello, conviene revisar desde el origen que el concepto, la fecha, el importe y las condiciones del CFDI coincidan con lo contratado y que tengan congruencia con lo ejecutado. Una descripción genérica quizá cumpla superficialmente, pero después complica la conexión con los entregables reales, los reportes de la operación y servicios o los movimientos de los inventarios.
La recomendación debe entenderse más allá y analizarse la capacidad de quien ejecuta el trabajo, es decir, si tiene contratado personal, si cuenta con activos, inventarios, tecnología, instalaciones, capacidad y permisos; todo esto ayuda a entender si se puede cumplir con el volumen de la operación y la complejidad contratada.
Hoy no solo se trata de pedir una constancia o realizar un simple listado de cumplimiento, ya que se tiene que observar toda la estructura disponible, la sustancia económica y constatar que todo da sentido a la operación. En este orden de ideas, no todos los expedientes deberían verse iguales.
Si una consultoría y una compra de inventario se intentan acreditar con la misma carpeta, probablemente se está documentando el trámite y no la transacción y, en un futuro, podría ser escaso el soporte para materializar las operaciones.
La reacción inicial del contribuyente puede ordenar o complicar todo el procedimiento; por ende, la recepción, seguridad y responsables del establecimiento deben tener claro a qué áreas comunicar; posteriormente, las áreas fiscal, jurídica, contable y operativa deben coordinarse sin obstruir la diligencia ni perder de vista la pregunta central, es decir, ¿qué operación se está cuestionando?
En ese primer momento conviene verificar la identidad de los visitadores, conservar copia de la orden, designar testigos y registrar quién atendió. Antes de firmar, debe revisarse que el acta describa correctamente los hechos, los documentos exhibidos y las manifestaciones realizadas. Negarse a firmar o a recibir copia no invalida el acto; es más útil dejar aclaraciones y conservar una cronología completa de lo sucedido.
La orden y el acta marcan los límites de la respuesta; no es necesario defender todas las operaciones de la empresa o entregar información sin dirección. Primero, hay que precisar el motivo de la presunción, los CFDI involucrados y las irregularidades asentadas; solo entonces tiene sentido elegir la evidencia.
El artículo 49.° bis del CFF exige identificar cada prueba y relacionarla con el hecho que pretende desvirtuar; además, debe referirse al objeto de la visita, haberse obtenido lícitamente y no haber sido declarada nula en otro procedimiento. La autoridad no valorará el peso de una carpeta, sino la capacidad que tengan los documentos para comprobar la operación cuestionada.
Una matriz puede facilitar esta tarea; para cada CFDI u observación se registra el hecho señalado, la explicación del contribuyente, la evidencia relacionada, lo que acredita cada documento y su número de anexo. Es una herramienta sencilla, pero obliga a responder algo que muchas veces se pierde: ¿para qué estoy ofreciendo esta prueba?
La temporalidad cuenta mucho. Correos, fotografías, registros de sistemas, entregables, bitácoras y acuses generados durante la operación suelen tener mayor fuerza que los documentos preparados después de iniciada la revisión. Cinco días pueden alcanzar para ordenar y explicar lo que ya existe; difícilmente alcanzan para reconstruir con credibilidad lo que nunca se documentó.
Si el emisor desvirtúa la presunción, la autoridad debe levantar la suspensión; en caso de no lograrlo, los CFDI se consideran falsos, las operaciones pierden el efecto fiscal que se les hubiera dado y el Certificado de Sello Digital (CSD) queda sin efectos.
Posteriormente, el nombre y el RFC del emisor se publican en el portal del SAT y en el DOF, y la cadena continúa. Los receptores que dieron efectos fiscales a esos comprobantes cuentan con 30 días naturales, contados a partir de la publicación en el DOF, para revertirlos mediante declaración complementaria. Si los receptores no se corrigen, la autoridad puede restringir temporalmente su CSD. Todo esto deja una idea central: la materialidad dejó de ser un asunto exclusivo de quien factura y también exige vigilar a los proveedores.
El control de la materialidad comienza cuando se solicita o se contrata la operación y termina cuando existe evidencia suficiente de la ejecución, la aceptación, el pago, el registro y el cumplimiento fiscal. El área contable puede conciliar los CFDI y las pólizas, pero no puede reconstruir por sí sola lo ocurrido en las áreas de compras, almacén, proyectos, ventas o tecnología. Quien recibe el bien o el servicio debe participar en la conservación de la evidencia.
Una revisión periódica ayuda a detectar vacíos antes de que exista una visita; puede concentrarse en operaciones por monto, concepto, complejidad o riesgo del proveedor. No está de más incluir la verificación de domicilios y capacidad; asimismo, resulta pertinente monitorear publicaciones del SAT y del DOF, así como añadir pruebas de control interno para conocer tiempos y movimientos necesarios para localizar el soporte de una operación. Quizá esta sencilla prueba revele más que un expediente de alto volumen.
El artículo 49.° bis no modifica lo que ocurrió en una operación real, pero sí eleva la velocidad y la calidad con la que se debe demostrar; además, en un procedimiento que concede cinco días para aportar pruebas, la respuesta dependerá menos de la habilidad para buscar documentos sobre la hora y más de la disciplina operativa diaria con la que se generaron desde el origen.
La lectura más acertada de la reforma es la de priorizar el control interno, blindar los procesos, documentar las operaciones con evidencia que explique su realidad y que, entre estos hechos, existen personas, capacidad, entregables y pagos. La mejor defensa no se arma cuando llega una orden de visita, sino que se conserva día con día mientras el negocio está en marcha.
La deducibilidad de la publicidad exige demostrar sustancia económica, trazabilidad y una relación clara entre el gasto, la actividad y los ingresos.
Adriana Rodríguez Cuevas, Daniela Camargo Ibarra
Las nuevas reglas aduaneras exigen a importadores y exportadores acreditar la materialidad, trazabilidad y sustancia económica de cada operación realizada.
Gloria Rocío Estrada Antón
Un dictamen fiscal presentado fuera de plazo puede afectar el CSD, la opinión de cumplimiento y el acceso a beneficios previstos en tratados fiscales.
Arturo Valverde Herrera
El CFDI es un eje central de la fiscalización, pues permite al SAT conocer operaciones, detectar inconsistencias y presumir actos de evasión o simulación.
Alfredo Jesús Vargas Cid del Prado

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas