
 Profesor investigador titular
en Universidad del Caribe
La sección 301 de la Trade Act of 1974 es un instrumento de la política comercial de Estados Unidos para responder ante actos, políticas o prácticas extranjeras que considere injustificables, irrazonables o discriminatorios para el comercio internacional.
En este contexto, el 23 de julio de 2026, la Oficina del Representante Comercial de Estados Unidos (USTR, por sus siglas en inglés) anunció la conclusión de 60 investigaciones relacionadas con la ausencia o insuficiente aplicación de prohibiciones a la importación de mercancías producidas, total o parcialmente, mediante el trabajo forzoso. De acuerdo con la USTR, estas investigaciones fueron realizadas a países desde donde se origina el 99.4% del total de las importaciones hacia Estados Unidos.
La decisión adquiere relevancia, no solamente por el número de países involucrados, sino porque vincula dos ámbitos que tradicionalmente podrían analizarse por separado: las condiciones laborales dentro de las cadenas de suministro y la política arancelaria. Como resultado de las investigaciones, Estados Unidos estableció aranceles del 10 o 12.5% para las mercancías provenientes de las economías involucradas, aunque con tratamientos y excepciones diferenciados.
| Tratamiento | Aplicación general |
| 10% adicional | México, Canadá, Argentina, India, Indonesia y Reino Unido |
| Hasta alcanzar el 10% (considerando el arancel de la nación más favorecida) | Unión Europea y Taiwán. |
| Hasta alcanzar el 12.5% (considerando el arancel de la nación más favorecida) | Japón, Corea del Sur y Suiza. |
| 12.5% | Resto de países investigados. |
| Sin arancel adicional | Mercancías comprendidas dentro de las diferentes exenciones. |
Nota: síntesis que puede ser complementada en el Presidential Memoranda del 23 de julio de 2026 por The White House.
A partir de lo anterior, surge la siguiente pregunta: ¿cuál podría ser una motivación para incrementar las investigaciones comerciales y establecer nuevas políticas arancelarias?
La magnitud de las importaciones constituye una parte de la relación comercial de Estados Unidos con el resto del mundo; sin embargo, el elemento que podría detonar las políticas arancelarias incrementales sería el balance comercial bilateral, particularmente cuando las compras provenientes de un determinado país superan de manera considerable las exportaciones estadounidenses dirigidas hacia ese mismo mercado.
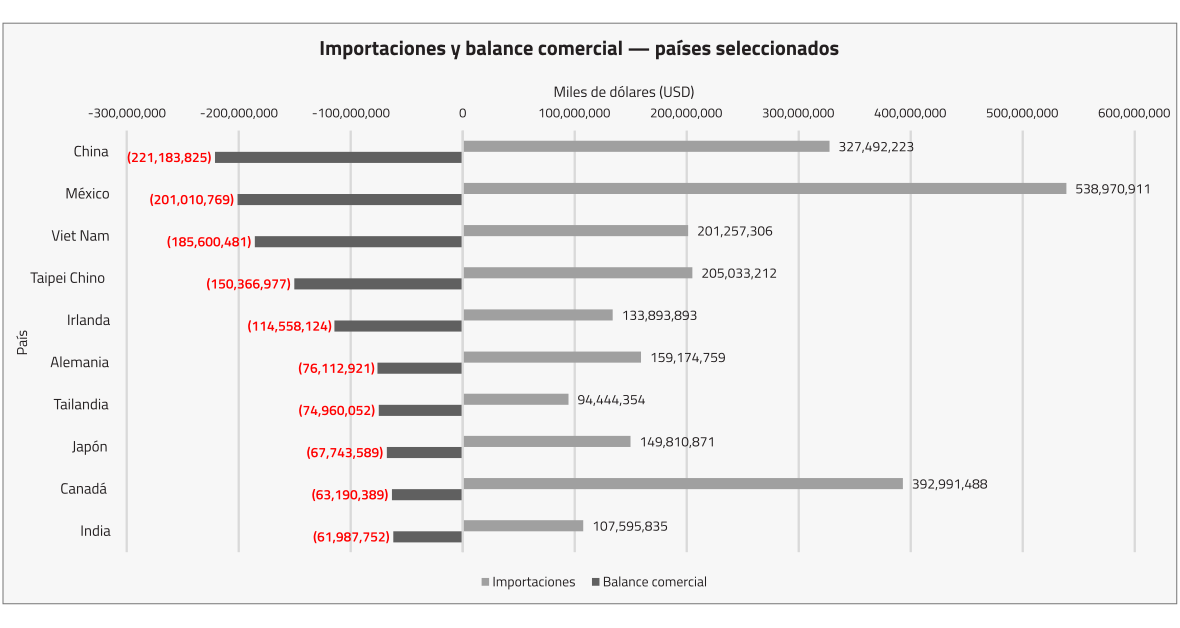
Nota: valores obtenidos de Trade Map, International Trade Centre (2026) https://www.trademap.org/en/
De acuerdo con la información correspondiente a 2025, Estados Unidos registró balances comerciales negativos con 95 de los 218 países y territorios registrados en el International Trade Centre, cuyos déficits acumulados ascendieron a 1.58 billones de dólares. No obstante, estos desequilibrios no se distribuyeron de manera homogénea. China presentó el mayor saldo negativo con 221.18 miles de millones de dólares, seguido por México con 201.01 miles de millones; Vietnam con 185.60 miles de millones, Taipéi Chino con 150.37 miles de millones e Irlanda con 114.56 miles de millones de dólares. En conjunto, estos cinco socios representaron alrededor del 55.2% de la suma de los balances comerciales negativos registrados por Estados Unidos.
En este sentido, resulta particularmente relevante que entre los países con mayores déficits aparezcan economías con características y vínculos comerciales distintos. México y Canadá forman parte del Tratado entre México, Estados Unidos y Canadá (T-MEC); China continúa siendo uno de los principales proveedores externos de mercancías para el mercado estadounidense, mientras que Vietnam, Taipéi Chino, Irlanda, Alemania, Tailandia, Japón, India y Corea del Sur participan de manera relevante en cadenas internacionales de manufactura, tecnología, productos farmacéuticos, bienes de capital o bienes de consumo.
Ahora bien, el déficit comercial no necesariamente constituye por sí mismo evidencia de una práctica comercial desfavorable, puesto que también puede reflejar diferencias en especialización productiva, demanda interna, inversión, integración de cadenas de suministro y competitividad.
Sin embargo, desde la perspectiva de la política comercial estadounidense, la magnitud y concentración de estos balances negativos se convierte en un elemento de interés para realizar investigaciones e imponer aranceles. Los 10 países con mayores déficits concentraron aproximadamente el 77% del valor de los saldos negativos, lo que permite advertir que las preocupaciones comerciales de Estados Unidos podrían dirigirse con mayor intensidad hacia un grupo relativamente reducido de sus socios.
En ese contexto, el balance comercial puede interpretarse no solo como un resultado estadístico de los intercambios internacionales, sino también como una variable que contribuye a explicar la utilización de aranceles, investigaciones comerciales, negociaciones bilaterales y otras medidas orientadas a modificar las condiciones de acceso al mercado estadounidense.
Entre las 60 economías analizadas existe otra diferencia particularmente interesante. La USTR identificó a 54 países que, de acuerdo con sus conclusiones, no habían establecido y aplicado efectivamente una prohibición a las importaciones producidas mediante trabajo forzoso, pero México se encontró en una situación distinta.
Junto con Canadá, Ecuador, la Unión Europea y Pakistán, México fue incluido dentro de un segundo grupo de países que cuentan con una prohibición, pero que, conforme a la determinación estadounidense, no la habrían aplicado efectivamente.
En el apartado correspondiente específicamente a México, la USTR señala que su determinación considera precisamente esa insuficiencia en la aplicación efectiva y, como resultado, establece un arancel del 10% para los productos mexicanos, sujeto a exenciones contempladas en el propio aviso. Para implementar las medidas, Estados Unidos modificó el capítulo 99 del Harmonized Tariff Schedule of the United States (HTSUS). Para México se incorporó la fracción arancelaria 9903.05.55, mediante la cual se establece, en términos generales, la aplicación del arancel adicional del 10%.
No obstante, el mismo esquema incorpora la fracción arancelaria 9903.05.94, correspondiente a determinados productos originarios de México. Las notas que acompañan la modificación señalan que los derechos adicionales establecidos bajo esta fracción no se aplican a los productos mexicanos que califiquen como originarios conforme al T-MEC.
En lugar de afirmar simplemente que las exportaciones mexicanas enfrentan un nuevo arancel del 10%, resulta necesario preguntarse primero si los productos pueden recibir trato preferencial al amparo del T-MEC. Otro elemento que debe considerarse son las exenciones de la propuesta inicial de la USTR, la cual señaló que determinados productos podrían quedar excluidos cuando la aplicación de nuevos aranceles provocara problemas de abastecimiento dentro de Estados Unidos, ocasionara disrupciones económicas importantes o afectara a mercancías que no puedan producirse internamente en cantidades suficientes.
Solo resta enfatizar que este tipo de medidas y sus exenciones dependen de una buena negociación del T-MEC, donde el Gobierno de México habrá de ser cauto y precavido en conservar una buena relación con Estados Unidos, pues representa un destino de las exportaciones mexicanas que, al cierre del 2025, representó el 81.8% del total.
La investigación bajo la sección 301 puede derivar en nuevos aranceles de Estados Unidos y afectar exportaciones mexicanas, sectores clave y revisión del T-MEC.
Antonio González Rodríguez
A través de mayor inclusión financiera y vigilancia coordinada, los planes ocupacionales podrán consolidarse y garantizar un retiro digno para los mexicanos.
Martha Angélica León Alvarado
Es necesario realizar revisiones periódicas y verificar el cumplimiento del programa IMMEX y el anexo 24 desde la perspectiva del comercio exterior.
Magdalena Macías Ríos
Se deben auditar los criterios ASG debido a que son generadores de valor compartido en las empresas y buscan forjar una economía circular.
Alejandro Méndez Rueda

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.