
 Socio
en Chevez Ruiz Zamarripa y Cía., S.C.

Dichas interpretaciones se relacionan con el alcance de los artículos 29.°, fracción IV, de la Ley del IVA (LIVA) y el 58.° de su reglamento, que establecen los requisitos para considerar que un servicio es aprovechado en el extranjero y, por lo tanto, es sujeto a la tasa del 0% del impuesto.
Esta situación resulta relevante, pues la incorporación de criterios distintos a los previstos en la legislación puede generar afectaciones constitucionales en perjuicio de los contribuyentes al imponer consecuencias jurídicas no contempladas, aun cuando se cumpla con la normativa vigente.
Conforme al artículo 29.° de la LIVA, las empresas residentes en el país aplicarán la tasa del 0% al valor de la enajenación de bienes o prestación de servicios cuando estos se exporten. La fracción IV del citado artículo considera como exportación de servicios el aprovechamiento en el extranjero de servicios prestados por residentes en el país, entre otros, por concepto de asistencia técnica, publicidad, comisiones, mediaciones, seguros y reaseguros.
Por su parte, el artículo 58.° del Reglamento de la LIVA establece que el aprovechamiento en el extranjero comprende tanto los servicios prestados en territorio nacional como aquellos proporcionados fuera de este. Asimismo, señala que, entre otros supuestos, los servicios se consideran aprovechados en el extranjero cuando son contratados y pagados por un residente en el extranjero sin establecimiento en el país, mediante cheque nominativo o transferencia de fondos a las cuentas del prestador del servicio en instituciones de crédito o casas de bolsa, siempre que el pago provenga de cuentas de instituciones financieras ubicadas en el extranjero.
De lo referido se desprende que, para efectos del artículo 29.°, fracción IV, de la LIVA, en relación con el artículo 58.° de su reglamento, los servicios se consideran exportados cuando:
Aunque el texto legal establece requisitos específicos para actualizar el supuesto de aprovechamiento en el extranjero y, en consecuencia, la exportación de servicios gravados a la tasa del 0% del IVA, diversos TCC han sostenido criterios distintos al interpretar los artículos referidos, incorporando elementos adicionales que hacen insuficiente el cumplimiento formal de la normativa para acceder a las consecuencias jurídicas previstas.
En particular, diversos Tribunales Colegiados en Materia Administrativa del Primer Circuito, con sede en la Ciudad de México, han determinado que el cumplimiento de los requisitos establecidos en el artículo 58.° del Reglamento de la LIVA no es suficiente para acreditar que los servicios fueron efectivamente aprovechados en el extranjero y, por lo tanto, que resulten aplicables a la tasa del 0% del IVA.
En términos generales, los criterios sostenidos por dichos TCC parten de considerar que no basta con acreditar que el servicio fue contratado y pagado por un residente en el extranjero conforme al artículo 58.° del Reglamento de la LIVA. A partir de la interpretación del concepto de aprovechamiento en el extranjero, dichos órganos jurisdiccionales han considerado necesario demostrar que el beneficio o utilidad económica derivada del servicio se obtuvo fuera del territorio nacional, así como identificar que el destinatario extranjero fue quien recibió dicho beneficio.
Dichos criterios se encuentran reflejados, entre otras, en las siguientes resoluciones:
Con base en estas interpretaciones, los TCC han considerado que el cumplimiento literal del artículo 58.° del Reglamento de la LIVA no constituye, por sí mismo, un elemento suficiente para demostrar que un servicio fue aprovechado en el extranjero y, en consecuencia, que pueda considerarse exportado conforme al artículo 29.°, fracción IV, de la LIVA.
Bajo esta interpretación, aun cuando se cumplan los requisitos previstos en el artículo 58.° del reglamento referido, el contribuyente debe acreditar adicionalmente que el servicio fue efectivamente aprovechado en el extranjero, que el provecho o utilidad económica derivada de este se obtuvo fuera del territorio nacional y que el destinatario extranjero fue quien aprovechó tal beneficio.
Asimismo, tales exigencias no se encuentran expresamente previstas en el artículo 29.°, fracción IV, de la LIVA ni en el artículo 58.° de su reglamento, los cuales establecen los supuestos normativos para considerar exportado un servicio. Si bien puede sostenerse una interpretación conjunta de ambas disposiciones, dicha interpretación incorpora elementos adicionales que no se desprenden del texto reglamentario y que condicionan la aplicación de la tasa del 0% del impuesto a requisitos distintos de los previstos por el legislador.
Aunado a lo anterior, se advierte que dicho criterio deja de considerar lo dispuesto por el artículo 1.° de la LIVA, conforme al cual la prestación de servicios únicamente es objeto del gravamen cuando se realiza en territorio nacional. En ese sentido, para que un servicio pueda ubicarse dentro del supuesto de la ley, debe prestarse inicialmente en territorio mexicano.
Los criterios sostenidos por diversos TCC encuentran sustento, según lo señalado en sus propias resoluciones, en el amparo directo en revisión 2007/2015, resuelto por la entonces segunda sala de la Suprema Corte de Justicia de la Nación (SCJN), que dio origen a la jurisprudencia 2a. CXXIX/2015 (10a.), mediante la cual se incorporaron los elementos objetivos y subjetivos para analizar el concepto de aprovechamiento en el extranjero previsto en el artículo 29.° de la LIVA.
No obstante, la resolución emitida el 23 de septiembre de 2015 en este amparo directo en revisión correspondió a una controversia del ejercicio fiscal 2005, periodo en el que el artículo 58.° del Reglamento de la LIVA aún no se encontraba vigente. La propia sentencia reconoce que el análisis se realizó únicamente respecto del artículo 44.° del reglamento vigente en ese ejercicio, disposición que no contemplaba las mismas hipótesis ni requisitos establecidos posteriormente en el artículo 58.° del ordenamiento en vigor a partir de 2006.
A pesar de ello, la tesis 2a. CXXIX/2015 (10a.), derivada del amparo directo en revisión 2007/2015, ha sido utilizada por diversos TCC para definir el alcance del concepto de aprovechamiento en el extranjero, sin considerar que la propia sentencia señaló expresamente que el artículo 58.° del Reglamento de la LIVA no fue analizado por no encontrarse en uso al momento de los hechos controvertidos. En consecuencia, se ha aplicado un criterio que no toma en cuenta la legislación vigente aplicable.
Si bien el artículo 5.° del Código Fiscal de la Federación (CFF) permite la interpretación de las disposiciones en los términos establecidos por dicho ordenamiento, ello no faculta a incorporar, mediante una interpretación extensiva, requisitos adicionales que desplacen o desnaturalicen los supuestos normativos previstos para la exportación de servicios. En esta materia, el artículo 29.°, fracción IV, de la LIVA establece el supuesto de exportación relacionado con el aprovechamiento en el extranjero, mientras que el artículo 58.° de su reglamento precisa los supuestos para su actualización.
Por lo anterior, cuando la interpretación jurisdiccional exige acreditar elementos adicionales no previstos en la ley o el reglamento, o bien atribuye al concepto de aprovechamiento un alcance que vacía de contenido los supuestos reglamentarios, se genera una posible afectación a la certeza jurídica de los contribuyentes y al principio de legalidad tributaria, esto al imponer consecuencias distintas a las previstas en el marco normativo vigente. En consecuencia, una interpretación del artículo 58.° del reglamento de la LIVA como la sostenida por diversos TCC puede dejar sin efecto práctico los requisitos establecidos por dicha disposición, cuya finalidad es fijar parámetros claros para determinar cuándo un servicio prestado en México se considera exportado por ser aprovechado en el extranjero y, por ende, sujeto a la tasa del 0% del gravamen.
Asimismo, debe distinguirse entre un servicio que es objeto del impuesto por prestarse en territorio nacional y la cuestión distinta relativa a su aprovechamiento efectivo en el extranjero para efectos de la aplicación de la tasa del 0%. Confundir ambos aspectos conduce a interpretaciones restrictivas que no se desprenden del marco legal y reglamentario aplicable.
La SCJN validó el cobro del 2% a plataformas digitales como aprovechamiento, decisión que redefine los límites entre ingresos tributarios y no tributarios.
Daniel Castro Hernández
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo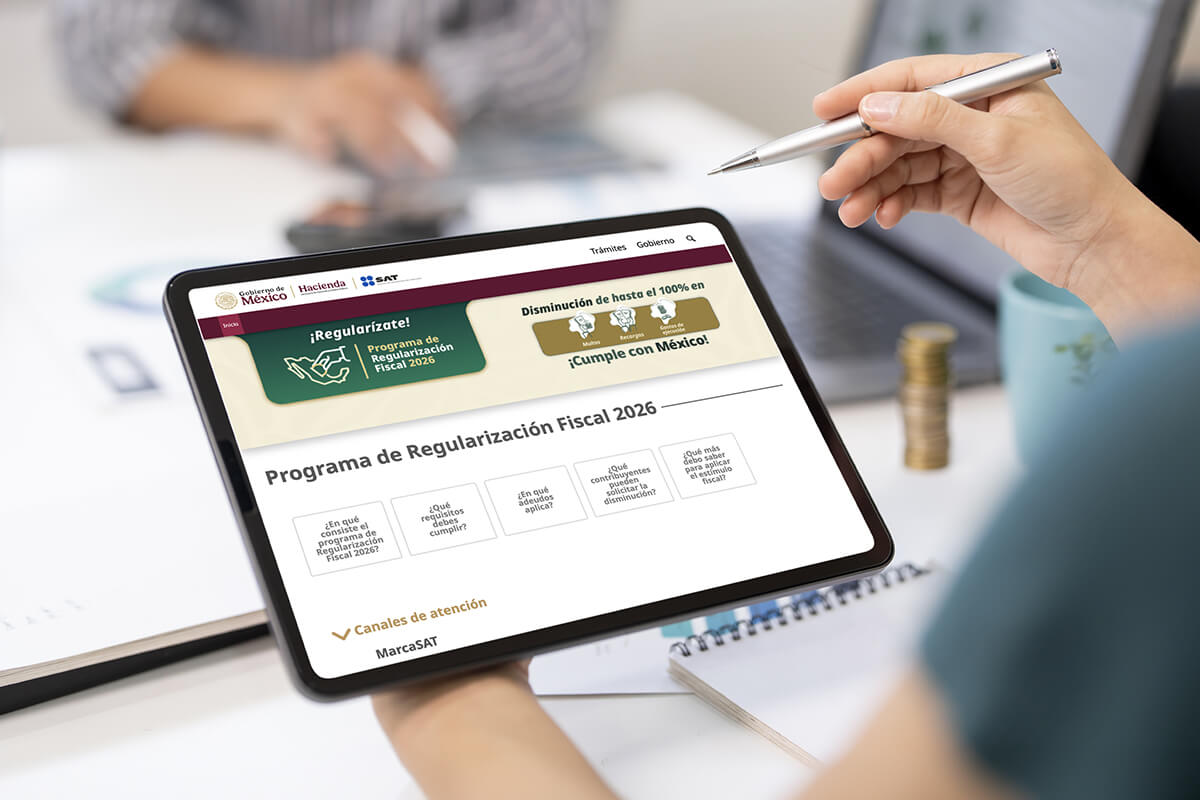
Mantener vigente y resguardada la e.firma permite presentar declaraciones, emitir CFDI, activar el buzón tributario y solicitar devoluciones fiscales.
Juan Alberto Morales Mar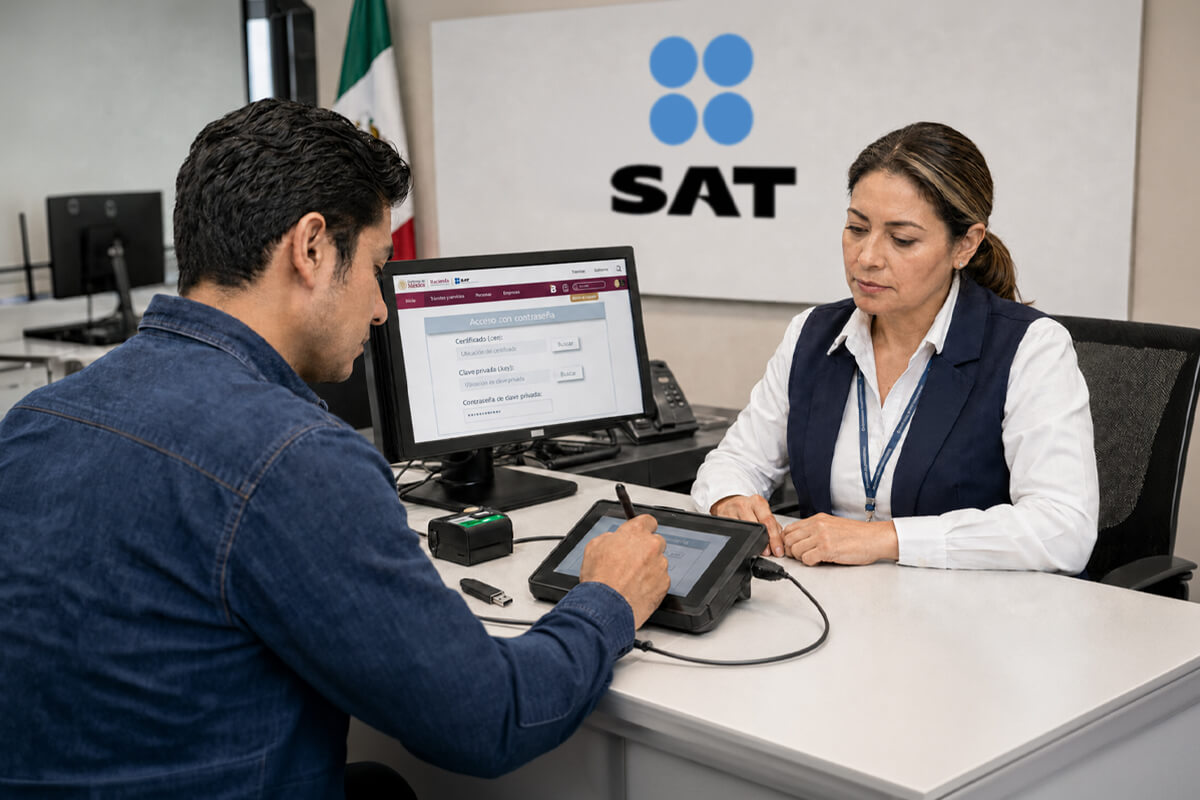
La investigación bajo la sección 301 puede derivar en nuevos aranceles de Estados Unidos y afectar exportaciones mexicanas, sectores clave y revisión del T-MEC.
Antonio González Rodríguez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.