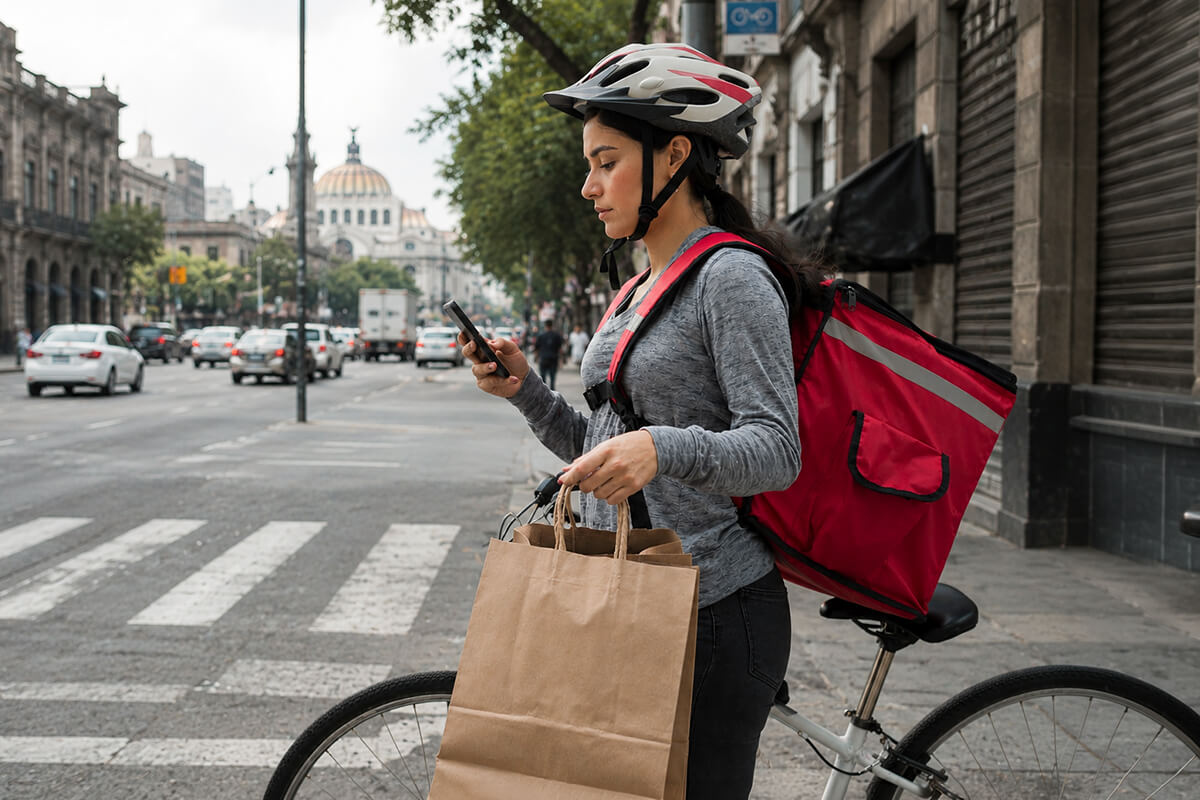

El 27 de noviembre de 2025, en sesión del pleno de la Suprema Corte de Justicia de la Nación (SCJN), se resolvió el amparo en revisión 681/2022, promovido por la empresa Uber, mediante el cual se validó por mayoría de votos la constitucionalidad del ingreso no tributario establecido en el Código Fiscal de la Ciudad de México (CFCDMX), consistente en un 2% sobre las comisiones a cargo de las plataformas digitales que, como parte de su modelo de negocios, realizan actividades de intermediación utilizando la infraestructura de la ciudad (sus vialidades), introducido desde el Paquete Fiscal 2022.
En este sentido, la SCJN reconoció que el ingreso previsto en el artículo 307.° ter del CFCDMX, publicado en la Gaceta Oficial de la CDMX el 30 de diciembre de 2021, no constituye una contribución, sino que tiene la naturaleza jurídica de un “aprovechamiento” como medida compensatoria y resarcitoria a favor de la entidad federativa por los impactos generados en materia de movilidad.
El presente artículo sostiene que dicha determinación plantea una posible recaracterización normativa del concepto de aprovechamiento, al privilegiar la clasificación formal otorgada por el legislador sobre el análisis de los elementos materiales del cobro. Lo anterior resulta relevante, pues al determinar que un ingreso público no tiene naturaleza tributaria, se excluye la aplicación de los principios constitucionales de justicia fiscal y se modifican los límites bajo los cuales pueden actuar las autoridades.
En la sentencia citada, la SCJN determinó que el “propio legislador no proporciona una definición que englobe todos los aprovechamientos, sino que dice cuáles son los ingresos que considera aprovechamientos”. Esta consideración resulta relevante, pues permite cuestionar si la clasificación legislativa puede modificar la naturaleza jurídica de un ingreso público cuando sus elementos materiales pudieran corresponder a los de una contribución.
El artículo 3.° del Código Fiscal de la Federación (CFF) indica que son aprovechamientos los ingresos que percibe el Estado por funciones de derecho público, aquellos derivados de financiamientos y los que obtengan los organismos descentralizados y las empresas de participación estatal, incluyendo los accesorios que forman parte de estos, como recargos, sanciones, gastos de ejecución e indemnizaciones a los que se refiere el séptimo párrafo del artículo 21.° de este ordenamiento, y que son distintos de las contribuciones previstas en el artículo 2.°, es decir, impuestos, aportaciones de seguridad social, contribuciones de mejoras y derechos.
Cabe resaltar que, mediante el amparo directo en revisión 451/2011, la primera sala de la SCJN precisó que los aprovechamientos también pueden percibirse por servicios prestados por organismos descentralizados u órganos desconcentrados cuando se trate de contraprestaciones no previstas en la Ley Federal de Derechos.
Asimismo, conforme a la doctrina desarrollada por la SCJN, los ingresos por concepto de aprovechamientos no se someten a las exigencias de los principios tributarios, debido a que su origen se encuentra en otras funciones del derecho público que pueden admitir la aceptación del sujeto pagador. No obstante, como se analizará más adelante, dicha concepción pareciera haber sido recaracterizada al permitir que un ingreso, cuyo efecto económico consiste en generar una fuente adicional de recursos para el Estado, sea considerado ajeno a la potestad tributaria, excluyéndolo de los principios constitucionales aplicables a las contribuciones y ampliando las facultades de los gobiernos locales para establecer este tipo de cobros.
Dentro del análisis doctrinal desarrollado por la SCJN, se ha sostenido que, cuando existe una incongruencia entre el hecho imponible y la base gravable, la naturaleza jurídica de una contribución debe determinarse a partir del análisis de sus elementos materiales, particularmente de la base imponible y del hecho generador.
Esta consideración resulta relevante en el amparo en revisión 681/2022, pues la quejosa sostuvo que el hecho que originaba la obligación prevista en el artículo 307.° ter del CFCDMX no era el uso, aprovechamiento o explotación de la infraestructura de la ciudad, sino la actividad de intermediación, promoción o facilitación realizada mediante plataformas digitales, consistente en permitir a los usuarios contactar con terceros oferentes de bienes para la entrega o recepción de paquetes, alimentos, víveres o cualquier tipo de mercancía.
Al analizar dicha controversia, el pleno de la SCJN determinó que la norma no tenía como finalidad regular los medios tecnológicos mediante los cuales se desarrolla la actividad, sino gravar los ingresos generados por los sujetos que realizan actividades de intermediación. En ese sentido, precisó que la disposición “hace referencia a la actividad de intermediación, con la finalidad regulatoria de gravar los ingresos que generan los sujetos que realizan tal actividad, mas no de regular en sí mismos los medios de comunicación por los que se lleva a cabo, ni cómo se desarrolla la actividad de intermediación en sí misma”.
No obstante, desde la perspectiva de este análisis, la problemática central no consistía únicamente en determinar la actividad regulada, sino en establecer si los elementos materiales del cobro correspondían realmente a un aprovechamiento o si, por su naturaleza, se trataba de una contribución sujeta a los principios constitucionales tributarios. Bajo esta consideración, la sentencia no realizó un examen suficiente de los elementos materiales que integraban el hecho imponible, sino que partió de la clasificación otorgada por el legislador local para concluir que se trataba de un ingreso no tributario.
Lo anterior resulta relevante porque la SCJN también señaló que el ingreso previsto en el artículo 307.° ter del CFCDMX no constituía un cobro vinculado con el uso, goce, aprovechamiento o explotación del espectro radioeléctrico; además, al analizar la posible invasión de competencias frente a la Ley del Impuesto al Valor Agregado (LIVA), determinó que esta última grava manifestaciones indirectas de capacidad contributiva relacionadas con el patrimonio del consumidor final, mientras que el ingreso local recaía directamente sobre los sujetos que realizan las actividades previstas en dicha disposición.
Sin embargo, bajo la postura que sostiene este artículo, dicho razonamiento no resolvió de manera suficiente la naturaleza jurídica del cobro, pues se privilegió la denominación normativa de aprovechamiento sobre el análisis de sus elementos sustantivos. En consecuencia, la decisión puede entenderse como una recaracterización normativa, al permitir que un ingreso establecido con fines recaudatorios sea excluido del ámbito tributario y, por lo tanto, de los principios de justicia tributaria aplicables a las contribuciones.
Esta interpretación genera además la posibilidad de que los gobiernos locales establezcan cobros similares bajo la denominación de aprovechamientos, evitando el análisis constitucional propio de las contribuciones. Un ejemplo de esto ocurrió en Aguascalientes, donde se planteó una regulación semejante tomando como referencia el caso analizado; no obstante, dicha reforma no fue aprobada debido a los posibles efectos económicos derivados del incremento en costos para consumidores, el encarecimiento de servicios digitales y la contracción de actividades comerciales vinculadas con estos esquemas.
La sentencia analizada evidencia cómo la determinación de la naturaleza jurídica de un ingreso público puede modificar los límites constitucionales aplicables a la actuación del Estado. Si un cobro puede ser excluido del ámbito tributario mediante su clasificación como aprovechamiento, sin un análisis profundo de sus elementos materiales, existe el riesgo de debilitar los principios de justicia tributaria y generar incertidumbre respecto de los límites de la potestad recaudatoria.
Para los contribuyentes, ello implica la necesidad de analizar no solo la denominación formal del cobro público, sino también sus elementos materiales, a efecto de determinar el régimen constitucional aplicable.
El problema no deriva necesariamente del contenido del ordenamiento jurídico, sino de interpretaciones jurisdiccionales que pueden privilegiar la finalidad perseguida por la autoridad sobre la naturaleza jurídica del cobro. Esta situación también se ha observado en otros asuntos resueltos por la SCJN, como los amparos en revisión 296/2025 y 297/2025, en los cuales se cuestionó la posibilidad de convalidar deficiencias legislativas mediante la interpretación jurisdiccional, así como en el amparo 551/2024, relacionado con la procedencia del juicio de amparo en supuestos donde anteriormente se había reconocido dicha posibilidad.
Mantener vigente y resguardada la e.firma permite presentar declaraciones, emitir CFDI, activar el buzón tributario y solicitar devoluciones fiscales.
Juan Alberto Morales Mar
El BEPS desplazó el debate del cumplimiento formal hacia el propósito económico, reforzando que los beneficios fiscales no amparen estructuras artificiales.
Adriana Rodríguez Cuevas, Eduardo Barrón Fernández, Luis Antonio González Flores
La reforma al artículo 141.° del CFF elimina la prelación obligatoria y permite elegir garantías fiscales con mayor flexibilidad financiera y operativa.
Froylán González Guzmán
De acuerdo con la SCJN, el derecho a intereses sólo existe cuando la sentencia reconoce de fondo el pago indebido y ordena su devolución al contribuyente.
Eduardo Sánchez Lemoine

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.