
 Socio fundador
en Valmeg Group Consultores, S.C.
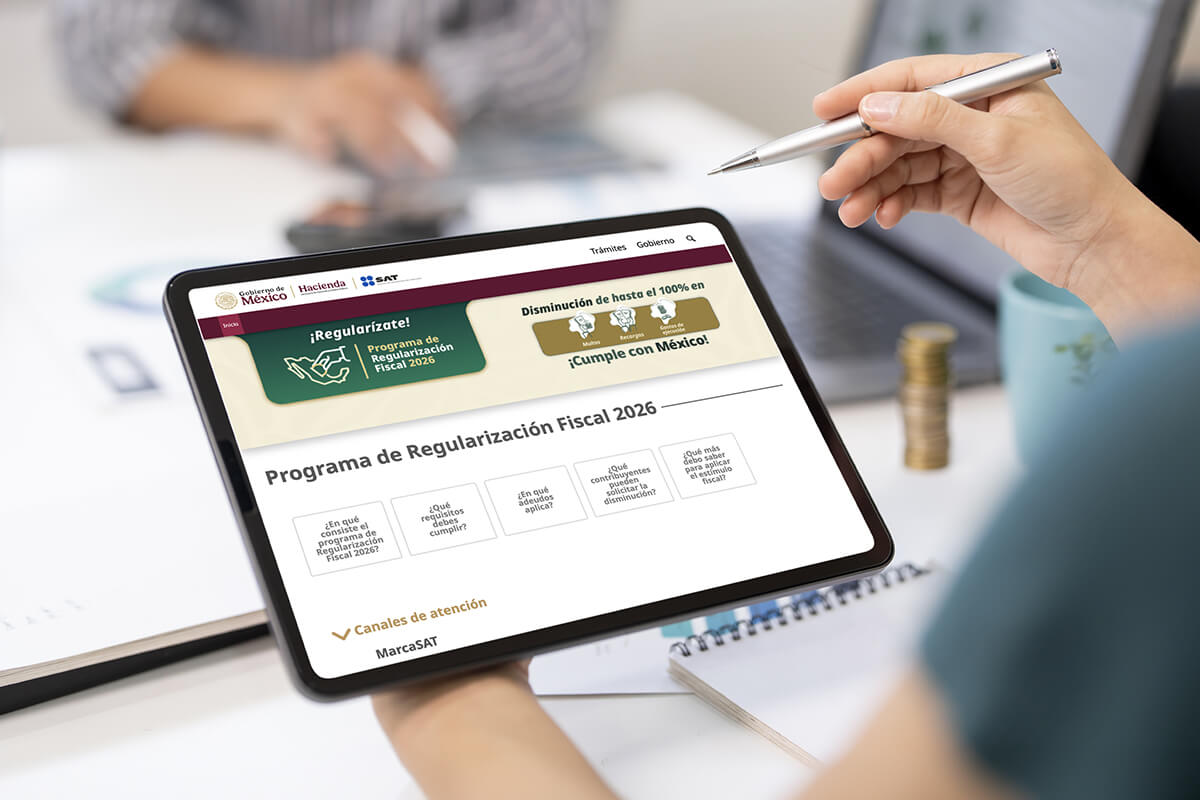
Este programa se fundamenta en la Ley de Ingresos de la Federación (LIF) para 2026, específicamente en su artículo 22.° transitorio, el cual detalla las características y requisitos.
Se otorga un estímulo fiscal a las personas físicas y morales cuyos ingresos totales en el ejercicio fiscal 2024, para los efectos de la Ley del Impuesto Sobre la Renta (LISR), no hayan excedido de 300 millones de pesos y que tengan a su cargo créditos fiscales firmes o consentidos, cuya administración y recaudación corresponda al Servicio de Administración Tributaria (SAT) o a la Agencia Nacional de Aduanas de México (ANAM), en los que se hubiera determinado la omisión de contribuciones federales propias, retenidas o trasladadas, aprovechamientos, multas derivadas del incumplimiento de obligaciones fiscales, incluso las distintas a las de pago y multas con agravantes, así como cuotas compensatorias.
Se trata de la aplicación de un monto equivalente al 100% de las multas, recargos y gastos de ejecución a los contribuyentes referidos, esto a fin de facilitar el pago de sus adeudos y fomentar el cumplimiento voluntario de sus obligaciones fiscales, siempre que se encuentren en alguno de los siguientes supuestos:
La regla 9.2.3 de la Resolución Miscelánea Fiscal (RMF) estipula cuáles son los supuestos de improcedencia para la aplicación del estímulo:
Se debe ubicar el supuesto por el cual se aplicará el programa, toda vez que, tratándose de autocorrección o de encontrarse sujeto a facultades de comprobación, no se presenta una solicitud como tal, sino que se presentan las declaraciones correspondientes que corrigen la omisión y siempre que se realice el pago de estas en una sola exhibición a más tardar el 31 de diciembre de 2026.
Tratándose del ejercicio de facultades de comprobación por parte de la autoridad hacendaria, la aplicación del estímulo fiscal deberá informarse a la autoridad que esté llevando a cabo la auditoría, y el pago se podrá realizar durante el procedimiento de fiscalización o hasta antes de que se notifique la resolución que se emita conforme a las disposiciones tributarias o en las facultades de comprobación.
Ahora bien, en el supuesto de la existencia de créditos fiscales firmes (fracción III del tercer párrafo del artículo 22.° transitorio de la LIF 2026), sí se debe presentar ante el SAT la solicitud durante el periodo comprendido del 1.° de enero y hasta el 31 de octubre de 2026 (en la forma que se señalará más adelante).
Es importante entender el supuesto del contribuyente, ya sea que pretenda autocorregirse, esté en facultades de comprobación o tenga créditos fiscales firmes; esto se aclara, ya que ha habido confusión en la forma de proceder y aplicar el programa, donde muchas veces se considera que el procedimiento es igual para cada supuesto, lo cual, como se verá, en esencia sí tiene el mismo objetivo, pero en la ejecución existen diferencias en el procedimiento.
Tratándose de autocorrección o de encontrarse ante facultades de comprobación, la solicitud o aplicación del programa se establece desde el momento en que se presenta la declaración complementaria que corrige la omisión; sin embargo, en los casos establecidos para la existencia de créditos fiscales firmes, cuya solicitud se presenta conforme a la ficha de trámite 9/LIF, Solicitud para aplicar el estímulo fiscal del 22.° transitorio de la LIF, referida en la regla 9.2.8 de la RMF para 2026, la autoridad tendrá como plazo máximo 15 días naturales siguientes a la fecha en que se presentó la solicitud para resolver el trámite o servicio.
La presentación podrá efectuarse a través del portal del SAT o en las oficinas de la Administración Desconcentrada de Servicios al Contribuyente (ADSC), esto de conformidad con las reglas de carácter general y dependiendo del supuesto de que se trate, es decir, autocorrección por el propio contribuyente, que se encuentre en facultades de comprobación (regla 9.2.5), o bien que tenga créditos fiscales firmes (regla 9.2.8):
Es de señalar que este estímulo fiscal, por disposición expresa del artículo transitorio que lo regula, no debe considerarse como un ingreso acumulable para efectos de la LISR y tampoco dará lugar a devolución, deducción, compensación, acreditamiento o saldo a favor alguno.
El Programa de Regularización Fiscal para 2026 representa una buena oportunidad para que los contribuyentes puedan estar al corriente respecto de sus obligaciones tributarias en los casos en que, por alguna razón, se presentaron omisiones, se autodetectaron diferencias en el pago de contribuciones, si se encuentran en facultades de comprobación o con la existencia de créditos fiscales firmes, teniendo el beneficio de hasta el 100% de disminución en multas, recargos y gastos de ejecución.
Esta extensión al programa implementado desde 2025 resulta importante, sobre todo porque amplía la base de contribuyentes que estarían en posibilidad de aprovecharlo. Por lo anterior, es importante conocer los supuestos y requisitos específicos para su aplicación a fin de garantizar su aprovechamiento y aplicación e, incluso, para optimizar los impactos económicos que representaría cualquier regularización de no existir este programa.
El pago de dividendos exige trazabilidad documental para acreditar su materialidad, cumplir con la LISR y demostrar fecha, monto y beneficiario real.
Gilberto Rodríguez Medina
El usufructo vitalicio es una figura alternativa al testamento para llevar a cabo los procesos de transmisión de bienes a los herederos o legatarios.
Juan Carlos Bojorges Pérez
Tras el Mundial 2026, el cierre fiscal exige separar ingresos beneficiados, costos exclusivos y gastos compartidos con criterios objetivos y evidencia.
Roberto Iván Colín Mosqueda
Mantener vigente y resguardada la e.firma permite presentar declaraciones, emitir CFDI, activar el buzón tributario y solicitar devoluciones fiscales.
Juan Alberto Morales Mar

© 2026 Colegio de Contadores Públicos de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.