
 Socio director
en Bojorges Soriano y Asociados, S.C.
La intención de esta publicación es acercar una figura alternativa al testamento para lograr los procesos de transmisión de bienes a los herederos o legatarios posibles que definan los titulares de dichos bienes: el usufructo vitalicio. Esta es una figura legal contemplada en el Código Civil Federal (CCF) del artículo 980.° al 1048.°, donde se otorga el derecho a una persona de usar y disfrutar un bien ajeno durante toda su vida. Pero no solo es eso, sino que también se tiene derecho a recibir los frutos, rendimientos, beneficios, rentas y todo lo que el bien produzca. A quien recibe los beneficios se le denomina usufructuario y quien conserva la propiedad es llamado nudo propietario, siendo esta una característica fundamental, ya que alguien distinto del usufructuario es el propietario legal del bien.
Esto es afirmativo. La condición es posible y, con esto, se da un supuesto en donde el usufructo se extingue por consolidación y queda acreditada la propiedad definitiva. Salvo indicación expresa en el título constitutivo que establezca algo distinto, el usufructo tiene la característica de ser vitalicio. Los documentos, actos o condiciones que le den vida a un usufructo pueden ser la misma ley, un contrato, el testamento, la prescripción y una donación con reserva de usufructo que pudiera ser objeto de una estrategia patrimonial familiar.
Los bienes objeto del usufructo pueden ser muebles o inmuebles, tangibles o intangibles. Con esto, puede trasladarse la propiedad de lo que se quiera a una persona, pero conservar o reservarse el usufructo vitalicio. Se asegura la propiedad en quien se quiera, evitando problemas o complicaciones futuras, pero se siguen usando, disfrutando y recibiendo los beneficios como se decida hasta el fallecimiento.
Ahora bien, existen diversas causas bajo las cuales se extingue el usufructo vitalicio. Es importante profundizar en el tema para que la estrategia cumpla y cubra todos los puntos necesarios de protección y logre alcanzar los objetivos que los propietarios originales establezcan. Otro punto de gran importancia es que el número de usufructuarios no tiene restricción y puede ser individual o colectivo.
La pérdida del bien, objeto del usufructo, propicia la extinción de este; sin embargo, si no se consume su pérdida total, sino que ocurren daños parciales, se puede seguir usando o generando beneficios, ya que el usufructo permanece. Ahora bien, las diversas condiciones que es necesario establecer en el documento constitutivo del usufructo estarán dadas por las necesidades, objetivos y la naturaleza, así como las características de los bienes que sean objeto del mismo.
Como asesores de negocios, los profesionales de la contaduría se convierten también en los asesores de los dueños de los negocios y, dado el conocimiento que tienen en diversas áreas, pueden hacerlo de manera conveniente y acertada.
Adicional al conocimiento y cercanía que se logra, y como parte de un comportamiento ético, es de vital importancia acercarse a los diferentes especialistas de otras áreas para complementar, enriquecer y proteger las decisiones que surjan de las asesorías brindadas; como decía Steve Jobs: “Las grandes cosas en los negocios nunca las hace una sola persona, sino que son hechas por un equipo”.
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo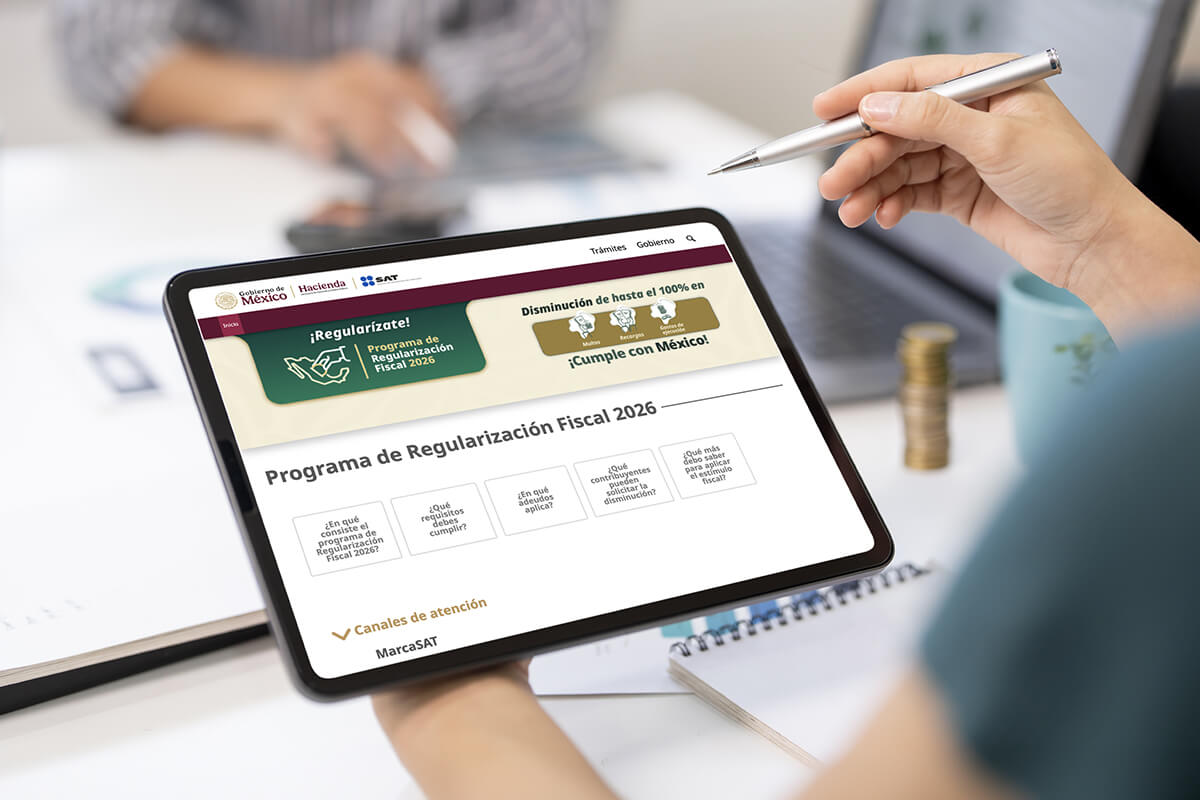
Promover el testamento fortalece la continuidad patrimonial, brinda certeza jurídica a los herederos y favorece la permanencia de organizaciones familiares.
Juan Carlos Bojorges Pérez
El Plan México es una oportunidad para las Pymes, siempre que adopten un enfoque proactivo, tecnológico y estratégico para integrarse a las cadenas de valor.
José Juan Miranda Sánchez
La tecnología es una aliada poderosa que ha potenciado la capacidad de generar riqueza y bienestar; sin embargo, requiere una vigilancia constante.
U Khrzyszkowiak Cuellar

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas