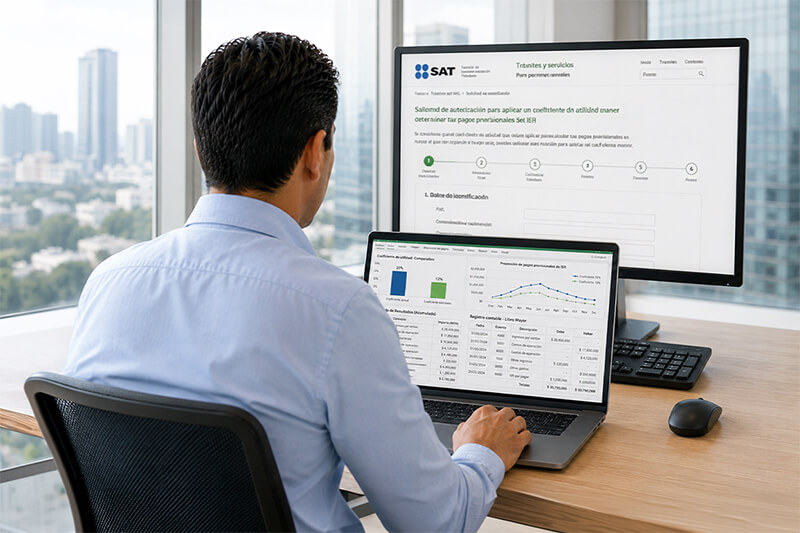

 Consultor fiscal
Para dicho pago se calculará el coeficiente de utilidad correspondiente al último ejercicio de 12 meses por el que se hubiera presentado declaración. El coeficiente se calcula de la siguiente manera: utilidad fiscal del ejercicio por el que se calcule el coeficiente entre ingresos nominales del mismo periodo.
Los pagos provisionales se determinan sobre bases históricas, lo cual puede generar desajustes o variaciones respecto de la capacidad contributiva del contribuyente durante el ejercicio en curso.
Por lo anterior, la Ley del ISR (LISR) en su artículo 14 (inciso b, fracción III) señala que los contribuyentes que estimen que el coeficiente de utilidad que deben aplicar para determinar los pagos provisionales es superior al del ejercicio al que correspondan dichos pagos, a partir del segundo semestre del ejercicio, podrán solicitar autorización para aplicar un coeficiente menor.
Lo anterior se da para brindar la opción al contribuyente de corregir estas distorsiones, en las que estime que el coeficiente de utilidad determinado con base en la utilidad fiscal del ejercicio anterior generará pagos provisionales en exceso.
La disminución de pagos provisionales se puede aplicar a partir del segundo semestre del ejercicio que corresponda y debe presentarse el trámite de esta autorización en los siguientes casos:
Este derecho se encuentra limitado, de manera general, a las personas morales que tributan en el Régimen General de la LISR, toda vez que son las únicas que determinan sus pagos provisionales mediante coeficiente de utilidad. En contraste, las personas morales que tributan en el Régimen Simplificado de Confianza (Resico) quedan excluidas de este mecanismo al calcular sus pagos provisionales con base en ingresos y deducciones reales del periodo, sin recurrir a coeficientes históricos.
El procedimiento para solicitar la disminución se regula en la ficha de trámite 28/ISR, contenida en el anexo 2 de la Resolución Miscelánea Fiscal (RMF) para 2026, publicada el 28 de diciembre de 2025. Esta ficha de trámite establece los requisitos que deben cumplirse para solicitar la autorización:
Este es un ejemplo de cómo esta autorización de disminución de pagos provisionales puede brindar la opción de eficientar los flujos para el contribuyente, al comparar los pagos provisionales que debe efectuar contra los determinados con base en la autorización emitida por el Servicio de Administración Tributaria (SAT).
| Mes | Ingresos nominales | Deducciones estimadas | Coeficiente de utilidad original | Base de pago provisional original | ISR provisional original | Coeficiente reducido (autorizado) | Base reducida | ISR reducido | Diferencia |
| 7 | 500,000 | 350,000 | 20% | 100,000 | 30,000 | 12% | 60,000 | 18,000 | 12,000 |
| 8 | 520,000 | 360,000 | 20% | 104,000 | 31,200 | 12% | 62,400 | 18,720 | 12,480 |
| 9 | 480,000 | 340,000 | 20% | 96,000 | 28,800 | 12% | 57,600 | 17,280 | 11,520 |
| 10 | 450,000 | 330,000 | 20% | 90,000 | 27,000 | 12% | 54,000 | 16,200 | 10,800 |
| 11 | 460,000 | 335,000 | 20% | 92,000 | 27,600 | 12% | 55,200 | 16,560 | 11,040 |
| 12 | 470,000 | 340,000 | 20% | 94,000 | 28,200 | 12% | 56,400 | 16,920 | 11,280 |
La disminución de pagos provisionales del ISR es una herramienta financiera para que los contribuyentes puedan gestionar eficientemente su carga impositiva. Es importante que los pagos provisionales mensuales tengan coherencia con la capacidad contributiva del contribuyente, lo cual permitirá brindar liquidez financiera cumpliendo con sus obligaciones fiscales.
Para el ejercicio 2026, los criterios del SAT en la disminución de pagos provisionales del ISR consideran el sustento técnico-financiero, congruencia fiscal y la responsabilidad del contribuyente por la estimación. La autoridad evalúa si existe una disminución real y sustentada en la utilidad proyectada; no basta con la simple intención de mejorar el flujo de efectivo.
La disminución se autoriza únicamente si la proyección demuestra que los pagos efectuados en el primer semestre son suficientes para cubrir el impuesto estimado anual, o bien que existiría un pago en exceso. Ahora bien, las solicitudes extemporáneas no generan efectos retroactivos; la autorización aplica para el siguiente pago provisional. El beneficio no elimina la obligación fiscal, sino que permite un ajuste temporal.
El riesgo de una proyección incorrecta recae en el contribuyente, por lo que es necesario que, previo a la solicitud de autorización, se elabore un análisis financiero con soporte documental para una mejor comprensión del SAT a fin de minimizar contingencias fiscales, ya que dicha autorización no limita la fiscalización posterior.
Por último, la autoridad fiscal podrá solicitar el cubrir los recargos por la diferencia entre los pagos realizados, aplicando el coeficiente menor y los que les hubieran correspondido de no haberlo aplicado, esto mediante la declaración complementaria respectiva cuando, con motivo de la autorización, resulte que los pagos provisionales se hubieran cubierto en cantidad menor a la que les hubiera correspondido.
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo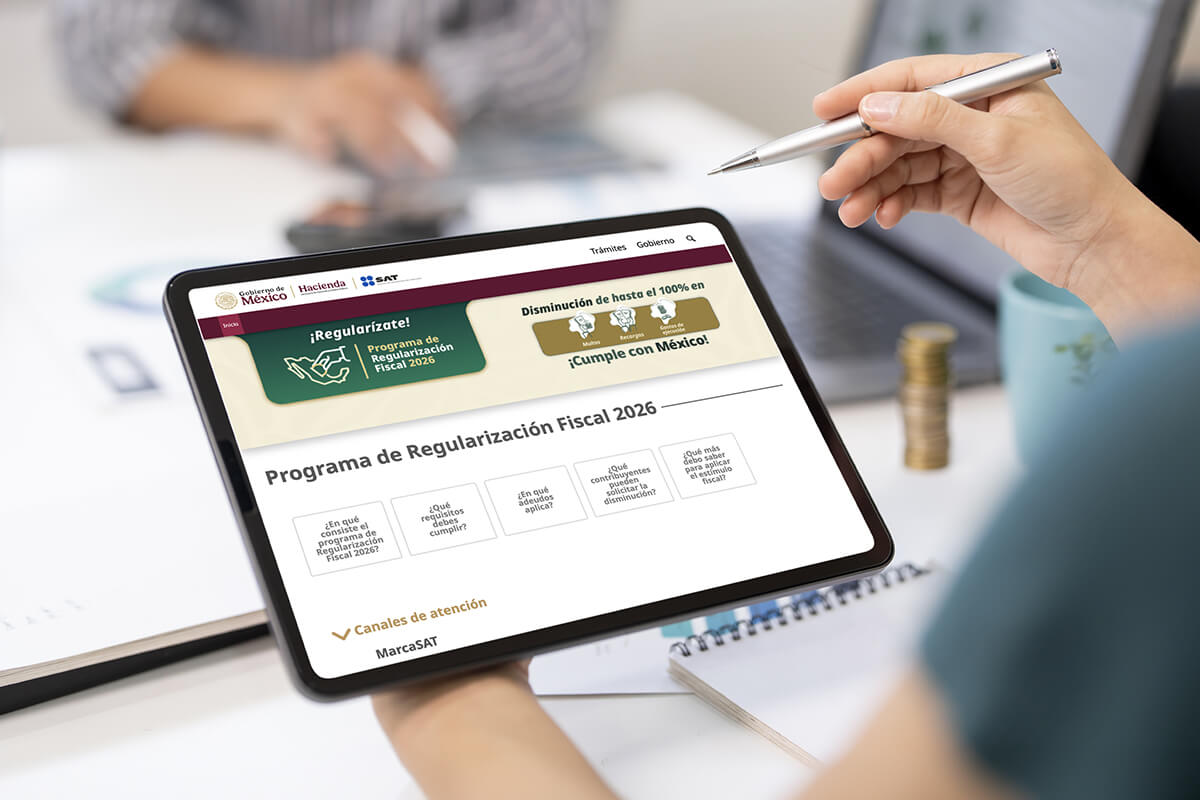
El pago de dividendos exige trazabilidad documental para acreditar su materialidad, cumplir con la LISR y demostrar fecha, monto y beneficiario real.
Gilberto Rodríguez Medina
Tras el Mundial 2026, el cierre fiscal exige separar ingresos beneficiados, costos exclusivos y gastos compartidos con criterios objetivos y evidencia.
Roberto Iván Colín Mosqueda
Mantener vigente y resguardada la e.firma permite presentar declaraciones, emitir CFDI, activar el buzón tributario y solicitar devoluciones fiscales.
Juan Alberto Morales Mar

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.