
 Socio
en Kidejal, S.C.
En este punto radica también el valor de la auditoría: brindar información confiable para que accionistas, consejos de administración, inversionistas y otros usuarios puedan tomar mejores decisiones, manteniendo en todo momento la independencia y objetividad del auditor.
La calidad comienza mucho antes de aplicar las pruebas de auditoría. Inicia desde la aceptación y continuidad del cliente y, por supuesto, en la planeación. La Norma Internacional de Auditoría (NIA) 315 (revisada), Identificación y valoración de los riesgos de incorrección material, establece que el auditor debe comprender la entidad, su entorno y su sistema de control interno para identificar y valorar los riesgos de incorrección material, ya sea por fraude o por error. En la práctica, este entendimiento es lo que permite concentrar el trabajo en las áreas que verdaderamente requieren atención.
Durante la ejecución, la NIA 330, Respuestas del auditor a los riesgos valorados, requiere diseñar respuestas a las amenazas identificadas; para ello, se utilizan procedimientos y técnicas como la inspección, observación, confirmación externa, recálculo, indagación y procedimientos analíticos. Lo importante no es aplicar pruebas de manera mecánica, sino entender qué riesgo cubre cada procedimiento y si la evidencia obtenida permite llegar a una conclusión razonable.
Por su parte, la NIA 500, Evidencia de auditoría en una auditoría de estados financieros, señala que las conclusiones deben estar respaldadas por evidencia suficiente y apropiada. Por esta razón, los papeles de trabajo deben explicar con claridad qué riesgo se atendió, qué procedimiento se realizó, qué evidencia se obtuvo y cuál fue la conclusión.
A esto se suma la supervisión oportuna del equipo durante todas las etapas del encargo, como lo establece la NIA 220 (revisada), Control de calidad de la auditoría de estados financieros. También son fundamentales el juicio y el escepticismo profesional señalados en la NIA 200, Objetivos globales del auditor independiente.
La experiencia demuestra que los trabajos de mayor calidad comparten elementos como los riesgos bien valorados y cubiertos, papeles de trabajo claros, supervisión oportuna y conclusiones debidamente sustentadas.
Cumplir con la fecha de un reporte, atender una obligación fiscal o responder a un requerimiento corporativo es importante, pero no necesariamente significa que la auditoría esté generando valor. Un trabajo puede entregarse a tiempo y perder impacto cuando los procedimientos se realizan de manera mecánica, la documentación es insuficiente o los hallazgos no se comunican adecuadamente.
El valor aparece cuando la calidad técnica se combina con el conocimiento del negocio, el análisis y una comunicación efectiva. El auditor externo puede ser un interlocutor de confianza y aportar una visión independiente sobre los riesgos financieros y operativos. Este revisor identifica, evalúa y comunica; mientras que la administración es responsable de tomar las decisiones y llevarlas a la práctica.
Desde esta perspectiva, existe valor agregado cuando las observaciones se comunican de manera clara y oportuna, explicando también sus posibles efectos para la organización. Algunos ejemplos se presentan a continuación:
| Área de valor agregado | ¿Qué identifica el auditor? | Ejemplo | Beneficio para la organización |
| Identificación de riesgos del negocio | Riesgos financieros, operativos o de fraude que podrían afectar los objetivos estratégicos de la organización. | Dependencia excesiva de un proveedor estratégico. | Mayor capacidad para anticipar riesgos y fortalecer la continuidad operativa. |
| Fortalecimiento del control interno | Debilidades en procesos y controles que pueden generar errores, fraudes o ineficiencias. | Falta de segregación de funciones en procesos críticos. | Reducción de riesgos y mejora en la confiabilidad de la información. |
| Recomendaciones prácticas | Oportunidades de mejora derivadas de la experiencia y mejores prácticas observadas en otras organizaciones. | Automatización de conciliaciones bancarias y procesos manuales. | Incremento de la eficiencia operativa y optimización de recursos. |
| Análisis financiero con perspectiva estratégica | Tendencias, desviaciones y comportamientos relevantes en indicadores financieros. | Disminución sostenida del margen bruto o incremento inusual de costos. | Información oportuna para una mejor toma de decisiones. |
| Comparación con mejores prácticas del sector | Diferencias entre las prácticas de la organización y los estándares de la industria. | Políticas contables o vidas útiles de activos distintas a las del sector. | Mayor competitividad y alineación con estándares de mercado. |
| Prevención de riesgos y cumplimiento | Transacciones inusuales, posibles fraudes e incumplimientos regulatorios. | Operaciones atípicas o controles insuficientes sobre procesos sensibles. | Disminución de contingencias legales, financieras y reputacionales. |
Por ejemplo, al identificar inventarios obsoletos o de lento movimiento, una disminución en el margen bruto y debilidades en los controles del proceso de compras, la atención debe centrarse en dos enfoques complementarios:
La práctica profesional en diversas organizaciones, industrias y entornos evidencia que la calidad y el valor agregado no son conceptos separados. El valor surge necesariamente de una auditoría técnicamente sólida, independiente y respaldada por evidencia suficiente y apropiada.
Una auditoría de excelencia no se define únicamente por la entrega de un informe en la fecha acordada; también se refleja en la capacidad de formular las preguntas correctas, enfocar el trabajo en los riesgos relevantes, documentar con claridad y comunicar los hallazgos de manera útil y oportuna.
Al alcanzar este equilibrio, la auditoría cumple su objetivo de generar confianza y, simultáneamente, aporta una visión independiente que fortalece los procesos organizacionales y optimiza la toma de decisiones.
Cuando el SAT detecta inconsistencias antes que la empresa, revela fallas en la calidad de la información, el control interno y el gobierno corporativo.
Luis Leonardo López Juárez
La cultura de riesgo revela si los controles se respetan cuando nadie observa y convierte el comportamiento organizacional en evidencia auditable real.
José Carlos Ortiz Ávila
La observación física de inventarios permite validar existencias, evaluar controles internos e identificar riesgos que afectan la información financiera.
Jessica Gómez Domínguez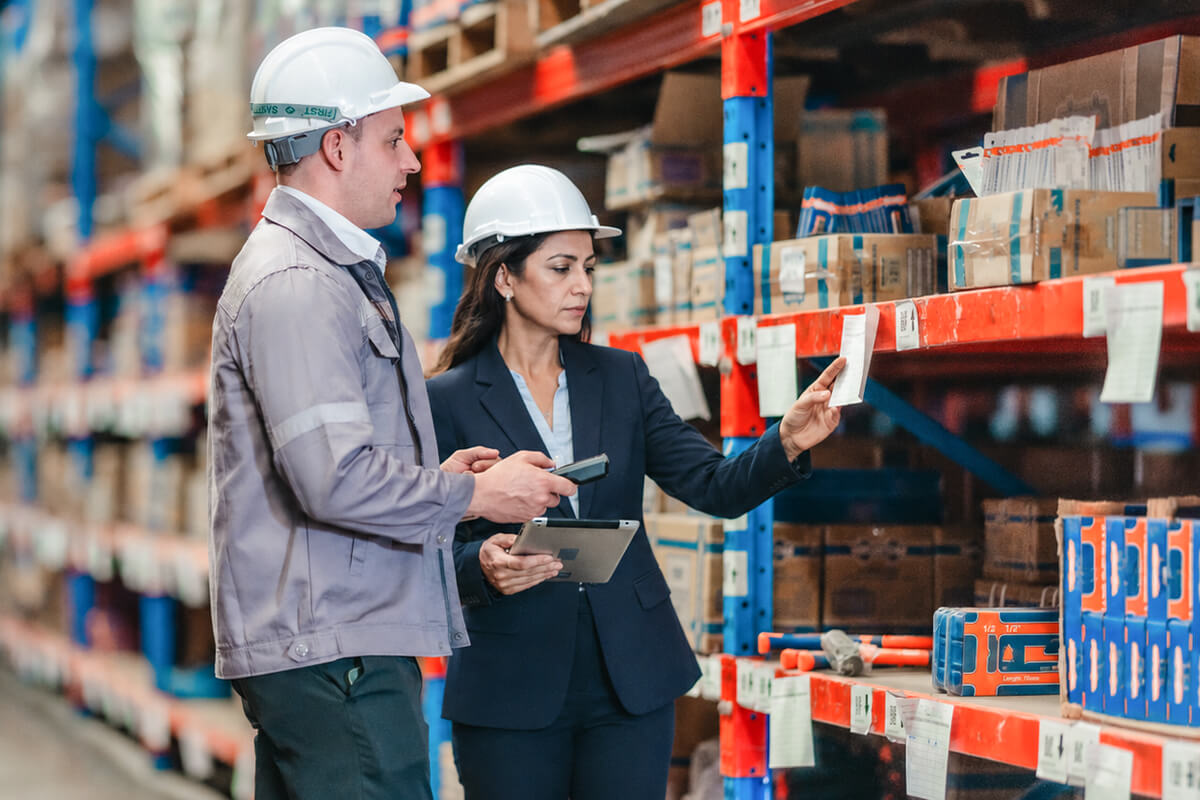
La auditoría interna puede reforzar la gestión de riesgos al evaluar ciberseguridad, gobernanza, talento tecnológico y estrategias de continuidad del negocio.
Noemí Elizabeth Cortés Llamas, Jaime Ignacio García Jiménez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.