
 Director de Impuestos
en Pernod Ricard México
Al respecto, uno de los pilares de la constitución de una sociedad es la definición del valor en numerario de las aportaciones (acciones o partes sociales), pues esto es el punto de partida para comenzar a operar, toda vez que el arranque de operaciones requiere utilizar recursos económicos para cumplir con los compromisos financieros que se adquieren por la sociedad que nace.
De lo anterior se podría desprender que la única forma en que se pueden hacer aportaciones a una sociedad es mediante dinero; sin embargo, las disposiciones mercantiles mexicanas contemplan también la aportación de recursos en especie, tales como activos que, de igual forma, permitirán asegurar la operatividad de una entidad de nueva creación.
Entrando en los terrenos de la contabilidad, las aportaciones de cualquier naturaleza se registran dentro del capital social (aportado) de las sociedades, tal como lo establecen las Normas de Información Financiera (NIF) que rigen la profesión contable en México, y estas deben estar debidamente amparadas con un acta de asamblea en la que se reconozca el incremento del capital.
En el ámbito tributario mexicano merece la pena recordar que existe la Cuenta de Capital de Aportación (Cuca), la cual es el capital social de la empresa adicionado con el efecto inflacionario que acontece en el tiempo; esta forma parte importante de las declaraciones anuales, el dictamen fiscal y es la base de cálculos como la reducción de capital o la determinación del costo fiscal de las acciones.
Considerando lo expuesto, es importante destacar que, en la actualidad, la autoridad fiscal revisa con detalle los actos corporativos que tengan que ver con la Cuca, ya que la autoridad ha detectado algunas prácticas que han tenido que ser turnadas al Tribunal Federal de Justicia Administrativa (TFJA) para que resuelva lo que resulte aplicable conforme a derecho.
En 2014, un contribuyente llevó a cabo el aumento de su capital social con la aportación de un pagaré, efectuando el registro correspondiente en la contabilidad y en la Cuca. La autoridad fiscal, en el ejercicio de sus facultades de comprobación relacionadas con la determinación de la utilidad distribuida, rechazó el aumento de la cuenta, ya que consideró que en la transacción simplemente se transmitió el derecho de cobro y no un importe en numerario.
Ante tal situación, el contribuyente buscó defender su posición y, en el litigio respectivo, su litis se basó en la determinación de si la cesión de un derecho de crédito podía o no considerarse como una aportación de capital efectivamente pagada para efectos del artículo 78.° de la Ley del Impuesto Sobre la Renta (LISR).
Con el objeto de defender su postura, el contribuyente revisado invocó como argumento principal el hecho de que el aumento de capital fue efectivamente pagado en especie mediante la cesión del pagaré; asimismo, se sustentó en el hecho de que la entrega de este representó una cesión en pago que extinguió la obligación del socio de suscribir y exhibir el capital.
Lo expuesto se cimentó con el hecho de que la legislación mercantil permite que se efectúen aportaciones en especie (en este caso, la cesión de una cuenta por cobrar). De esta manera, si bien es cierto que, ante el aumento, se generó la obligación de exhibir el capital, para el contribuyente eso se extinguió con la entrega del pagaré.
Después del análisis efectuado, el TFJA concluyó que los aumentos de capital deben registrarse en la Cuca en el momento en que estos sean efectivamente pagados; entonces, es pertinente hacer el reconocimiento contable pertinente como capital no exhibido, pues no es ideal que el capital social y la Cuca tengan discrepancias.
Con base en el análisis de la Ley General de Títulos y Operaciones de Crédito, se concluyó que ceder o transmitir derechos de cobro derivados de títulos de crédito (como el pagaré) no constituye un pago en especie, toda vez que los referidos títulos solamente representan una promesa incondicional y otorgan legitimidad a su tenedor para exigir el cumplimiento de la obligación en ellos consignada.
La transmisión del pagaré no puede equipararse a la entrega de una cosa que extinga una obligación mediante la dación en pago, ya que este acto únicamente produce un cambio de acreedor y la obligación continúa subsistiendo hasta que se realice el cobro efectivo al deudor.
Por lo anterior, si el importe del título de crédito no se encuentra efectivamente pagado, la aportación de capital deberá considerarse suscrita, pero no exhibida, lo que impide su registro válido (para la autoridad fiscal) como incremento en la Cuca.
Algunos argumentos adicionales que llevaron a la sala superior del TFJA a concluir lo plasmado en su postura también fueron elementos como el hecho de que el contribuyente no acreditó el origen del pagaré ni de la cuenta por cobrar; además, tampoco acreditó la cadena de cesiones que el derecho de crédito tuvo en el tiempo.
Ante tales argumentos, es importante que los contribuyentes tengan en consideración tanto a la autoridad fiscal como a los tribunales con el fin de construir sus argumentaciones, pues es posible que se requiera llevar a cabo la comprobación de los hechos que dieron origen a la operación cuestionada, sin importar de cuándo datan estos.
El 17 de febrero de 2026, el contribuyente objeto de la revisión impugnó la sentencia del TFJA y el amparo respectivo fue admitido por el 23.° Tribunal Colegiado en Materia Administrativa del Primer Circuito, donde se encuentra pendiente de estudio y resolución.
En los últimos tiempos, la autoridad fiscal ha requerido la trazabilidad bancaria en las transacciones, pues esto les genera certeza en el momento en el que ejercen sus facultades de comprobación. En los temas de existencia de las operaciones, resulta clara la postura, pues el fisco querrá conocer el origen de las transacciones, cómo se materializaron en términos jurídicos y en términos reales, así como el beneficio económico y fiscal que se obtuvo por la transacción.
Ante tales situaciones, es deber de los contribuyentes dar mayor trazabilidad a las transacciones para estar en posibilidad de defenderlas ante un potencial ejercicio de facultades de comprobación por parte de la autoridad fiscal.
Es necesario mantenerse informados respecto del desarrollo de este tema, pues tanto las posturas que tomen los juzgadores como las formas en las que se llevan a cabo las revisiones permitirán a los contribuyentes construir de mejor manera las futuras defensas y reforzar sus transacciones en el futuro. 
El pago de dividendos exige trazabilidad documental para acreditar su materialidad, cumplir con la LISR y demostrar fecha, monto y beneficiario real.
Gilberto Rodríguez Medina
En un entorno de fiscalización basado en sustancia económica, la deducibilidad se sustenta con evidencia integral, no únicamente con comprobantes fiscales.
Sergio Nava Camacho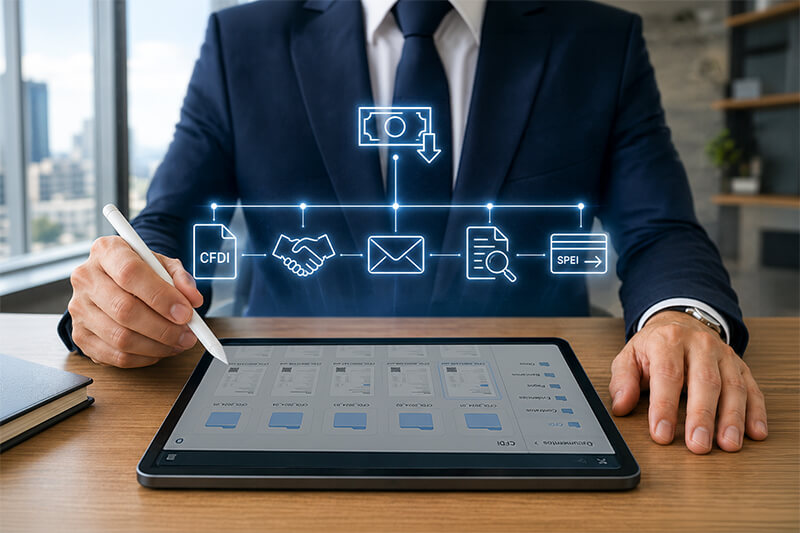
De acuerdo con la SCJN, el derecho a intereses sólo existe cuando la sentencia reconoce de fondo el pago indebido y ordena su devolución al contribuyente.
Eduardo Sánchez Lemoine
En el contexto del artículo 49.° bis, el auditor debe elevar su escepticismo y documentar con rigor el sustento de operaciones con impacto fiscal.
Froylán González Guzmán

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.