
 Socio de Auditoría y Asesoría Financiera
en Mancera Ernst & Young, S.C.
Esta nueva norma surge de la necesidad que tienen los inversionistas y usuarios de la información financiera de contar con información relevante, transparente y comparable; de esta manera, aplicará para todas las entidades y diferentes industrias en distintos grados de impacto.
Uno de los cambios destacables es el hecho de que se requiere identificar las principales y específicas actividades del negocio. Esto conlleva que los usuarios le otorguen más foco a lo relevante de la información financiera para análisis enriquecedores que deriven en una mejor toma de decisiones.
Aunque la norma es aplicable a todos los estados financieros (ahora llamados principales), tiene un efecto sobresaliente en el estado de resultados, donde todos los ingresos y gastos incluidos en este informe deberán ser clasificados considerando cinco categorías: inversión, financiamiento, operaciones, impuestos a la utilidad y operaciones discontinuadas.
Ahora bien, la clasificación puede diferir para entidades con actividades principales específicas, como bancos o aseguradoras.
La IFRS 18 ha establecido algunas exclusiones de las categorías para algunas actividades principales de negocios específicos, como inversiones inmobiliarias, bancos, otras instituciones de crédito y para emisores de seguros que reconocen sus estados financieros bajo la IFRS 17, o bien contratos de inversión con participación de beneficios que están en el alcance de la IFRS 9, permitiendo clasificar el ingreso o gasto en actividades de operación, en lugar de inversión o financiamiento.
El principio básico para su clasificación es que estas ganancias o pérdidas siguen la categoría que les da origen, a menos que involucren un costo mayor a su beneficio y, por ende, se tendrían que clasificar en la categoría de operación.
Por ejemplo, la fluctuación cambiaria que genera una cuenta por cobrar en dólares se tendrá que clasificar en actividades de operación; en contraste, la fluctuación cambiaria y los costos asociados generados por un pasivo tipo 1 (instrumento de deuda en dólares) se tendrán que clasificar en la categoría de financiamiento.
Aunque la norma no menciona que la emisión de pólizas de seguros sea una actividad principal específica, sí proporciona una guía acerca de la inversión en subsidiarias en el reconocimiento del método de participación y la clasificación de los ingresos o gastos resultado de los contratos de seguros.
Las compañías de seguros típicamente invierten en activos como parte de sus operaciones y, en ocasiones, proporcionan financiamiento a sus asegurados; por lo tanto, ellos necesitan evaluar si llevan a cabo una actividad principal específica.
Los ingresos o gastos al amparo de la IFRS 17 serán clasificados como actividades de operación; sin embargo, en el caso de préstamos sobre pólizas, tendrían que incluirse en la categoría de financiamiento cuando el otorgamiento de este no sea una actividad principal de la aseguradora.
En el caso de que este préstamo caiga dentro de la IFRS 9, dependerá de si se genera un retorno individualizado y ampliamente independiente de otros ingresos, o bien si representa una parte principal de la estrategia de inversión en activos.
Aunado a lo anterior, para las aseguradoras se aplica la exclusión del resultado del método de participación en actividades de operaciones; no obstante, las entidades de seguros muestran una preocupación, ya que algunas inversiones están relacionadas con los contratos y, a menudo, se realizan con propósitos prudenciales, donde pudieran estar en el resultado financiero neto.
La exclusión de la categoría de financiamiento también aplica a los ingresos y gastos de este tipo de contratos emitidos por aseguradoras que caen dentro de la IFRS 9 y no en la IFRS 17. Aunque el pasivo correspondiente se clasificaría como actividad de financiamiento, los gastos correspondientes tendrían que clasificarse como operativos, ya que es un indicador del desempeño de las aseguradoras.
Las entidades están obligadas a presentar los siguientes subtotales: utilidad o pérdida de operación, utilidad o pérdida antes del financiamiento y el Impuesto Sobre la Renta (ISR), y utilidad o pérdida. Los subtotales estructuran el estado de resultados en categorías sin que exista el requisito de presentar encabezados de la clasificación.
Las partidas enumeradas en la norma deberán presentarse, salvo que hacerlo reduzca la efectividad del estado de resultados para proporcionar un resumen estructurado útil de los ingresos y gastos de la entidad.
Bajo este panorama, la norma contable introduce el concepto de Medidas de Desempeño definidas por la Administración (MDA), el cual es definido como un subtotal de ingresos o gastos que la entidad utiliza en las comunicaciones públicas fuera de los estados financieros. Ahora bien, el IASB definió las MDA para no confundirlas con otras medidas de desempeño (alternativas) que utiliza la administración; por ejemplo: deuda neta, número de asegurados, etc.
La entrada en vigor de la IFRS 18 a partir de 2027 representa una transformación en la manera de comunicar la información financiera, al exigir una clasificación más rigurosa por categorías e incorporar el uso estandarizado de las MDA. Prepararse para este cambio requerirá que las entidades evalúen con oportunidad el impacto en sus procesos contables y reportes internos.
La IFRS 20 introduce activos y pasivos regulatorios para reflejar mejor el impacto de las tarifas en los ingresos, flujos de efectivo y rentabilidad real.
Cristian López Amador, Gabriel Patiño López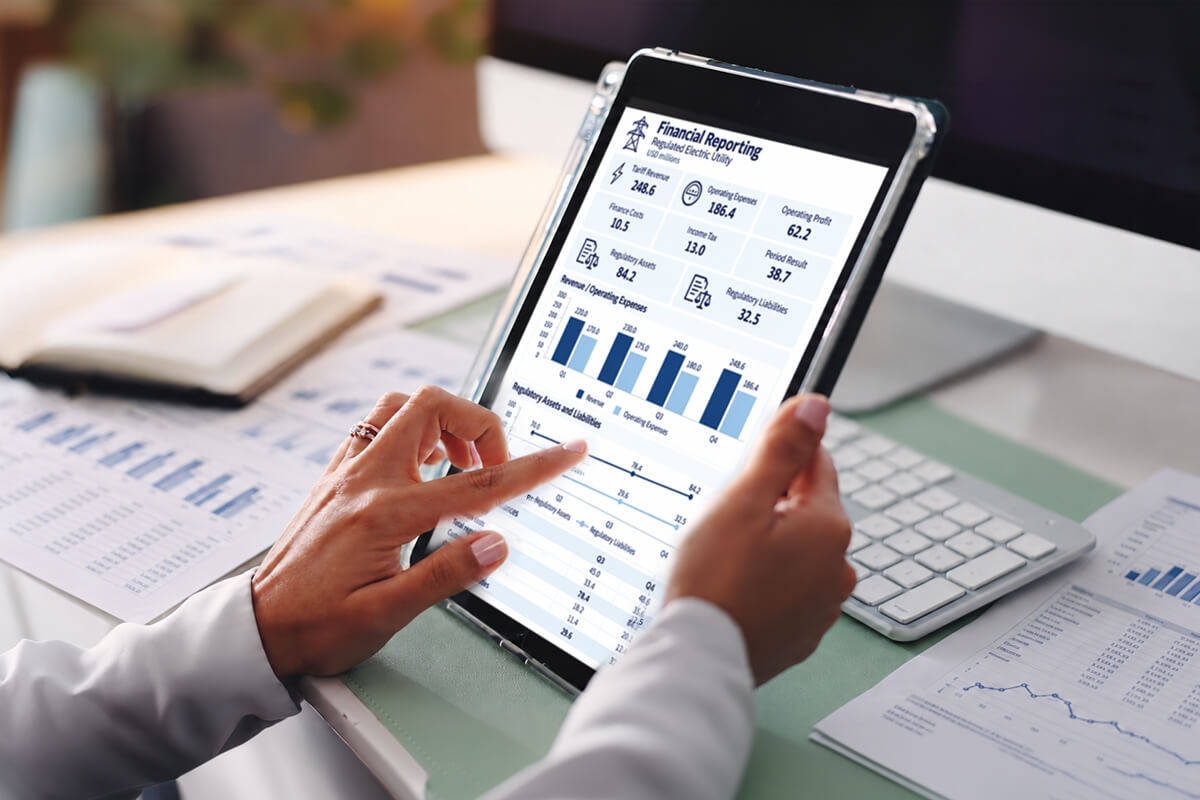
La IFRS 8 combina criterios cualitativos y cuantitativos para identificar segmentos de operación a revelarse, fortaleciendo la transparencia de la información.
Gabriel Patiño López, Cristian López Amador
La revisión del T-MEC y el Plan México representan una oportunidad para fortalecer la inversión, impulsar la producción y construir crecimiento a largo plazo.
María Ariza
Las bases de valuación en las NIF son el costo histórico y el valor actual, destacando de este último el uso del valor razonable como referencia de mercado.
Juan Carlos Bojorges Pérez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas