
 Consultor Independiente
en Despacho
 Gerente Senior
en Global Capital Markets Group en México
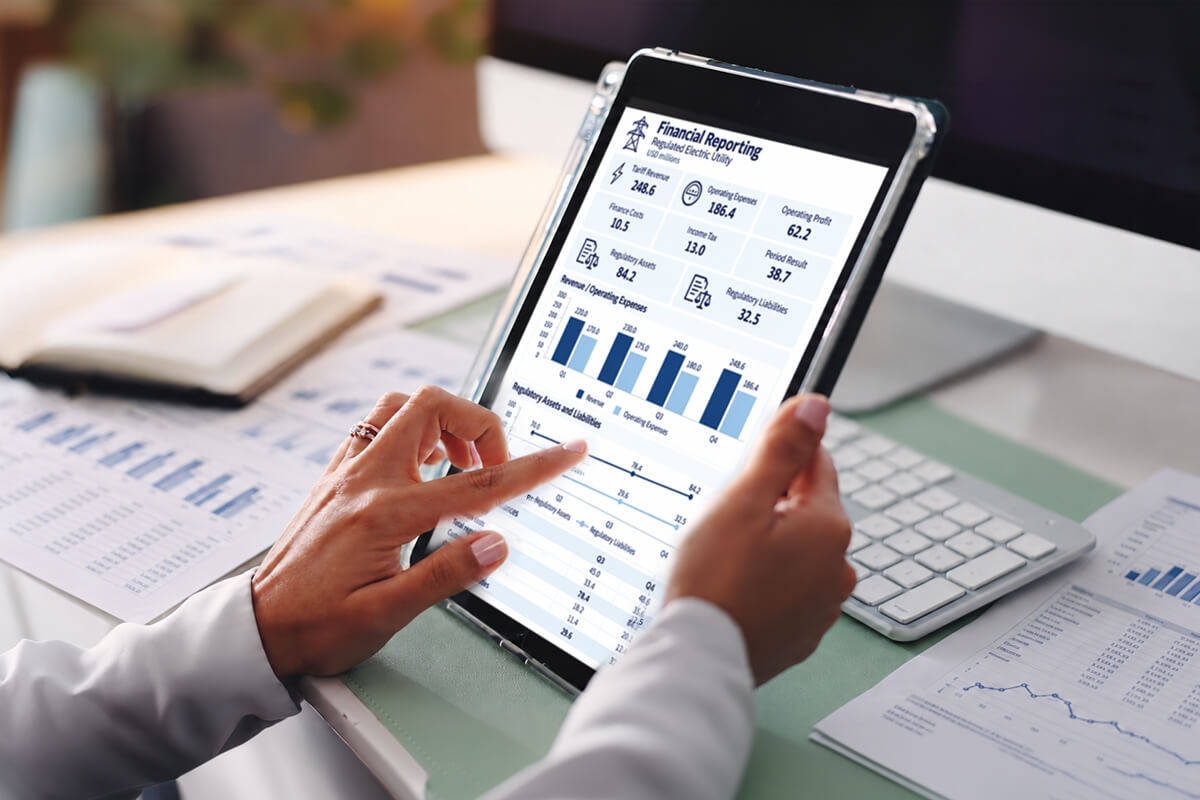
Esta norma, vigente para periodos anuales que comiencen a partir del 1.° de enero de 2029 y con aplicación anticipada permitida, reemplaza a la IFRS 14 y afecta principalmente a empresas de sectores de electricidad, agua, gas y transporte, donde un regulador determina las tarifas que pueden cobrar a sus clientes por las actividades y servicios prestados.
La IFRS 20 surge para resolver una situación recurrente en sectores regulados, es decir, el desfase temporal entre el reconocimiento de ingresos bajo la IFRS 15 y la compensación real que el marco regulatorio permite recuperar. Esta situación se origina cuando el momento en que se presta un servicio no coincide con el momento en que la regulación autoriza su cobro a través de las tarifas aplicadas a las entidades. Por ejemplo, una entidad puede incurrir en costos en un periodo que solo podrá recuperar mediante incrementos tarifarios en lapsos futuros, o bien puede cobrar ahora valores que deberá compensar a los usuarios mediante tarifas reducidas en periodos posteriores.
Estas diferencias en el momento de imputación pueden hacer que los ingresos reconocidos en un periodo no reflejen plenamente la compensación económica asociada a los servicios prestados en ese mismo intervalo.
Un activo regulatorio es un derecho presente exigible, creado por un acuerdo para añadir un importe al determinar una tarifa regulada que se cobrará a los clientes en periodos futuros, ya que una parte o la totalidad de la compensación total permitida por bienes o servicios regulatorios ya suministrados aún no se ha incluido en los ingresos (determinados bajo la IFRS 15).
Por otro lado, un pasivo regulatorio es una obligación presente exigible, creada por un acuerdo para deducir un importe al determinar una tarifa regulada que se cobrará a los clientes en periodos futuros, ya que una parte o la totalidad de la compensación total permitida por bienes o servicios regulatorios que se suministrarán en el futuro ya se ha incluido en los ingresos (determinados bajo la IFRS 15).
Asimismo, los ingresos y gastos regulatorios surgen de cambios en un activo o pasivo regulatorio; sin embargo, no todos los cambios en estos activos o pasivos dan lugar a ingresos o gastos de este tipo; por ejemplo, la adquisición de activos o la asunción de pasivos regulatorios en una combinación de negocios no da lugar a ingresos o gastos de este tipo.
La compensación total permitida es el importe al que un acuerdo regulatorio da derecho a una entidad por los bienes o servicios regulatorios suministrados en un periodo sobre el que se informa. Este importe podría ser cobrado a través de tarifas reguladas en el mismo periodo en que la entidad suministra los bienes o servicios, o bien en uno diferente.
Los bienes o servicios regulatorios son suministrados por una entidad para cumplir con un acuerdo regulatorio; pueden incluir el suministro de bienes o servicios a los clientes, el mantenimiento de una red, la realización de cambios en la capacidad de una red y la satisfacción de otros objetivos establecidos por el regulador.
El reconocimiento de activos y pasivos regulatorios bajo la IFRS 20 parte de una premisa general: la entidad debe reconocer todos aquellos que existan al cierre del periodo, junto con los ingresos y gastos que de ellos se deriven. Cuando exista incertidumbre sobre su existencia, se aplica el criterio de "más probable que no", evaluando de manera combinada si existe un derecho u obligación presente exigible.
En cuanto a la medición, se emplea una técnica basada en flujos de efectivo, que incorpora una estimación actualizada de todos los flujos futuros derivados de la recuperación del activo o cumplimiento del pasivo, los cuales se descuentan utilizando la tasa de interés regulatoria especificada o implícita en el acuerdo.
En la medición posterior, las estimaciones se actualizan periódicamente y la tasa de descuento se mantiene, a menos que el acuerdo regulatorio o el punto de referencia al que esté vinculada la tasa experimenten cambios que la modifiquen, en cuyo caso se ajusta la tasa de descuento y se actualizan los flujos de efectivo.
El siguiente ejemplo ilustra cómo surgen los activos y pasivos regulatorios derivados de diferencias temporales entre los ingresos reconocidos bajo la IFRS 15 y la compensación real que la regulación permite recuperar.
Una empresa de servicios públicos tiene la siguiente situación en dos años consecutivos:
| Estado de resultados | Año 1 | Año 2 |
| Ingresos bajo la IFRS 15 | 100 | 120 |
| Costo de insumos | (120) | (100) |
| Utilidad (pérdida) | (20) | 20 |
Sin la aplicación de IFRS 20, el estado de resultados presenta una pérdida en el año 1 y una ganancia en el año 2, lo que no refleja la realidad económica de la empresa que, en conclusión, tiene un resultado de equilibrio en ambos periodos si se considera la compensación total permitida.
Al aplicar la IFRS 20, este caso se soluciona, ya que se reconoce un activo e ingreso regulatorio para reflejar la compensación que se recuperará en el futuro:
| Estado de resultados | Año 1 | Año 2 |
| Ingresos bajo la IFRS 15 | 100 | 120 |
| Ingresos (gasto regulatorio) | 20 | (20) |
| Costo de insumos | (120) | (100) |
| Utilidad (pérdida) | - | - |
| Estado de situación financiera | Año 1 | Año 2 |
| Activo regulatorio | 20 | - |
La IFRS 20 representa un avance clave para empresas reguladas al exigir el reconocimiento de activos y pasivos de este tipo. Esto permite a los inversionistas y otros usuarios comprender mejor cómo la regulación de tarifas afecta los flujos de efectivo y la rentabilidad de las entidades.
Las bases de valuación en las NIF son el costo histórico y el valor actual, destacando de este último el uso del valor razonable como referencia de mercado.
Juan Carlos Bojorges Pérez
En la adquisición de negocios, el due diligence es clave para detectar riesgos contables, fiscales, legales y reputacionales antes de concretar la operación.
José Miguel Echenique Güemes, Héctor Pietrini Sánchez
Anticipar la implementación de la NIF B-3 permite adaptar con tiempo el catálogo de cuentas y políticas contables, asegurando una transición ordenada.
Juan Carlos Bojorges Pérez
La NIF B-1 establece requisitos para estructurar, preparar y presentar estados financieros; entrará en vigor en 2028, con aplicación anticipada en 2027.
Juan Carlos Bojorges Pérez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas