
Esto no es porque los factores ASG carezcan de relevancia, ya que sería absurdo negarlo y, hoy en día, resulta evidente que determinados riesgos ambientales, laborales, regulatorios o reputacionales pueden afectar seriamente el desempeño de una empresa. Basta observar litigios ambientales, sanciones regulatorias, pérdida de reputación corporativa o deterioro de marcas para entender que los factores de sostenibilidad pueden impactar el valor de un negocio.
El problema no es reconocer esa influencia; el verdadero problema consiste en asumir que ya contamos con mecanismos suficientemente objetivos y homogéneos para medir el impacto de esos criterios.
Uno de los errores más frecuentes dentro de la discusión contemporánea consiste en confundir los criterios ASG con las métricas utilizadas para medirlos. Los criterios constituyen categorías conceptuales amplias; las métricas, en cambio, son intentos imperfectos de cuantificar fenómenos complejos, muchas veces intangibles y profundamente subjetivos. Desde la perspectiva de la valuación, esta diferencia es fundamental.
La materia prima de cualquier valuación son los denominados value drivers: variables capaces de afectar razonablemente flujos de efectivo, riesgo, crecimiento o costo del capital, pero que, además, deben poder medirse con un grado aceptable de objetividad y trazabilidad.
No es casualidad que las International Valuation Standards (IVS) busquen limitar al máximo la subjetividad mediante el uso de evidencia observable, supuestos verificables y metodologías consistentes. La valuación nunca será una ciencia exacta, pero sí aspira a reducir arbitrariedades. Precisamente ahí es donde surge uno de los principales desafíos en materia ASG.
Mientras ciertos factores ambientales pueden medirse relativamente mejor, como las emisiones, consumo energético, residuos, eficiencia operativa o intensidad de carbono, los componentes sociales y de gobernanza presentan enormes dificultades de cuantificación. ¿Cómo se mide exactamente la calidad de la cultura corporativa?, ¿cómo se cuantifica el impacto reputacional de una mala práctica laboral?, ¿cómo se pondera la gobernanza frente a otros factores?, ¿qué peso debe darse a la diversidad, la inclusión, el activismo corporativo o la percepción pública? Las respuestas distan mucho de ser uniformes.
Actualmente, este problema constituye uno de los grandes temas regulatorios en Europa. Una misma empresa puede recibir calificaciones ASG radicalmente distintas en función de la agencia calificadora que realice la evaluación. MSCI, Sustainalytics, Moody’s ESG, S&P Global o Refinitiv pueden llegar a conclusiones diferentes respecto de una misma organización precisamente porque utilizan metodologías, ponderaciones y criterios distintos. El problema ha alcanzado tal magnitud que la propia Unión Europea decidió intervenir regulatoriamente mediante el Reglamento 2024/3005 sobre transparencia e integridad de las actividades de calificación ASG, supervisado por la European Securities and Markets Authority (ESMA).
Resulta importante entender algo: el objetivo central de este reglamento no es homogeneizar las calificaciones ASG ni imponer una visión única sobre sostenibilidad, sino transparentar metodologías, conflictos de interés, criterios utilizados y procesos internos de las agencias calificadoras. En otras palabras, el regulador europeo reconoce implícitamente que el mercado todavía enfrenta problemas importantes de consistencia, comparabilidad y confiabilidad metodológica.
Asimismo, existen diversos estudios que advierten sobre sesgos dentro de las propias métricas ASG. Algunas metodologías privilegian ciertos factores ambientales; otras, la gobernanza; y otras más, la exposición al riesgo financiero. Incluso existen críticas respecto a posibles sesgos ideológicos, regionales o sectoriales en determinados rankings. Todo esto vuelve particularmente delicado trasladar automáticamente dichas calificaciones al terreno valuatorio.
Con frecuencia se cita el conocido metaestudio de Friede, Busch y Bassen, publicado en 2015, como prueba definitiva de que la adopción de criterios ASG incrementa el valor empresarial; sin embargo, una lectura cuidadosa del trabajo revela una realidad mucho más matizada.
El estudio concluye que existe una correlación predominantemente positiva entre desempeño ASG y desempeño financiero corporativo; no obstante, correlación no equivale necesariamente a causalidad. Los propios autores reconocen limitaciones metodológicas, diferencias entre métricas y la necesidad de continuar desarrollando investigación futura. Además, una parte importante de la evidencia favorable se concentra más en la reducción de riesgos o la estabilidad operativa que en aumentos directos y sistemáticos de rentabilidad extraordinaria.
Precisamente, ahí resulta valioso el análisis de Damodaran y Cornell (2020), The ESG movement: The “goodness” grudge and the “profitability”, debate que, lejos de negar la importancia de los criterios ASG, adopta una postura mucho más prudente y metodológicamente rigurosa. Damodaran reconoce que estos factores sí pueden afectar el valor de una empresa, particularmente en una economía donde gran parte de la riqueza corporativa descansa sobre activos intangibles, como marcas, reputación, capital humano o confianza institucional.
También acepta que el enfoque ASG puede influir tanto en los flujos de efectivo como en el costo del capital (propio y ajeno); un mal manejo ambiental puede derivar en litigios o sanciones; una mala gobernanza puede incrementar la percepción de riesgo; y determinados perfiles ASG pueden facilitar el acceso a financiamiento bajo ciertas condiciones.
No obstante, el punto central de Damodaran es otro: todavía no contamos con mecanismos suficientemente objetivos para determinar cuánto vale realmente una empresa “buena” frente a una “mala”, y quizá esa sea la discusión más importante de todas porque, mientras no exista una metodología homogénea, transparente y suficientemente verificable, seguiremos moviéndonos parcialmente en el terreno de percepciones, narrativas y aproximaciones subjetivas.
Lo anterior no significa que los factores ASG sean irrelevantes, sino que el entusiasmo del mercado ha avanzado más rápido que la capacidad técnica de medición. La sostenibilidad probablemente terminará consolidándose como una variable estructural dentro del análisis financiero y valuatorio, pero convertirla prematuramente en dogma puede ser tan riesgoso como ignorarla por completo.
Los criterios ASG ya impactan los precios de transferencia, pues los costos de sostenibilidad pueden reducir márgenes y generar cuestionamientos fiscales.
David Sabino Barrón Tovar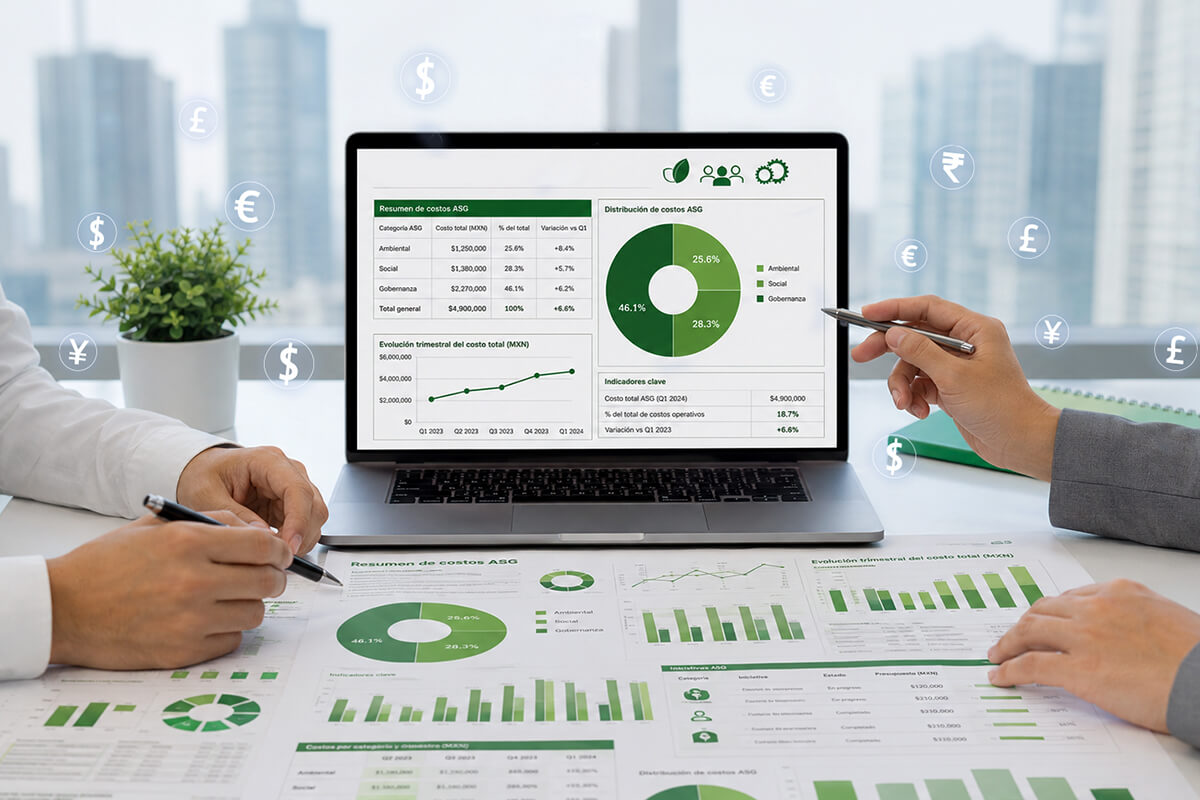
Las próximas ofertas públicas iniciales de acciones de SpaceX, Anthropic y OpenAI podrían redefinir los mercados bursátiles de Estados Unidos.
Carlos Ponce Bustos
En la Agenda 2050, la sustentabilidad implica replantear cómo producir energía, consumir recursos y administrar riesgos sin sacrificar desarrollo económico.
Alfredo Trujillo Betanzos
En temas ASG, México lidera el crecimiento de instrumentos financieros sostenibles en Latinoamérica, con 283 emisiones de bonos etiquetados entre 2015 y 2025.
Graciela Enríquez Guadarrama

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas