
 Titular de la Cátedra Bank of America Anáhuac
en Universidad Anáhuac
En México, las empresas enfrentan simultáneamente retos relacionados con corrupción, informalidad económica, amenazas digitales y cumplimiento regulatorio, por lo que la prevención y la detección del fraude se han convertido en una prioridad para consejos de administración, direcciones generales, áreas financieras y auditorías internas.
Ahora bien, la experiencia internacional demuestra que ninguna organización está exenta. Empresas privadas, organismos gubernamentales, organizaciones sin fines de lucro y corporaciones multinacionales han sido víctimas de esquemas que van desde la apropiación indebida de activos hasta complejos actos de corrupción y manipulación financiera.
Históricamente, los fraudes corporativos estaban relacionados con el manejo de efectivo, alteración de documentos o robo de inventarios; actualmente, los esquemas han evolucionado hacia modalidades sofisticadas que aprovechan la automatización de procesos, el acceso a información privilegiada y las cadenas globales de suministro.
La Asociación de Examinadores del Fraude Certificados (ACFE, por sus siglas en inglés), en el Report to the Nations 2026, identifica a la corrupción como el esquema de fraude ocupacional más frecuente a nivel mundial, seguido por mecanismos de apropiación indebida de activos y manipulación de procesos de pagos y compras.
Para México, este esquema de fraude resulta relevante debido a la interacción entre empresas y entidades públicas, así como a la creciente presión regulatoria en materia de integridad corporativa, responsabilidad administrativa y prevención de actos de corrupción.
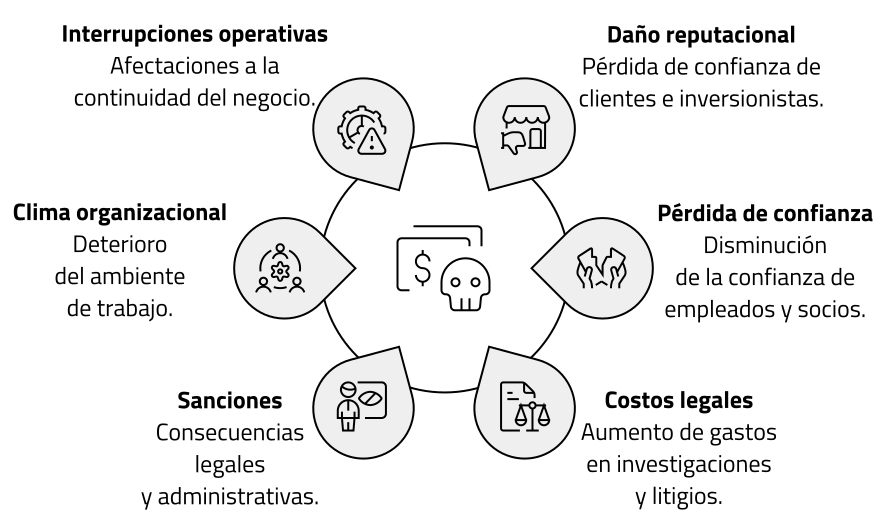
Uno de los errores más comunes en las organizaciones es medir el impacto del fraude únicamente por la pérdida económica directa. En realidad, los costos suelen extenderse mucho más allá de los recursos sustraídos. Entre las principales consecuencias destacan:
En muchos casos, la recuperación de los recursos resulta parcial e incluso imposible, por lo que la prevención adquiere una relevancia estratégica superior a la reacción posterior. Uno de los hallazgos más consistentes de los estudios internacionales es que los denunciantes continúan siendo el mecanismo más efectivo para detectar irregularidades.
La ACFE reporta que el 43% de los casos de fraude ocupacional se descubren mediante denuncias, muy por encima de auditorías externas o hallazgos accidentales; asimismo, más de la mitad de las notificaciones provienen de empleados de la propia organización, mientras que clientes y proveedores representan una proporción importante de los reportes recibidos.
Este hallazgo tiene implicaciones directas para las organizaciones en México. La existencia de líneas de denuncia, canales digitales seguros y mecanismos efectivos de protección al denunciante debe considerarse un elemento fundamental de gestión de riesgos.
La función financiera se ha asociado con el registro, control de operaciones y emisión de información; no obstante, en el entorno actual, el contador público, el director de finanzas (CFO) y los comités de auditoría desempeñan un papel cada vez más relevante en la prevención del fraude.
Entre sus principales responsabilidades destacan la identificación de riesgos de fraude en procesos críticos, el fortalecimiento del ambiente de control interno, la supervisión de indicadores de riesgo, la implementación de herramientas de monitoreo continuo, la promoción de una cultura ética y de transparencia, así como la coordinación con áreas de auditoría interna y cumplimiento normativo. Es por ello que la prevención efectiva del fraude requiere una visión integral que combine tecnología, controles, capacitación y liderazgo organizacional.
Uno de los aportes más valiosos de los estudios recientes es la posibilidad de identificar qué controles generan mayores beneficios. Ahora bien, de acuerdo con la ACFE, los controles asociados con mayores reducciones en pérdidas y tiempos de detección son la revisión gerencial, el monitoreo y análisis de datos, el establecimiento y seguimiento de códigos de conducta, las auditorías sorpresa, las evaluaciones formales de riesgo de fraude, así como los programas de capacitación antifraude. Las organizaciones que cuentan con estos mecanismos experimentan pérdidas menores que aquellas que carecen de ellos. Además, la ausencia de controles internos suele traducirse en fraudes más costosos y prolongados.
La entrada en vigor de marcos regulatorios relacionados con responsabilidad corporativa, prevención de operaciones ilícitas, protección de datos personales y cumplimiento anticorrupción exige que las organizaciones en México adopten esquemas robustos de gobernanza. Aunado a esto, las empresas que desarrollan una cultura de integridad, fortalecen sus mecanismos de denuncia y utilizan herramientas analíticas para monitorear transacciones, cuentan con mayores probabilidades de detectar conductas irregulares y minimizar su impacto.
El fraude corporativo no es exclusivamente un problema de controles ni una responsabilidad limitada al área de auditoría interna. Se trata de un riesgo estratégico que requiere la participación activa del consejo de administración, la dirección general, las áreas financieras y todos los colaboradores de la organización.
La evidencia internacional demuestra que las empresas más exitosas no son aquellas que nunca enfrentan intentos de fraude, sino aquellas que desarrollan capacidades para prevenirlo, detectarlo oportunamente y responder de manera efectiva. La pregunta ya no es si una organización puede ser vulnerable al fraude, sino qué tan preparada está para enfrentarlo.
Los comités de alto nivel son vulnerables a sesgos cognitivos que pueden distorsionar decisiones estratégicas y afectar el desempeño financiero.
Jorge Alberto De la Rosa Castruita
El CFO mexicano ya no sólo controla números; hoy anticipa riesgos y lidera la estrategia de supervivencia empresarial frente a un entorno global volátil.
Francisco Arballo
El SAT ha indicado que la exigencia de la Constancia de Situación Fiscal para la emisión de CFDI es una infracción y puede dar lugar a sanciones económicas.
Antonio González Rodríguez
Dentro de la regulación mexicana no existen beneficios fiscales en concreto para las cooperativas en el cumplimiento de sus obligaciones tributarias.
Norma Martín Quintana

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.