
 Socio
en Antón Rioja, S.C.
A diferencia del antiguo esquema en papel, la MVE hoy debe enviarse de forma electrónica a través de la Ventanilla Única de Comercio Exterior Mexicana (VUCEM), ya sea antes o de manera simultánea al despacho aduanero. ¿De dónde surge esta obligación? El artículo 59.°, fracción III, de la Ley Aduanera es claro al respecto:
Quienes importen mercancías deberán cumplir con las obligaciones siguientes: [...] III. Entregar al agente aduanal, agencia aduanal o reexpedidor que promueva el despacho de las mercancías, y proporcionar a las autoridades aduaneras una manifestación de valor que consigne, bajo protesta de decir verdad, los elementos que, conforme a esta Ley, permitan determinar el valor en aduana de las mercancías. El importador deberá conservar copia de dicha manifestación y obtener la información, documentación y otros medios de prueba necesarios para comprobar que el valor declarado ha sido determinado de conformidad con las disposiciones aplicables [...].
Quizá el aspecto más profundo de la MVE es cómo redefine las responsabilidades. Ahora, la transmisión digital debe firmarse y autenticarse exclusivamente con la Firma Electrónica Avanzada (FIEL o e.firma) de la empresa o persona importadora. Esto significa que la legislación hace al contribuyente el único responsable directo e intransferible de crear el archivo y garantizar que su información sea verdadera. ¿Y el agente aduanal? Su papel queda deslindado de la autoría directa, limitándose únicamente a consultar y verificar la MVE para liberar la mercancía durante el despacho.
Tomarse esto a la ligera puede tener consecuencias legales muy severas. Entregar datos inexactos, falsos o incompletos es castigado por el artículo 185.°, fracción II, de la misma ley: "Se aplicarán las siguientes multas a quienes cometan las infracciones relacionadas con la obligación de transmitir y presentar información y documentación: [...] II. Multa a quien cometa la infracción a que se refiere la fracción II, referente a transmitir o presentar información o documentación falsa, incompleta o con datos inexactos".
Más allá de las fuertes multas económicas, si existen discrepancias en el valor declarado, las autoridades aduaneras podrían invalidarlo por completo. Esto desencadenaría la determinación de créditos fiscales por la omisión en el pago de impuestos internos y contribuciones al comercio exterior.
Para brindar mayor certeza operativa y dar tiempo a que las empresas actualicen sus sistemas tecnológicos, la autoridad publicó la Segunda Resolución de Modificaciones a las Reglas Generales de Comercio Exterior (RGCE) para 2026. Esta actualización trae consigo dos beneficios clave:
Los documentos que entran en esta facilidad transitoria son:
Uno de los mayores avances normativos en el anexo 1 de las RGCE es la solución a un gran problema operativo. Anteriormente, se exigía adjuntar los contratos comerciales completos en formato PDF a la plataforma, lo que no solo volvía lento el sistema, sino que encendía alarmas sobre la confidencialidad de los datos sensibles de las empresas.
Para solucionarlo, el nuevo esquema elimina la carga individualizada de estos archivos y la sustituye por el formato E15 (información de contratos asociados a la MVE). A través de este formato, los contribuyentes ahora solo deben declarar los datos generales de sus contratos (quiénes son las partes contratantes, la vigencia, la fecha de firma y el objeto del contrato), simplificando de forma considerable el cumplimiento de esta obligación.
A pesar de las flexibilidades otorgadas para enviar ciertos anexos, hay una obligación sustantiva que se mantiene inalterable: integrar y conservar el expediente de valor en aduana (como lo exige el artículo 59.° de la Ley Aduanera y las RGCE). Este expediente es el corazón del cumplimiento y debe incluir la factura comercial o Comprobante de Valor Electrónico (COVE), los documentos de transporte, los certificados de origen, los comprobantes bancarios de pago, el desglose de gastos extras (incrementables) y la estructura de los contratos comerciales aplicables.
El sector importador debe aprovechar de forma estratégica la prórroga otorgada con respecto a la MVE. Es el momento ideal para consolidar procesos de valoración robustos y asegurar el cumplimiento normativo antes de que comiencen formalmente las verificaciones automatizadas.
Las aportaciones en especie pueden integrar el capital social, pero solo aumentan la Cuca cuando están efectivamente pagadas y debidamente acreditadas.
Eduardo Estrada Borja
Obtener el CFDI de inmediato al adquirir mercancías extranjeras es clave para evitar que sea considerado inválido en actos de fiscalización del SAT.
Juan Álvarez Villagómez
La coordinación entre importadores, agente aduanal y autoridades es clave para el cumplimiento y la eficiencia operativa en operaciones de comercio exterior.
Yazmín Martínez Mezquita
A partir del 1.° de abril de 2026, las empresas deben realizar el llenado de la Manifestación de Valor Electrónica en la Ventanilla Única de Comercio Exterior.
Leticia Yamel Cado Espinosa, Norma Alicia Gascón Romero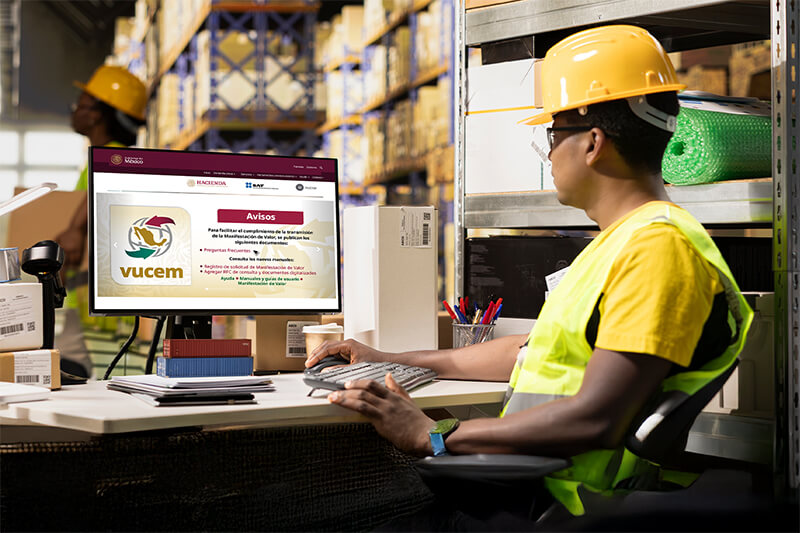

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.