
 Socio
en SNE Soluciones Consultoría y Capacitación, S.C.
En este contexto, el 4 de mayo de 2026 se publicó en el Diario Oficial de la Federación (DOF) el acuerdo 68/2026, que establece criterios generales y lineamientos operativos orientados al fomento de la inversión productiva y al cumplimiento fiscal. Dicho acuerdo busca fortalecer la certeza jurídica, la eficiencia administrativa y la confianza entre la autoridad y los contribuyentes, sin modificar ni limitar las facultades de comprobación establecidas en la legislación vigente.
El Ejecutivo señala que el cumplimiento es esencial para financiar el gasto público y que la fiscalización debe armonizarse con principios, como la simplificación administrativa, la seguridad jurídica y el impulso a la inversión; por ello, el acuerdo tiene un carácter orientador y no implica cambios al marco jurídico aplicable.
Su relevancia no se encuentra únicamente en los lineamientos que establece, sino en la señal institucional sobre la forma en que la autoridad busca ejercer sus facultades de comprobación. En este sentido, surge la cuestión de si representa una modificación al régimen de fiscalización o una estrategia administrativa para fortalecer la confianza de los contribuyentes.
Las facultades de comprobación son una expresión de la potestad tributaria del Estado y tienen fundamento en los artículos 16.° y 31.° (fracción IV) constitucionales. Mientras que el 31.° establece la obligación de contribuir al gasto público de manera proporcional y equitativa, el 16.° exige que todo acto de autoridad esté debidamente fundado y motivado, garantizando la seguridad jurídica.
En este marco, el artículo 42.° del CFF faculta a las autoridades tributarias para verificar el cumplimiento de las obligaciones fiscales mediante procedimientos como visitas domiciliarias, revisiones electrónicas y de gabinete. Estas herramientas permiten asegurar el cumplimiento y proteger el interés público.
No obstante, el ejercicio de estas facultades ha evolucionado con el uso de información digital, declaraciones, comprobantes y contabilidad electrónica, permitiendo a la autoridad identificar riesgos fiscales y analizar la congruencia de las operaciones antes de iniciar una revisión formal.
En este contexto, surge el acuerdo 68/2026, cuyo objetivo no es modificar las facultades previstas en el CFF, sino orientar su aplicación bajo principios de eficiencia administrativa, certeza jurídica y confianza institucional; por ende, representa una estrategia de política pública para fortalecer la relación entre la autoridad y el contribuyente mediante criterios de mayor uniformidad, simplificación y previsibilidad.
Lo publicado el 4 de mayo de 2026 establece las directrices orientadas a fortalecer la certeza jurídica en la actuación administrativa; entre ellas, destacan la revisión integral por ejercicio fiscal como regla general, la uniformidad de criterios, el respeto a los plazos legales, el uso excepcional de la restricción temporal de Certificados de Sello Digital (CSD), la simplificación administrativa y la mejora en los procedimientos de devolución de saldos a favor. Sin embargo, su alcance jurídico debe analizarse considerando su propia naturaleza. El acuerdo señala que sus criterios son orientadores y programáticos, por lo que no implican una limitación, renuncia o modificación de las facultades otorgadas a las autoridades.
En consecuencia, permanecen sin cambios las facultades de comprobación previstas en el artículo 42.° del CFF, la restricción temporal del CSD, regulada en los artículos 17-H y 17-H bis, así como las devoluciones de saldos a favor contempladas en el artículo 22.°. El instrumento únicamente establece criterios para orientar el ejercicio de dichas atribuciones.
Por lo referido, el acuerdo no representa una reforma al régimen de fiscalización, sino una medida institucional enfocada en fortalecer la confianza de los contribuyentes mediante eficiencia administrativa, simplificación y seguridad jurídica. Su impacto dependerá de la aplicación constante de estos principios en la práctica tributaria.
Más allá del contenido de los lineamientos, su relevancia se encuentra en la forma en que actualmente debe entenderse el cumplimiento fiscal. Sin modificar las facultades de comprobación previstas en el CFF, el instrumento refleja una política administrativa orientada a procedimientos de revisión más eficientes, concentrados y basados en la información disponible para la autoridad.
Desde el punto de vista jurídico, no se modifican las obligaciones de los contribuyentes ni los procedimientos del artículo 42.° del CFF. Las autoridades mantienen sus facultades para realizar visitas domiciliarias, revisiones de gabinete y revisiones electrónicas; sin embargo, su ejercicio ha evolucionado debido a la disponibilidad de más información fiscal, contable y financiera.
En este contexto, el cumplimiento tributario ya no se limita a la presentación de declaraciones o al cumplimiento de requisitos formales, sino que requiere que la información y documentación permitan acreditar la realidad económica de las operaciones. Esto resulta relevante en procedimientos como las devoluciones de saldos a favor (artículo 22.° del CFF) y en las revisiones fiscales previstas en el artículo 42.° del ordenamiento.
Lo anterior no implica trasladar la carga de la fiscalización a los contribuyentes, pues corresponde a la autoridad ejercer sus facultades conforme a los principios de legalidad y seguridad jurídica establecidos en los artículos 14.° y 16.° constitucionales. No obstante, contar con información completa, consistente y debidamente soportada resulta fundamental para acreditar la procedencia de las operaciones revisadas.
Por lo referido, el alcance de estos lineamientos no consiste en crear nuevas obligaciones, sino en orientar el ejercicio de las facultades de comprobación dentro del marco jurídico vigente, promoviendo una fiscalización basada en eficiencia, certeza y mejor integración de la información fiscal.
Uno de los aspectos más relevantes del acuerdo 68/2026 es el equilibrio que busca establecer entre la eficacia de las facultades de comprobación y el fortalecimiento de la certeza jurídica de los contribuyentes.
Esta finalidad se refleja en sus considerandos, donde se señala que la eficiencia administrativa debe armonizarse con principios como la simplificación, la seguridad jurídica y el fomento a la inversión productiva. Lo anterior es congruente con los artículos 14.° y 16.° constitucionales, los cuales exigen que los actos de la autoridad respeten el debido proceso y se encuentren debidamente fundados y motivados.
Asimismo, el acuerdo guarda relación con el artículo 33.° del CFF, que permite a las autoridades fiscales promover el cumplimiento voluntario mediante acciones de asistencia, orientación y difusión; por ello, la confianza a la que hace referencia no implica limitar las facultades de fiscalización, sino establecer criterios para su ejercicio bajo principios de certeza jurídica, uniformidad y eficiencia administrativa.
En la práctica, el fortalecimiento de la administración tributaria no depende únicamente de mayores controles o herramientas tecnológicas, sino también de procedimientos de revisión que otorguen mayor previsibilidad a los contribuyentes. En este sentido, la relevancia del acuerdo no radica en modificar las facultades de comprobación, sino en constituir una directriz de política administrativa orientada a fortalecer la relación entre autoridad y contribuyente, procurando un ejercicio más eficiente, simplificado y seguro de las atribuciones tributarias.
El acuerdo 68/2026 demuestra que es posible fortalecer la fiscalización sin modificar el régimen jurídico de las facultades de comprobación previsto en el CFF. Su principal aportación consiste en orientar el ejercicio de estas atribuciones bajo principios de simplificación administrativa, eficiencia institucional, uniformidad y certeza jurídica. El alcance del instrumento dependerá no solo de sus lineamientos, sino de la forma en que estos se apliquen en los procedimientos de fiscalización. Una aplicación consistente será fundamental para consolidar la confianza entre la autoridad y los contribuyentes.
Este escenario implica que el contribuyente deba fortalecer sus mecanismos de cumplimiento y control documental, reconociendo que la adecuada organización de la información constituye una herramienta preventiva ante posibles revisiones tributarias. Más que establecer nuevas obligaciones, el acuerdo impulsa una cultura de cumplimiento basada en transparencia, orden y colaboración institucional.
La importancia del acuerdo no radica en modificar las reglas de fiscalización, sino en orientar su aplicación bajo criterios de legalidad, seguridad jurídica, eficiencia y simplificación. Su éxito dependerá de que estos principios se reflejen efectivamente en la práctica administrativa y permitan construir una relación de mayor confianza entre la autoridad fiscal y los contribuyentes. 
Órganos judiciales han incorporado requisitos no previstos en la LIVA para aplicar la tasa del 0% a servicios exportados, lo que afecta la certeza jurídica.
Daniel Eugenio De la Parra Huerta, Sergio Alejandro Ortega Barba
La SCJN validó el cobro del 2% a plataformas digitales como aprovechamiento, decisión que redefine los límites entre ingresos tributarios y no tributarios.
Daniel Castro Hernández
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo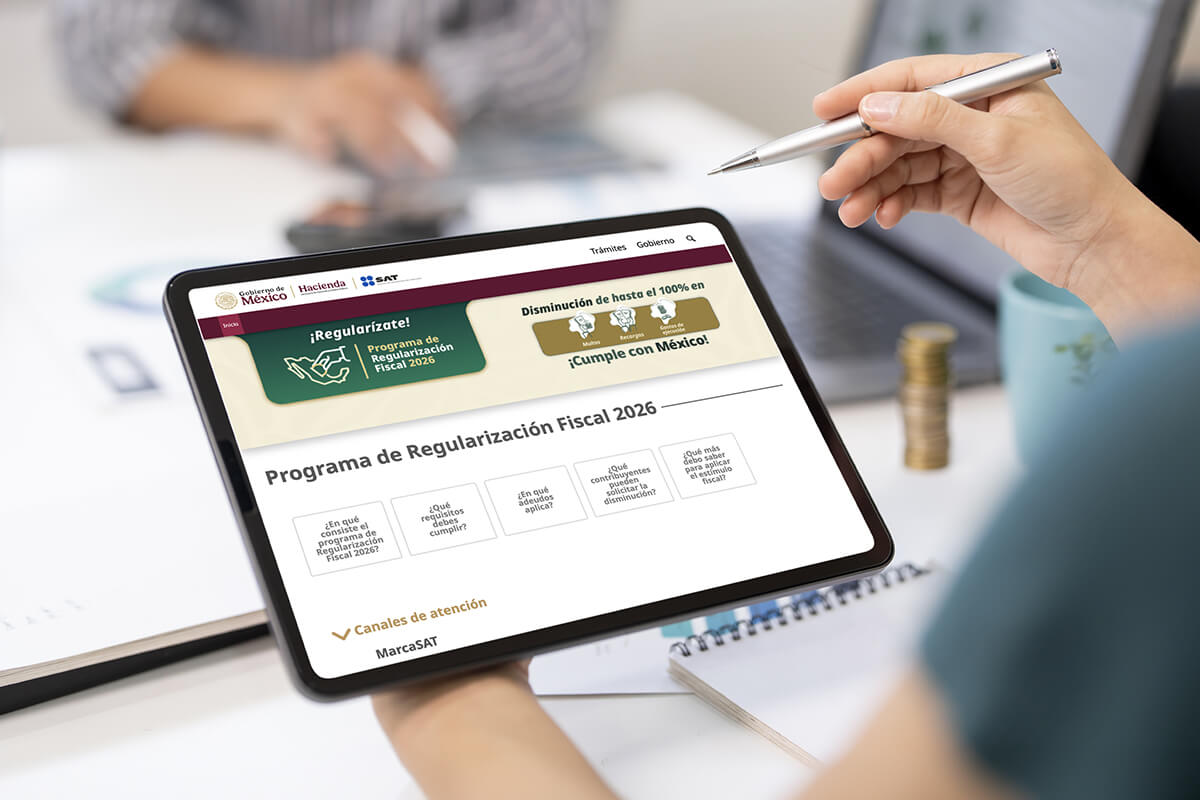
El pago de dividendos exige trazabilidad documental para acreditar su materialidad, cumplir con la LISR y demostrar fecha, monto y beneficiario real.
Gilberto Rodríguez Medina

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.