
 SOCIO
en Ríos, Romero Contadores & Abogados, S.C.
Los mencionados estímulos fiscales fueron publicados en la Gaceta Oficial el 30 de enero y se conceden ciertos beneficios conforme a las disposiciones específicas, términos y condiciones previstas en la mencionada publicación.
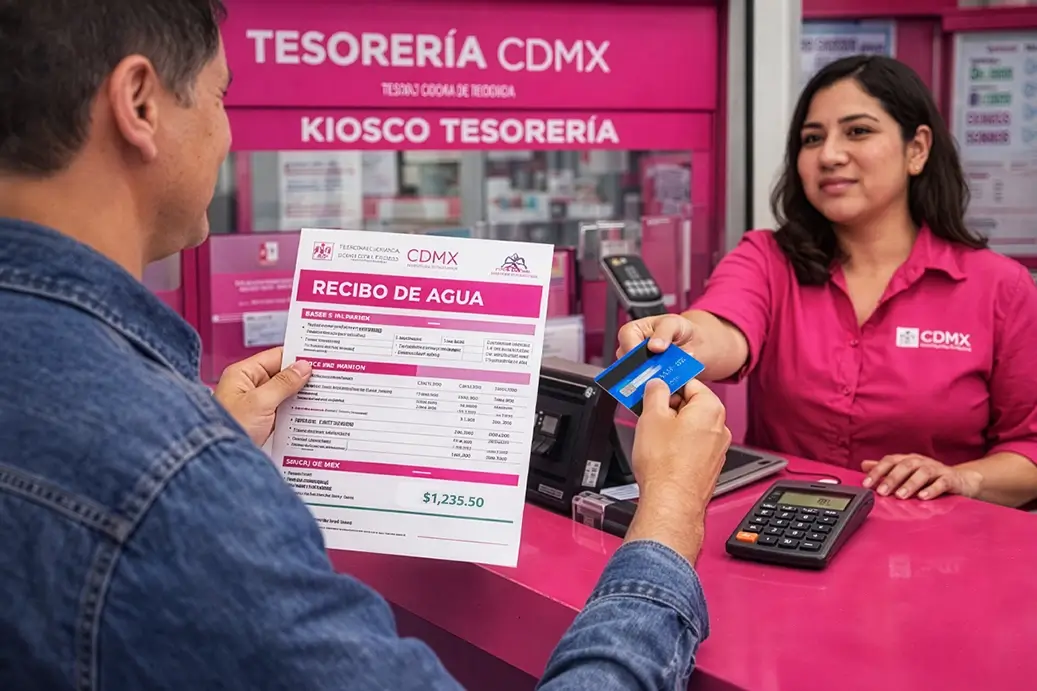
Con respecto al impuesto predial, se exime del pago de actualizaciones y los accesorios que hayan sido causados por los ejercicios fiscales de 2021 a 2025, esto para aquellos contribuyentes con inmuebles cuyo valor catastral se encuentre en los primeros rangos de la tarifa señalada en el artículo 130.° del CFCDMX.
| Rango | Límite inferior de valor catastral de un inmueble ($) | Límite superior de valor catastral de un inmueble ($) | Cuota fija ($) | Porcentaje para aplicarse sobre el excedente del límite inferior (%) |
| A | 0.12 | 235,095.02 | 231.00 | 0.02080 |
| B | 235,095.03 | 470,189.36 | 279.91 | 0.03889 |
| C | 470,189.37 | 940,380.47 | 371.35 | 0.12149 |
| D | 940,380.48 | 1,410,569.80 | 942.60 | 0.14625 |
Siempre que se encuentren en estos rangos, los contribuyentes deberán realizar el pago conforme a lo siguiente:
| Clase | Cuota ($) |
| Uso habitacional | 1,000.00 |
| Uso no habitacional o mixto | 2,000.00 |
Ahora bien, para aquellos contribuyentes con adeudos en impuesto predial y cuyo valor catastral de su inmueble supere la cantidad de 1,410,569.80 pesos, se exime del pago del 100% de los accesorios.
En materia de derechos por el suministro de agua, se conceden los siguientes beneficios:
Es importante señalar que, para acceder a los beneficios señalados en materia de impuesto predial y derechos por el suministro del agua, los contribuyentes deberán estar al corriente con el cumplimiento de sus obligaciones tributarias correspondientes al ejercicio fiscal 2026; asimismo, los beneficios podrán tramitarse a partir del 2 de marzo de 2026 ante las administraciones tributarias, los centros de servicio de la tesorería, así como a través de los medios electrónicos y oficinas adicionales que determinen las dependencias competentes.
Ahora bien, a efecto de obtener los beneficios mencionados, será necesario que los contribuyentes se desistan de medios de defensa que hayan sido utilizados en contra del cobro de los créditos fiscales correspondientes.
De igual forma, para acogerse a estos beneficios y, en caso de proporcionar información falsa, que sea omitida la entrega de esta o que no se presente copia del acuerdo que recayó al escrito de desistimiento, se perderán los beneficios que se les hubieran otorgado con relación al adeudo o adeudos de que se trate, sin perjuicio de las responsabilidades a las que haya lugar.
Estos beneficios no otorgan a los contribuyentes el derecho a devolución o compensación alguna de aquellos adeudos que ya hubieran sido pagados y, a su vez, no procederá la acumulación de beneficios tributarios previstos en el CFCDMX para ser aplicados a un mismo concepto y ejercicio fiscal. Cabe resaltar que estos beneficios concluyen su vigencia el 30 de abril de 2026.
Para los contribuyentes que se encuentren en los supuestos señalados en el presente artículo, la utilización o aplicación de los beneficios señalados puede conllevar un ahorro importante en actualizaciones o accesorios; asimismo, es de gran relevancia estar al corriente con las obligaciones ante la autoridad fiscal de la CDMX.
El Paquete Económico 2027 propone cambios en deducciones, pérdidas fiscales y pagos provisionales que podrían modificar la carga fiscal de las empresas.
Antonio González Rodríguez
El acuerdo 68/2026 no modifica las facultades de fiscalización, sino que orienta su ejercicio con mayor eficiencia, certeza jurídica y simplificación.
Sergio Nava Camacho
Las aportaciones en especie pueden integrar el capital social, pero solo aumentan la Cuca cuando están efectivamente pagadas y debidamente acreditadas.
Eduardo Estrada Borja
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo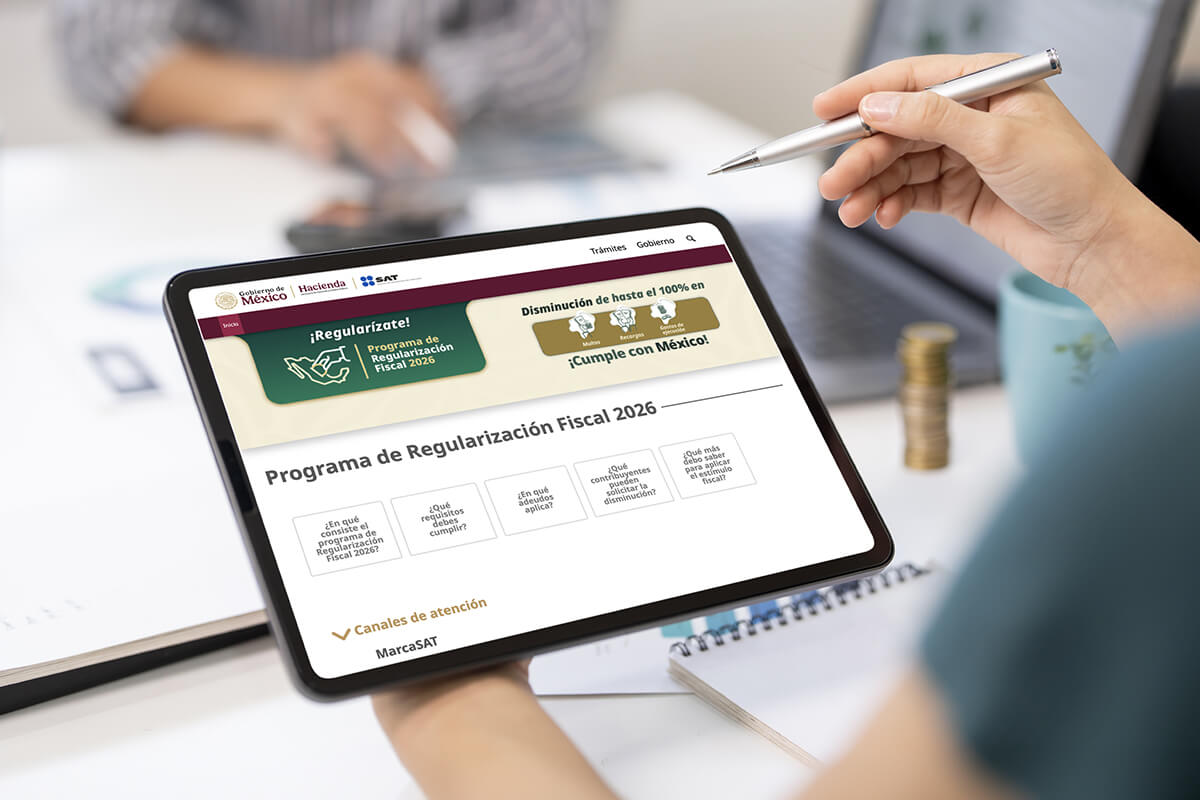

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.