

on base en indicadores publicados por el Instituto Nacional de Estadística y Geografía (Inegi), el 65.2% de la población ocupada en México es asalariada, sin embargo, un dato a destacar es que no todos conocen sus obligaciones fiscales.
Hasta 2001, una persona que recibía ingresos por salarios menores a 1,500,000 pesos al año, no estaba obligada a presentar una declaración anual, por lo que no se prestaba tanta atención a la cultura tributaria.
Es partir de 2002 que la gente ha tenido que enfrentar más obligaciones fiscales, no sólo referentes a la declaración, sino también a procesos relacionados con la evolución digital (los cuales cambian de manera constante). En este contexto, los contribuyentes se deben actualizar y, en ocasiones, va a ser necesario el apoyo de un tercero.
En este año, un empleado residente en México tiene (entre otras) las siguientes obligaciones:
Según el estudio El futuro de RR. HH: lecciones de los pioneros (KPMG, 2022), uno de los principales factores de éxito en las empresas es el diseño de la experiencia del empleado, donde la capacitación es un aspecto relevante para retener al talento. En este sentido, es importante observar si las organizaciones incluyen en sus programas de capacitación, cursos en los que el personal conozca sus obligaciones fiscales y sepa cómo cumplirlas oportunamente (con el fin de agregar valor a su experiencia).
La obligación de presentar la declaración anual no depende solo del monto obtenido, sino también de la naturaleza de los ingresos y el régimen fiscal aplicable.
Virginia Ríos Hernández
La transparencia en los indicadores GEI deja de ser solo una obligación normativa y se convierte en un factor clave para la continuidad de los negocios.
Sonia Magaña Cedillo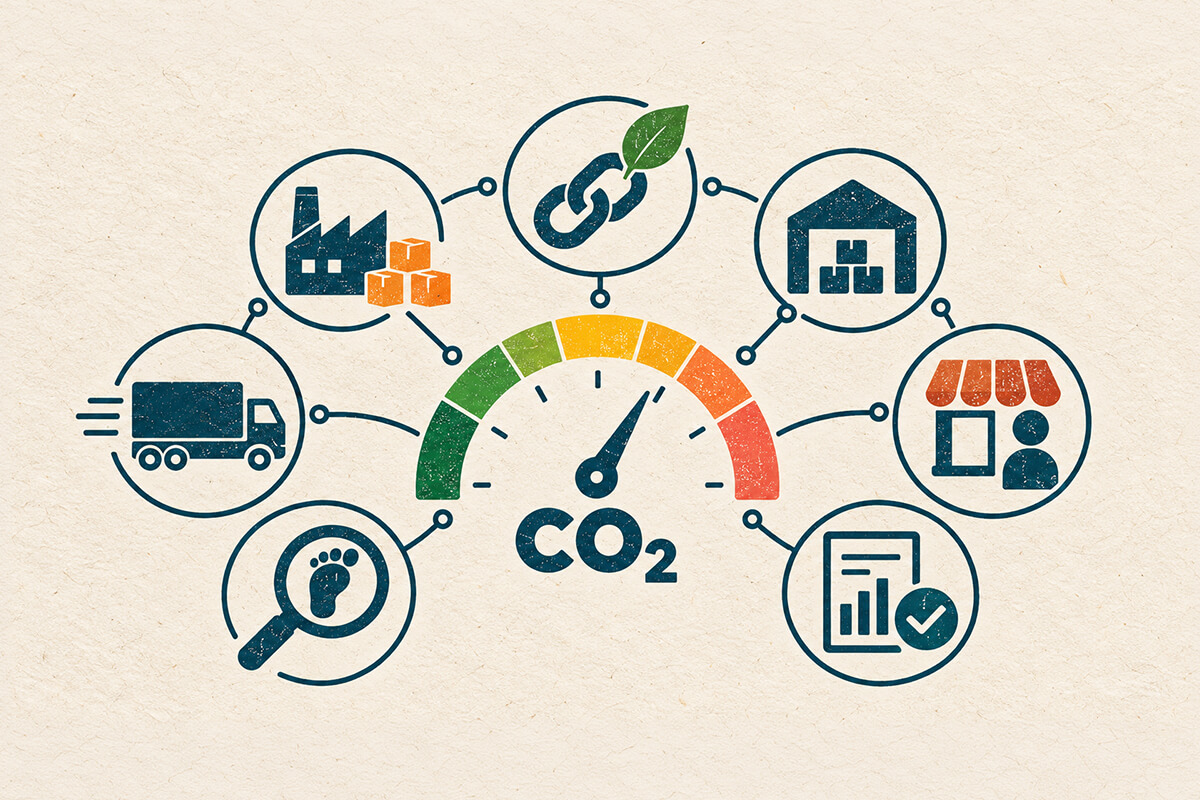
El salario emocional deja de ser un beneficio estándar cuando los planes de carrera exigen propuestas de valor personalizadas para cada colaborador.
Jorge Mauricio Reynoso Nassar
La documentación por sí sola no garantiza cumplimiento en precios de transferencia; la autoridad prioriza la sustancia económica sobre la forma contractual.
Rodolfo Flores Carranza

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas