
 Socio
en Catalán, Fonseca, Morales y Compañía, S.C.

Tanto en una adquisición de acciones como de activos, cuando se determine que potencialmente se compra la negociación y, por ende, exista responsabilidad solidaria conforme al Código Fiscal de la Federación (CFF), un DDA permite conocer la situación histórica de la sociedad con la intención de validar el debido cumplimiento de obligaciones tributarias e identificar contingencias en caso de eventuales revisiones por parte del Servicio de Administración Tributaria (SAT).
El DDA es un proceso ordenado con alcances definidos para revisar la documentación fiscal, financiera y legal disponible, medir el impacto de los hallazgos y, en su caso, vislumbrar conceptualmente ciertas medidas de mitigación a ejecutar previa o posteriormente al cierre de la compra, e incluso un ajuste al precio, la retención de parte del mismo o la definición de responsabilidades y garantías a otorgar por el vendedor.
El alcance y extensión del DDA dependerá en gran medida del tipo de sociedad, giro y años que haya operado, determinando el número de años a revisar, las entidades objetivo, contribuciones y operaciones sujetas a revisión, considerando para ello la forma de adquisición y las características del negocio.
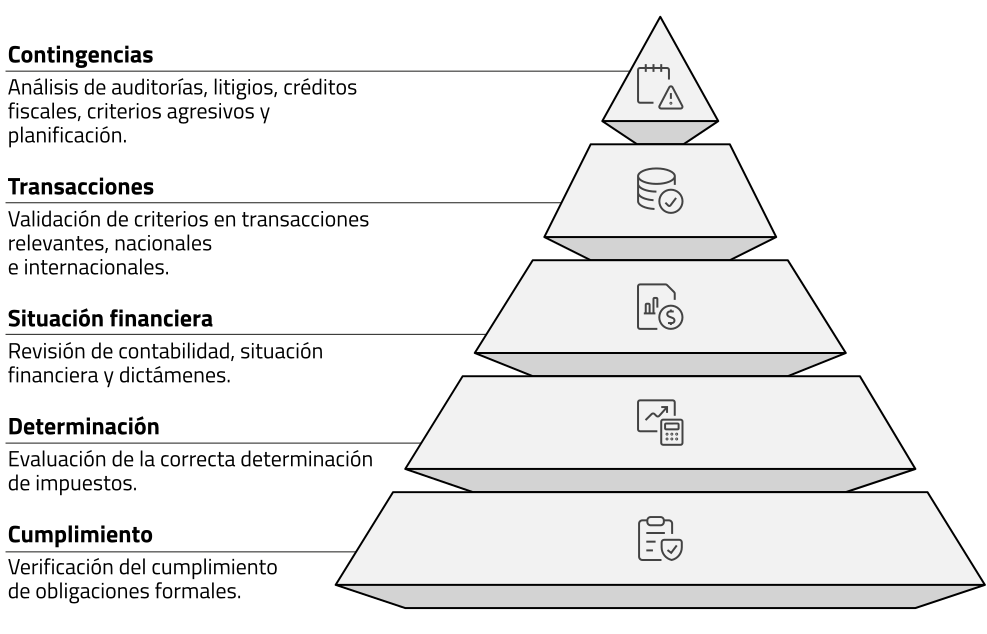
Se analiza la documentación financiera, contable, fiscal y legal para identificar contingencias que pueden derivar del incumplimiento de formalidades, la omisión en el pago de contribuciones, la adopción de interpretaciones de resultado incierto, errores, falta de control, aplicación inadecuada de la ley o criterios de tribunales y autoridades que no se hubieran tomado en cuenta, esquemas reportables o la posibilidad de recaracterización de operaciones. Por todo ello, deben tomarse en cuenta al menos los siguientes aspectos:
Fuente: elaboración propia.
En este sentido, se ejemplifican algunas actividades específicas relacionadas con los aspectos descritos:
| Aspecto | Objetivo | Actividad |
| Cumplimiento | Identificar el debido cumplimiento de obligaciones fiscales en tiempo y forma. | Revisión de declaraciones anuales, mensuales, informativas, emisión de comprobantes, avisos, opinión de cumplimiento y constancias. |
| Determinación | Validar que las contribuciones federales, locales y de seguridad social sean determinadas conforme a la legislación aplicable, identificando diferencias en base (ingresos y deducciones), tasas, objeto, exenciones, acreditamientos y retenciones, entre otros. |
Análisis de papeles de trabajo y declaraciones del Impuesto Sobre la Renta (ISR) y retenciones, además de la Participación de los Trabajadores en las Utilidades (PTU).
Validación de saldos de la Cuenta de Capital de Aportación (Cuca), Cuenta de Utilidad Fiscal Neta (Cufin) y pérdidas fiscales. Revisión del Impuesto al Valor Agregado (IVA) y retenciones, en cuanto a actos gravados, exentos o no objeto, y procedimiento de acreditamiento. Evaluación de base y tasa de contribuciones locales sobre adquisición de inmuebles, remuneraciones y otras actividades gravadas. Valoración del cumplimiento en materia de seguridad social, incluyendo el análisis de base, adopción de esquemas prohibidos de subcontratación, pagos por servicios especializados, a sindicatos, asimilados a salarios y honorarios recurrentes. |
| Situación financiera y fiscal | Identificar inconsistencias, salvedades u observaciones en el dictamen financiero o fiscal. | Lectura de estados financieros, balanzas de comprobación, conciliaciones, dictámenes financieros y fiscales, además de sus notas. |
| Transacciones y operaciones relevantes | Analizar el impacto de transacciones relevantes nacionales e internacionales, particularmente con partes relacionadas. | Recopilación y análisis de opiniones de asesores; operaciones con partes relacionadas y estudios de precios de transferencia; pagos al extranjero y aplicación de tratados; reestructuras, adquisiciones, fusiones y escisiones; reducciones de capital y pago de dividendos. |
| Contingencias | Identificar riesgos actuales y potenciales. |
Identificación de actos de fiscalización: auditorías, créditos fiscales, cartas invitación y litigios en proceso.
Análisis de materialidad, existencia y razón de negocios en operaciones relevantes; además de listas relativas a los artículos 69.° y 69-B del CFF. |
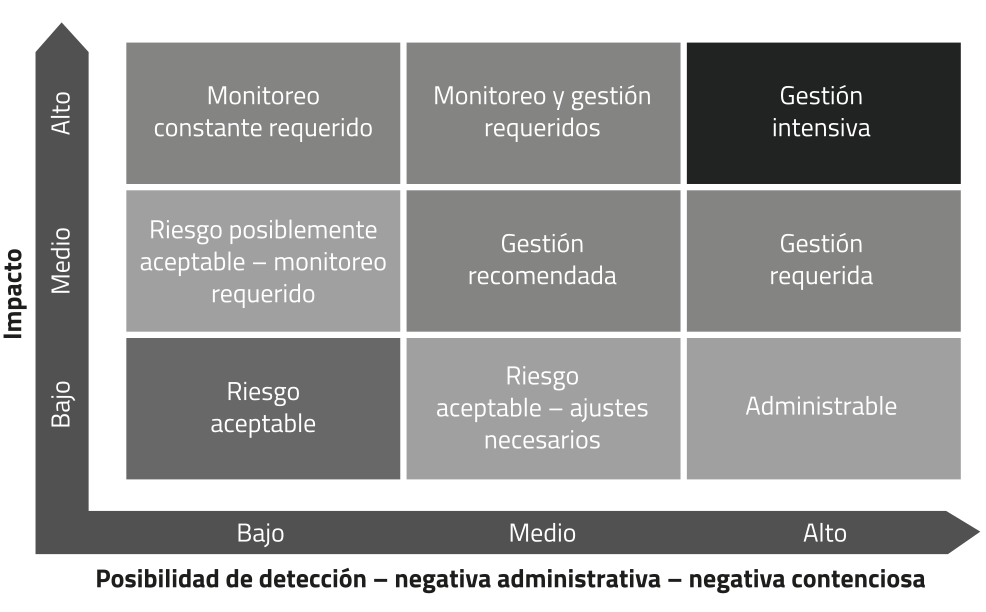
Una vez validados y confirmados los hallazgos del proceso de DDA, se cuantifican los impactos fiscales potenciales (incluyendo accesorios y multas), considerando la probabilidad de que se materialicen desde varias perspectivas: la posibilidad de detección o revelación, la de resolverse durante el proceso de auditoría fiscal del SAT (según el soporte técnico y documental) y la de lograr un resultado positivo en un proceso contencioso ante los tribunales competentes.
Fuente: elaboración propia.
Los resultados obtenidos de la revisión permitirán definir posibles acciones previas al cierre de la operación, como correcciones fiscales, ajustes al precio de compra o retención parcial, otorgamiento de garantías o cláusulas de responsabilidad a cargo del vendedor.
La relevancia de un due diligence fiscal trasciende la simple identificación de contribuciones omitidas o contingencias tributarias. Este tipo de revisión proporciona a los potenciales compradores una visión integral de los riesgos tributarios que pueden impactar de manera relevante la negociación, la valuación de la operación y las decisiones de inversión. Asimismo, permite identificar áreas de oportunidad y definir acciones de corto, mediano y largo plazo para la mitigación de dichos riesgos, contribuyendo a reducir la incertidumbre y brindando elementos sólidos para la toma de decisiones informadas durante el proceso de adquisición.
El MLI redefine el acceso a beneficios de tratados fiscales en México mediante la PPT y la S-LOB, con nuevos criterios de sustancia y prevención de abusos.
Laura Elena Acevedo Solís
El acuerdo 68/2026 no modifica las facultades de fiscalización, sino que orienta su ejercicio con mayor eficiencia, certeza jurídica y simplificación.
Sergio Nava Camacho
Las aportaciones en especie pueden integrar el capital social, pero solo aumentan la Cuca cuando están efectivamente pagadas y debidamente acreditadas.
Eduardo Estrada Borja
La SCJN validó el cobro del 2% a plataformas digitales como aprovechamiento, decisión que redefine los límites entre ingresos tributarios y no tributarios.
Daniel Castro Hernández

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.