
 Socia de Impuestos Internacionales
en Deloitte Impuestos y Servicios Legales, S.C.
Desde 2014, con la publicación de la Acción 15 del proyecto de Erosión de la Base Imponible y Traslado de Beneficios (BEPS, por sus siglas en inglés), la Organización para la Cooperación y el Desarrollo Económicos (OCDE) propuso un mecanismo multilateral para armonizar simultáneamente los tratados de doble tributación, reforzando estándares mínimos para prevenir su uso indebido y la transferencia de beneficios a jurisdicciones de baja tributación. El MLI fue adoptado en junio de 2017 y actualmente cuenta con 107 jurisdicciones signatarias.
El MLI está sujeto a ratificación por cada jurisdicción. En México, fue ratificado en 2022 y depositado ante la OCDE el 15 de marzo de 2023. En consecuencia, resulta aplicable a los tratados bilaterales celebrados por México respecto de los impuestos retenidos en la fuente a partir del 1.° de enero de 2024.
El principal objetivo del MLI es modificar simultáneamente los tratados fiscales sin requerir múltiples negociaciones bilaterales, fungiendo como un mecanismo de interpretación conjunta con cada convenio. No modifica directamente los tratados; sus disposiciones se aplican conjuntamente con estos, sustituyendo determinadas cláusulas o ampliando su alcance; asimismo, cada jurisdicción puede formular reservas totales o parciales respecto de las modificaciones propuestas.
Para que una disposición del MLI modifique un tratado bilateral, debe existir compatibilidad entre las elecciones notificadas por ambos Estados. Cuando existe coincidencia, prevalecerá el texto del MLI; en caso contrario, continuará aplicando el convenio en su redacción original.
Bajo el artículo 7.° del MLI, cada país puede implementar el estándar mínimo mediante dos alternativas principales:
Al optar por ambas medidas, como es el caso de México, estas operan de forma conjunta. Por lo tanto, aun cuando el beneficiario sea una persona calificada, deberá superar la PPT para acceder a los beneficios del tratado. El artículo 7.° contempla también una limitación de beneficios detallada, la cual no resulta operativa en el contexto mexicano.
Aunque la mayoría de las jurisdicciones con convenio vigente con México adoptaron únicamente la PPT, algunas otras (Japón, Australia, India, Nueva Zelanda, Rusia y Sudáfrica) optaron por la combinación de PPT y S-LOB; sin embargo, la adopción de la S-LOB por una jurisdicción no implica automáticamente su aplicación en el tratado correspondiente con México, pues ello dependerá de las notificaciones efectuadas por ambos Estados.
El objetivo de la regla S-LOB, en conjunto con la PPT, es garantizar el acceso a los beneficios de los convenios únicamente a aquellas personas que mantengan un vínculo económico suficiente y genuino con el Estado del que son residentes. De manera general, la S-LOB opera mediante una evaluación objetiva de la situación del contribuyente, de modo que los beneficios previstos en un tratado pueden negarse cuando una entidad actúa únicamente como vehículo para obtener indirectamente ventajas convencionales que no le corresponderían de forma directa al contribuyente (treaty shopping).
Por lo anterior, la regla pretende validar que el beneficiario cuente con una presencia económica real, una estructura empresarial legítima o un grado suficiente de vinculación con el país de residencia. Si a partir de estos elementos se concluye que la entidad cumple los requisitos establecidos por la cláusula, podrá acceder a los beneficios del tratado; en caso contrario, dichos beneficios podrán ser denegados total o parcialmente.
A diferencia de la PPT, que exige un análisis subjetivo de las razones o propósitos de una operación, la S-LOB se fundamenta en pruebas objetivas, distinguiendo a la qualified person, concepto que típicamente comprende a una persona física residente en un Estado contratante, una subdivisión política, una autoridad local, una sociedad que cotiza en bolsa, un fondo de pensiones, una organización benéfica o una entidad que desarrolla activamente una actividad empresarial o comercial, entre otros supuestos; por ello, suele considerarse una herramienta que proporciona mayor certidumbre jurídica a los contribuyentes, aunque requiere una revisión detallada de la estructura corporativa y de las operaciones involucradas.
Por su parte, la PPT requiere evaluar la intención económica y fiscal subyacente a una transacción para determinar si la obtención de un beneficio convencional constituyó uno de sus propósitos principales, por lo que esta última constituye una norma antiabuso de carácter subjetivo.
En la mayoría de los tratados celebrados por México, prevalecerá la PPT como norma antiabuso; en consecuencia, bastará que las autoridades concluyan razonablemente que uno de los propósitos principales de una transacción o acuerdo fue la obtención de beneficios derivados del convenio, correspondiendo al contribuyente demostrar que dichos beneficios son compatibles con el objeto y propósito de las disposiciones convencionales aplicables, o bien que su obtención no constituyó uno de los propósitos principales de la operación.
Es importante considerar que las autoridades fiscales mexicanas podrían adoptar una postura rigurosa en la aplicación de la PPT; no obstante, es previsible que los tribunales mexicanos desarrollen criterios y precedentes sobre el fondo de las transacciones analizadas, lo que podría aportar mayor certeza jurídica y claridad interpretativa a los contribuyentes en el futuro.
Las reglas S-LOB y PPT resuenan como herramientas complejas en una nueva realidad donde las autoridades empiezan a dejar de lado aspectos superficiales como la acreditación de la residencia fiscal para el otorgamiento de beneficios; mientras que la S-LOB constituye una regla de carácter objetivo (pues condiciona el acceso a los beneficios del convenio al cumplimiento de requisitos específicos y verificables), la PPT es una norma de naturaleza subjetiva, ya que exige valorar los hechos y circunstancias de cada caso para determinar si la obtención de un beneficio constituyó uno de los propósitos principales de una estructura u operación.
Aunque desde una perspectiva práctica, en la mayoría de los acuerdos suscritos por México la PPT será el mecanismo antiabuso por excelencia, no deberá omitirse en ninguna circunstancia el análisis detallado de cada operación, pues no es posible asumir la existencia de soluciones o tratamientos genéricos aplicables de manera uniforme a todas las transacciones. La implementación del MLI exigirá una revisión individualizada de cada tratado y beneficio invocado, considerando que sus efectos dependen de las elecciones, reservas y notificaciones realizadas por cada jurisdicción contratante, así como de las complejas reglas de compatibilidad previstas en dicho instrumento.
El acuerdo 68/2026 no modifica las facultades de fiscalización, sino que orienta su ejercicio con mayor eficiencia, certeza jurídica y simplificación.
Sergio Nava Camacho
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo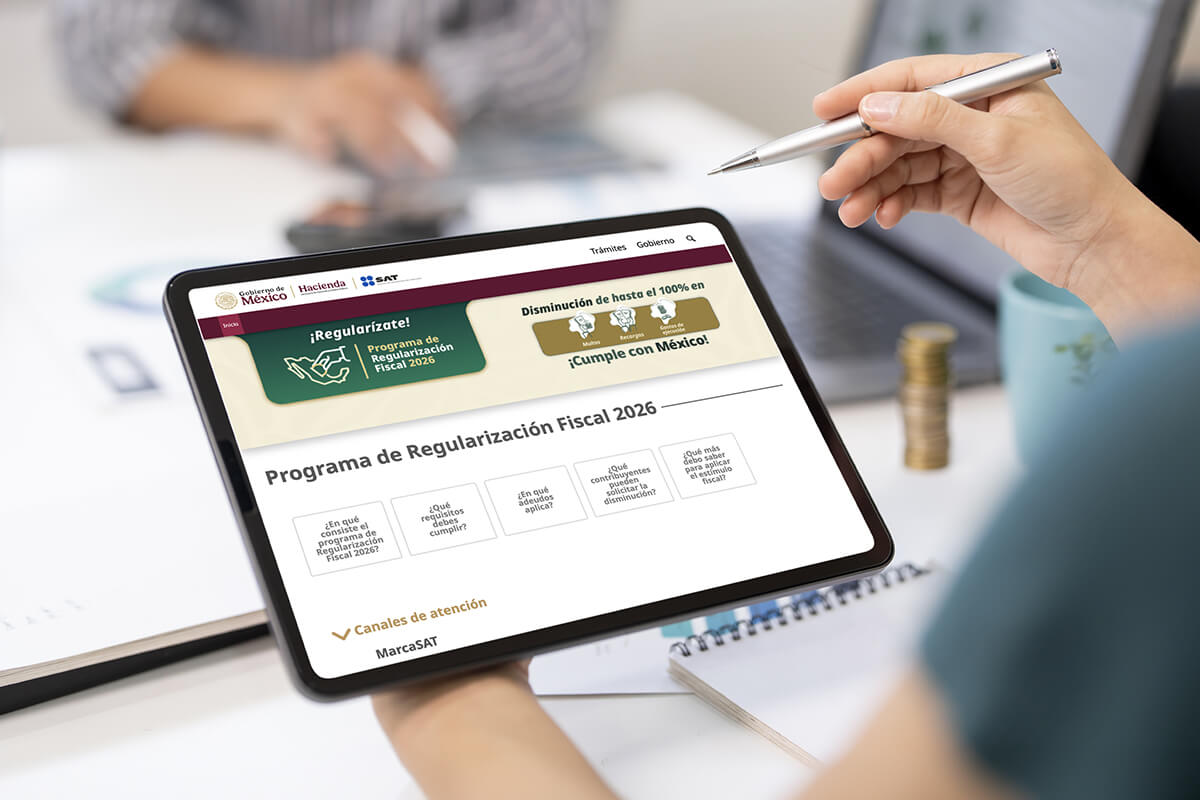
La convergencia entre el SAT y la OCDE exige documentación sólida que respalde la materialidad de operaciones intragrupo y fortalezca su defensa fiscal.
José Ángel García Cristerna
El BEPS desplazó el debate del cumplimiento formal hacia el propósito económico, reforzando que los beneficios fiscales no amparen estructuras artificiales.
Adriana Rodríguez Cuevas, Eduardo Barrón Fernández, Luis Antonio González Flores

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.