
 Socia
en Adsum, Economic and Legal Tax Services
En la actualidad, el valor de las empresas radica principalmente en sus activos intangibles. Según un estudio de Ocean Tomo, los activos intangibles de las empresas del S&P 500 pasaron de representar el 17% del valor de mercado en 1975 a casi el 92% al cierre de 2025. Este incremento explica, en gran parte, la transformación en la creación de valor y por qué, hoy en día, los intangibles son uno de los principales generadores de beneficios económicos de un grupo multinacional.
Como resultado, los intangibles son uno de los rubros que mayor escrutinio generan en las revisiones por parte de las autoridades fiscales. En estos casos, el fisco ya no solo se pregunta si los intangibles existen en papel, sino también qué entidades contribuyeron con su creación de valor. Responder correctamente a estas preguntas permite reducir riesgos tributarios derivados de una asignación inadecuada de los rendimientos económicos.
El capítulo VI de las Guías de Precios de Transferencia de la Organización para la Cooperación y el Desarrollo Económicos para Empresas Multinacionales y Administraciones Fiscales (Guías OCDE) de 2022 establece que los precios intercompañía de activos intangibles deben alinearse con la sustancia económica de las operaciones y no solo con la titularidad legal o el registro contable del activo. En este contexto, conviene distinguir entre dos conceptos clave:
Por ejemplo, una regalía por una marca puede ser material al contar con un contrato de licencia, registro de nombre, pagos y facturas, pero carecer de sustancia económica si quien recibe la regalía no realiza las funciones que generan valor o si quien paga no obtiene beneficios económicos derivados de la explotación del intangible. Probar la materialidad ya no es suficiente; es necesario demostrar la sustancia económica y cuantificarla.
Antes de determinar quién realiza las funciones DEMPE, es necesario verificar si efectivamente existe un intangible que genera valor económico. En una operación de licencia de marca, el contrato o el registro ante el Instituto Mexicano de la Propiedad Industrial (IMPI) no acreditan por sí mismos la capacidad del intangible para producir beneficios económicos; dicha capacidad se demuestra mediante el análisis de la contribución económica asociada a su explotación.
El hecho de que una parte relacionada sea la titular legal del intangible no le otorga automáticamente el derecho a todos sus rendimientos. Dicho derecho corresponde a las entidades que hayan desempeñado las funciones DEMPE, utilizado activos y asumido riesgos que contribuyan a la generación de valor del activo intangible.
En este punto, la teoría de precios de transferencia y la valuación se complementan. El análisis DEMPE permite identificar quién realiza cada contribución, mientras que la valuación permite determinar cuánto vale dicha contribución. En otras palabras, el análisis DEMPE responde quién genera valor y la valuación permite cuantificarlo.
El ejemplo seis del anexo I del capítulo VI de las Guías OCDE demuestra cómo el retorno debe alinearse con la sustancia económica. La empresa A financia el desarrollo del intangible con 100 millones de dólares anuales y posee la titularidad legal; la empresa B realiza y controla todas las funciones DEMPE. La explotación del intangible genera una utilidad de 550 millones anuales.
El análisis concluye que A, al aportar únicamente capital y asumir el riesgo financiero, tiene derecho a un rendimiento ajustado al riesgo de 110 millones, mientras que el residual de 440 millones corresponde a B, que desempeña las demás funciones. El titular que únicamente financia el desarrollo no tiene derecho al 100% del retorno, debido a que son las demás funciones las que contribuyen en mayor medida al valor del intangible. Esta conclusión se obtiene mediante la valuación de las contribuciones realizadas por cada empresa.
Para medir la contribución de cada una de las partes relacionadas involucradas, los métodos de valuación de activos intangibles permiten asignar qué proporción del retorno residual corresponde a cada participante. El método residual de partición de utilidades ordena el análisis en dos etapas: primero, cada parte recibe un retorno rutinario de mercado por sus funciones ordinarias, para las cuales existen comparables; posteriormente, la utilidad residual, atribuible a contribuciones únicas y valiosas, se distribuye conforme al valor relativo de dichos aportes.
Ese valor puede estimarse mediante métodos de valuación. El método de ahorro de derechos de regalías permite dimensionar la contribución asociada al desarrollo y explotación de una marca mediante la regalía que justificaría dichas funciones; mientras que el método de exceso de beneficios multiperiodo permite identificar los beneficios atribuibles al intangible después de remunerar otros activos contributivos.
(cifras ilustrativas)
| Contribución DEMPE | Parte que la aporta | Ejemplos de evidencia que la acreditan | Método de valuación | Participación |
| Desarrollo, mejora y mantenimiento de la marca | Operadora mexicana | Gastos de I+D, nóminas del área de marketing, órdenes de compra de agencias, manuales de control de calidad, registros contables de gastos en publicidad y promoción. | Exceso de beneficios multiperiodo (MPEEM, por sus siglas en inglés) | 55% |
| Explotación y relación con el cliente | Operadora mexicana | Estados financieros por la línea del negocio, contratos con distribuidores, catálogo de puntos de venta y reportes de fuerza de ventas. | Ahorro de derechos de regalías | 30% |
| Protección legal y registro | Holding extranjera | Títulos de registro de marcas (IMPI), contratos de licencia, facturas de honorarios legales por defensa y renovación. | Enfoque de costo | 15% |
| Total residual | 100% |
Nota: la asignación sigue el principio de partición de utilidades residuales de las Guías OCDE. Las técnicas de valuación empleadas (MPEEM y ahorro de derechos de regalías) se sustentan en la sección D.2.6.3 del capítulo VI de las Guías OCDE, que admiten el uso de estas cuando no existen comparables fiables.
El cuadro integra los elementos necesarios para sustentar el análisis. La columna de evidencia acredita la materialidad, es decir, que cada función efectivamente se ejecutó y quién la desempeñó; mientras que el método de valuación cuantifica el valor de su participación en el residual.
En el ejemplo, la operadora mexicana concentra el 85% del residual porque aporta las contribuciones que generan valor, particularmente el desarrollo, mejora, mantenimiento y explotación de la marca, mientras que la holding tiene derecho al 15% al aportar principalmente la protección legal. Si la regalía pactada entre partes relacionadas asigna a la holding extranjera una participación superior al porcentaje soportado mediante el análisis DEMPE y valuación, la diferencia representa un monto expuesto a ajuste ante una revisión de las autoridades fiscales.
Medir las funciones DEMPE no es un ejercicio únicamente documental, sino económico. El análisis funcional identifica las contribuciones únicas y valiosas; el método residual de partición de utilidades permite separar los retornos rutinarios de los residuales; y la valuación estima cuánto vale cada contribución para asignar dichos rendimientos.
Ahora bien, la materialidad acredita que la operación existe, mientras que la sustancia económica y la valuación acreditan que el retorno fue asignado a quienes contribuyeron con la creación de valor. Esta es la pieza clave que no debe omitirse en los análisis de precios de transferencia relacionados con activos intangibles.
La obligación de documentar el DEMPE ya forma parte del marco normativo mexicano; sin embargo, el principal reto para reducir riesgos tributarios consiste en incorporar su medición económica dentro de los análisis de precios de transferencia. Cuando un contribuyente revise sus operaciones con intangibles, la pregunta central no debe ser únicamente si la operación está documentada, sino si el retorno económico sigue la sustancia de las funciones que generaron el valor.
El MLI redefine el acceso a beneficios de tratados fiscales en México mediante la PPT y la S-LOB, con nuevos criterios de sustancia y prevención de abusos.
Laura Elena Acevedo Solís
Órganos judiciales han incorporado requisitos no previstos en la LIVA para aplicar la tasa del 0% a servicios exportados, lo que afecta la certeza jurídica.
Daniel Eugenio De la Parra Huerta, Sergio Alejandro Ortega Barba
Los criterios ASG ya impactan los precios de transferencia, pues los costos de sostenibilidad pueden reducir márgenes y generar cuestionamientos fiscales.
David Sabino Barrón Tovar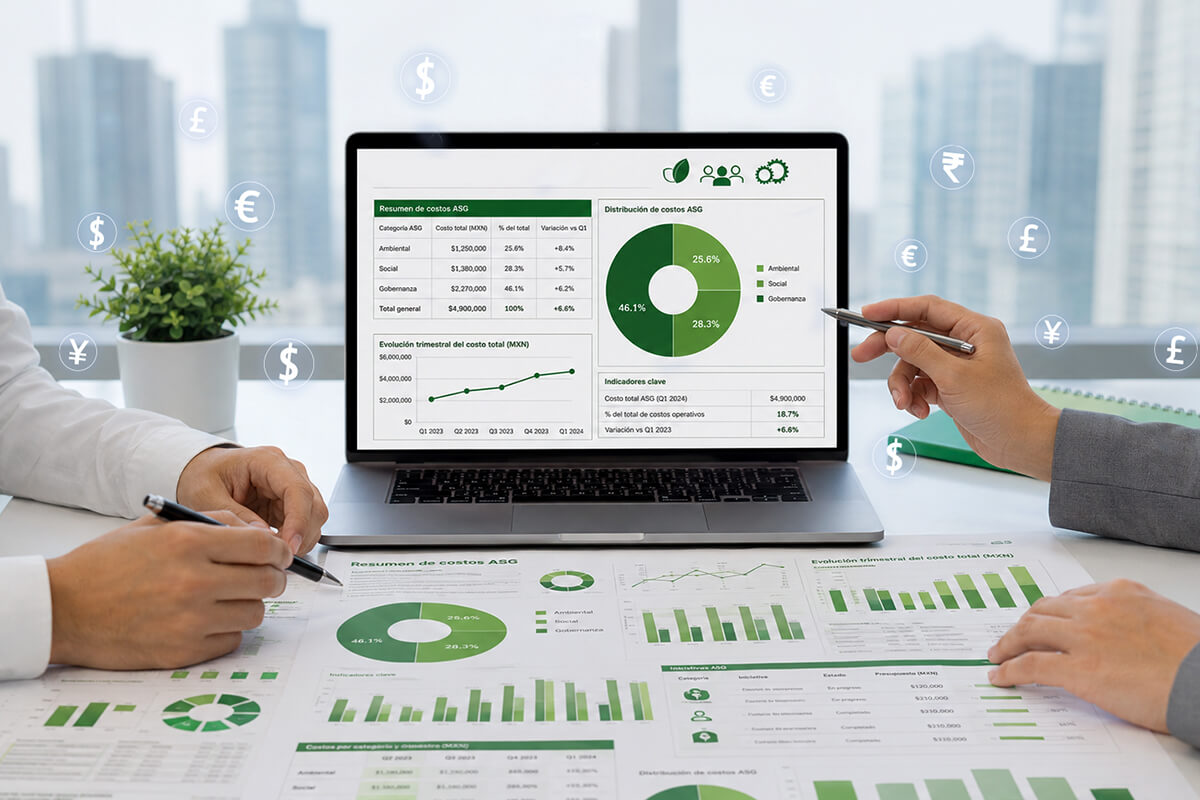
La convergencia entre el SAT y la OCDE exige documentación sólida que respalde la materialidad de operaciones intragrupo y fortalezca su defensa fiscal.
José Ángel García Cristerna

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.