
 Socia Precios de Tranferencia
en Gossler, S.C.
Para comprender la magnitud de esta transformación, es necesario remontarse al origen del régimen brasileño. Como solía decir Tom Jobim: "O Brasil não é para principiantes (Brasil no es para principiantes)”. Esta célebre frase refleja la complejidad de un país que, durante casi 30 años, defendió un modelo de precios de transferencia distinto del adoptado por la mayoría de las economías del mundo. Esta nación sudamericana optó por un sistema basado en márgenes presuntivos y reglas matemáticas establecidas por la ley, alejándose de las Directrices de Precios de Transferencia de la Organización para la Cooperación y el Desarrollo Económicos (Directrices OCDE).
Si bien este modelo proporcionó certeza jurídica y simplificó la administración tributaria, también generó distorsiones, entre ellas casos recurrentes de doble tributación, controversias internacionales y limitaciones para la atracción de inversión extranjera. Este paradigma cambió radicalmente con la entrada en vigor de la Ley Federal n.º 14.596/2023, mediante la cual Brasil adoptó el Principio de Plena Competencia (Arm’s Length Principle o ALP) como eje rector de su régimen de precios de transferencia, alineándose con los estándares internacionales promovidos por la OCDE.
Esta transformación fue resultado de un proceso iniciado con la solicitud formal de adhesión de Brasil a dicha organización en 2017 y consolidado mediante el Proyecto Conjunto de Precios de Transferencia desarrollado entre la Receita Federal do Brasil (RFB) y la OCDE en 2018.
Brasil opera bajo una autoridad unificada y centralizada: la Secretaría Especial de la RFB, adscrita al Ministerio de Hacienda. Esta secretaría administra impuestos federales, el Impuesto Sobre la Renta de las Personas Jurídicas (IRPJ) y la Contribución Social sobre el Lucro Neto (CSLL), impuestos indirectos federales (PIS, Cofins e IPI) y el control aduanero.
A través del Sistema Público de Escrituração Digital (SPED) y del portal e-CAC (Centro Virtual de Atendimento ao Contribuinte), la RFB cruza información transaccional, bancaria y aduanera para fiscalizar las operaciones intercompañía.
Instituido mediante la Ley Federal n.º 9.430/1996, el régimen presuntivo rechazaba la búsqueda de comparables de mercado reales y el ALP. En su lugar, utilizaba métodos de precios de transferencia previstos en la citada ley, varios de los cuales se basaban en márgenes presuntivos establecidos por regulación, y prohibía métodos de margen neto, como el de Márgenes Transaccionales de Utilidad de Operación (MTUO) o el Método de Partición de Utilidades (MPU). Además, excluía los intangibles y los servicios intragrupo del control tradicional, aplicando límites de deducibilidad de regalías de entre el 1 y el 5%.
A pesar de reformas, como la Ley n.º 12.715/2012, que introdujo márgenes por sector y los instrumentos Preço sob Cotação na Importação (PCI) y Preço sob Cotação na Exportação (PECEX) para commodities, así como fallos judiciales relevantes del Superior Tribunal de Justiça (STJ) en 2022, como Janssen (AREsp 511.736) y Takeda (REsp 1.765.882), la rigidez del modelo generó fricciones.
Brasil mantuvo este esquema por razones de simplicidad administrativa, predictibilidad en la recaudación y soberanía fiscal; sin embargo, la falta de alineación con el estándar global limitaba la integración de sus empresas multinacionales y propiciaba situaciones de doble imposición.
La verdadera dimensión de esta reforma se aprecia al comparar el régimen histórico con el nuevo modelo basado en el ALP. La siguiente matriz sintetiza los cambios más relevantes en la estructura de cumplimiento, la metodología de análisis y la documentación exigida para las operaciones entre partes relacionadas:
| Concepto | Régimen histórico (Ley No. 9.430/1996) | Nuevo régimen (Ley No. 14.596/2023) |
| Métodos | Métodos presuntivos con márgenes fijos (PRL, CPL, CAP, PVA, PVV). | Cinco métodos estándar de la OCDE (PIC, PRL, MCL, MLT/TNMM y MDL/PSM) bajo la regla del método más apropiado. |
| Comparabilidad | Ausente: basada en "precios parámetro" legales. | Obligatoria: análisis de funciones, activos y riesgos (FAR). |
| Intangibles | Excluidos de precios de transferencia; sujetos a topes de deducibilidad (1 al 5%). | Enfoque DEMPE: eliminación de topes de deducibilidad de regalías. |
| Servicios | Sin análisis de creación de valor. | Sujetos al ALP y esquema simplificado (recargo del 5% si son de bajo valor). |
| Financiamiento | Tasa de referencia (ej. LIBOR) más margen fijo. | Evaluación de sustancia económica y riesgo crediticio. |
| Commodities | Métodos obligatorios: PCI y PECEX. | Método PIC/CUP con ajustes y registro obligatorio en el RTC. |
| APA/MAP | Inexistentes; no permitía ajustes correlativos. | Introducción de APA (unilaterales/bilaterales) y MAP para evitar doble imposición. |
| Documentación | Formularios genéricos en la declaración anual. | Estructura Base Erosion and Profit Shifting (BEPS), Acción 13 (Local File, Master File y CbCR). |
La implementación práctica de la reforma quedó a cargo de la Instrucción Normativa RFB n.º 2.161/2023, que desarrolla los procedimientos operativos para la aplicación del ALP y establece obligaciones específicas según la naturaleza de las operaciones.
Entre los aspectos relevantes destacan el tratamiento de las commodities, para las cuales el Precio Independiente Comparable (PIC/CUP) constituye el método preferente y cuya celebración debe informarse oportunamente mediante el Registro de Transacciones de Commodities (RTC). Asimismo, se regula el tratamiento de las operaciones financieras y los instrumentos de cobertura (hedging), cuyos resultados podrán integrarse al análisis de precios de transferencia, siempre que el contribuyente demuestre una relación económica directa (back-to-back) con la operación cubierta.
Uno de los aspectos más novedosos del nuevo régimen radica en la adopción de un esquema de cumplimiento documental proporcional, mediante el cual la profundidad de la documentación exigida varía en función de la materialidad de las operaciones celebradas entre partes relacionadas. La siguiente matriz resume los distintos niveles de exigencia documental establecidos por la legislación brasileña:
| Nivel de obligación | Valor total de operaciones controladas (año calendario anterior) en reales brasileños (BRL) | Equivalencia dólar (USD) / peso mexicano (MXN) aproximada | Documentación requerida |
| Nivel I | ≥ 500 millones BRL | = 98 millones USD / 1,700 millones MXN | Master File y Local File completos. |
| Nivel II | 15 a 500 millones BRL | = 2.9 a 98 millones USD / 51 a 1,700 millones MXN | Master File y Local File simplificados. |
| Nivel III | < 15 millones BRL | < 2.9 millones USD / 51 millones MXN | Exentos de entregar archivos; cumplimiento sustantivo de ALP obligatorio. |
| CbCR | ≥ 2,260 millones BRL | = 441 millones USD / 7,752 millones MXN | CbCR obligatorio. |
Aunado a lo anterior, este esquema de cumplimiento proporcional se encuentra respaldado por un régimen sancionatorio diseñado para incentivar la preparación oportuna y adecuada de la documentación de precios de transferencia.
El incumplimiento de las obligaciones formales, la presentación extemporánea, la entrega de información incompleta o la falta de sustento técnico de las operaciones pueden dar lugar a multas que oscilan entre 20,000 y 5,000,000 BRL, aproximadamente entre 68,000 y 17 millones de pesos (respectivamente), sin perjuicio de los ajustes fiscales que la RFB pueda determinar.
Los grupos multinacionales que operan o proyectan invertir en Brasil deberán asumir que el cumplimiento en materia de precios de transferencia ha dejado de ser un ejercicio meramente documental para convertirse en un elemento central de la gestión del riesgo fiscal.
En este nuevo entorno, resulta indispensable demostrar la sustancia económica de las operaciones mediante análisis FAR y DEMPE consistentes con la realidad del negocio; desarrollar estudios de comparabilidad técnicamente robustos; coordinar las políticas de precios de transferencia con los efectos que los ajustes puedan generar en materia de impuestos indirectos, aduanas y el nuevo Impuesto al Valor Agregado (IVA) dual, mediante la Contribuição sobre Bens e Serviços (CBS) y el Imposto sobre Bens e Serviços (IBS); observar rigurosamente los plazos y obligaciones formales, particularmente en operaciones con commodities sujetas al RTC; y adoptar un enfoque preventivo mediante mecanismos como los Acuerdos Previos de Precios (APA) y programas de cumplimiento cooperativo como CONFIA.
Más que responder a una exigencia normativa, estas acciones permitirán a las empresas fortalecer su seguridad jurídica, reducir el riesgo de controversias y desenvolverse con mayor certidumbre en un sistema tributario cada vez más sofisticado e integrado a los estándares internacionales.
Entonces, ¿qué llevó a la economía más grande de Latinoamérica a abandonar un sistema tributario que defendió durante casi tres décadas? Como se analizó, fue la necesidad de integrarse a una economía global cada vez más interconectada, atraer inversión, reducir la doble tributación y alinearse con los estándares internacionales de transparencia fiscal. Brasil comprendió que la competitividad también depende de la confianza que genera su sistema tributario.
Retomando las palabras de Tom Jobim sobre que "Brasil no es para principiantes", al concluir este recorrido queda claro que esa afirmación también describe hoy su régimen de precios de transferencia. Comprenderlo ya no significa memorizar fórmulas o márgenes predeterminados, sino entender cómo este país decidió dejar de ser una excepción para convertirse en un actor plenamente integrado a la nueva arquitectura tributaria internacional. En ello reside la mayor enseñanza de esta reforma: en un mundo donde el valor se crea de manera global, las reglas tributarias también deben evolucionar para reflejar esa realidad.
El análisis DEMPE vincula la creación de valor con la compensación económica y permite identificar qué entidades merecen los rendimientos de los intangibles.
Paola Arredondo Marrón
El MLI redefine el acceso a beneficios de tratados fiscales en México mediante la PPT y la S-LOB, con nuevos criterios de sustancia y prevención de abusos.
Laura Elena Acevedo Solís
Los criterios ASG ya impactan los precios de transferencia, pues los costos de sostenibilidad pueden reducir márgenes y generar cuestionamientos fiscales.
David Sabino Barrón Tovar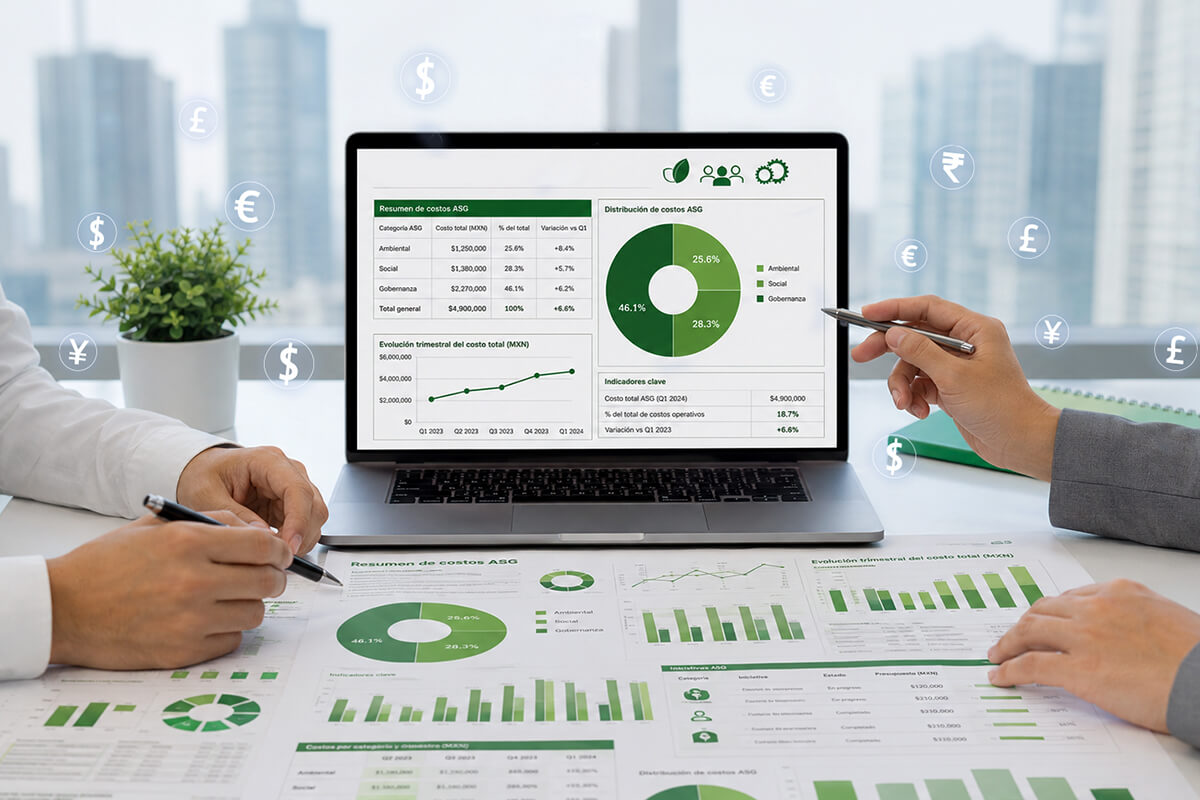
La convergencia entre el SAT y la OCDE exige documentación sólida que respalde la materialidad de operaciones intragrupo y fortalezca su defensa fiscal.
José Ángel García Cristerna

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.