
n junio el Servicio de Administración Tributaria (SAT) publicó, a través de su portal de Internet, la Segunda Versión Anticipada de la Quinta Resolución de Modificaciones a la Resolución Miscelánea Fiscal (RMF) para este año y sus Anexos 1-A y 14.
Al respecto, destacamos lo siguiente:
Cambio de domicilio fiscalSe reforma esta regla para señalar que quienes cuenten con e.firma podrán llevar a cabo este trámite a través del portal del SAT y sin presentar comprobante de domicilio.
En los demás casos, los contribuyentes deberán ir a las oficinas del SAT con previa cita, cumpliendo con los requisitos señalados en la ficha de trámite 77/CFF, “Aviso de cambio de domicilio fiscal a través del Portal del SAT o en la Oficina del SAT”, contenida en el anexo 1-A.
Se modifica el artículo 11.° de la RMF de este año para establecer que las personas físicas que tributan bajo el régimen de los ingresos por salarios y, en general, por la prestación de un servicio personal subordinado, deberán habilitar el buzón tributario, conforme a las siguientes fechas:
De acuerdo con el artículo 2.° transitorio de la RMF, a los contribuyentes que no hayan habilitado el buzón tributario o no hayan registrado o actualizado sus medios de contacto les será aplicable, a partir del 1 de enero de 2023, lo señalado en el artículo 86-D del Código Fiscal de la Federación; es decir, una multa que va desde los $3,080 a los $9,250 MXN.
Régimen simplificado de confianzaAquellos que prefieran tributar en este régimen deberán tener e.firma activa a más tardar hasta el 31 de diciembre y los contribuyentes que inicien actividades tendrán que cumplir con esto dentro de los 30 días naturales posteriores a cuando las comenzaron.
Quienes no ejecuten lo antes dispuesto, no podrán tributar en el régimen simplificado de confianza y, para tales efectos, la autoridad asignará al contribuyente el régimen que le corresponda. 
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo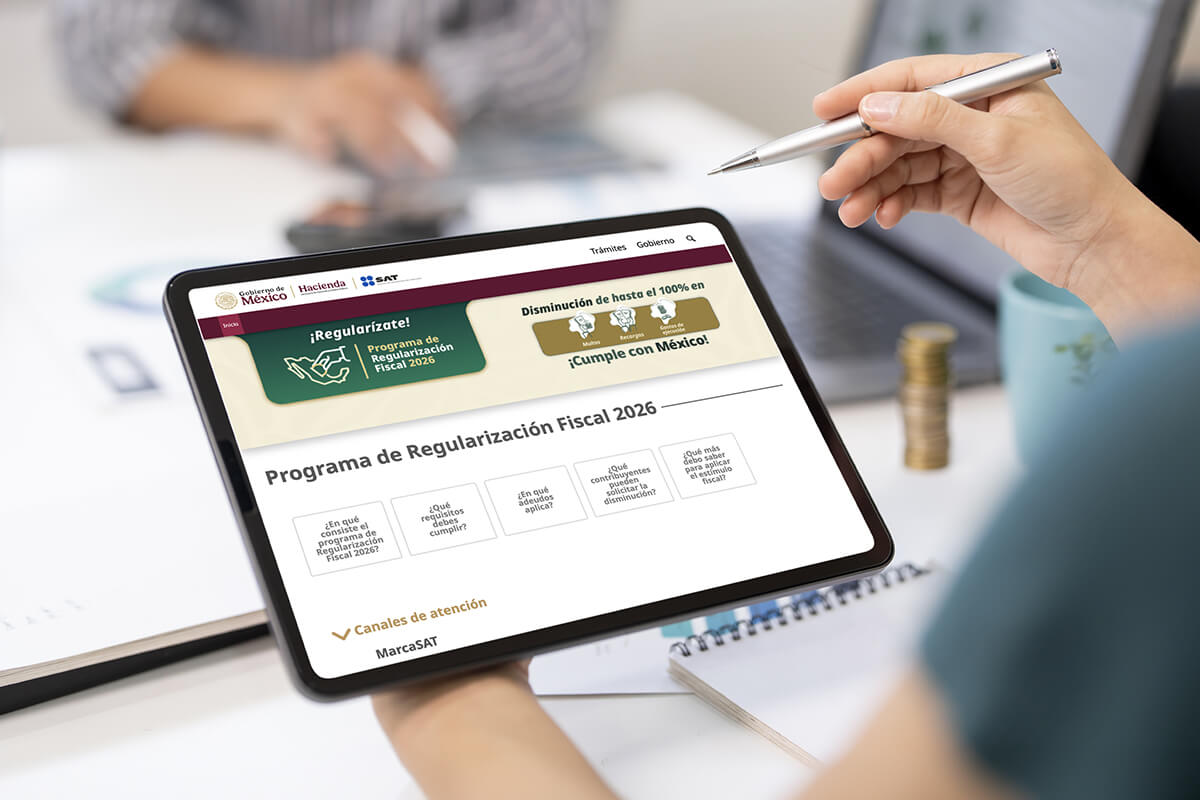
El pago de dividendos exige trazabilidad documental para acreditar su materialidad, cumplir con la LISR y demostrar fecha, monto y beneficiario real.
Gilberto Rodríguez Medina
Tras el Mundial 2026, el cierre fiscal exige separar ingresos beneficiados, costos exclusivos y gastos compartidos con criterios objetivos y evidencia.
Roberto Iván Colín Mosqueda
Mantener vigente y resguardada la e.firma permite presentar declaraciones, emitir CFDI, activar el buzón tributario y solicitar devoluciones fiscales.
Juan Alberto Morales Mar

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.