
El dictamen, aprobado por la Comisión de Hacienda y Crédito Público, mantuvo sin cambios las estimaciones de ingresos y los principales supuestos macroeconómicos propuestos por el Ejecutivo:
En cuanto a la estructura de ingresos, se proyecta una recaudación total de 10.19 billones de pesos, de los cuales 5.84 billones corresponden a ingresos tributarios, 1.38 billones a ingresos petroleros y 1.24 billones a ingresos no tributarios.
Asimismo, se mantienen las tasas de recargos por pagos diferidos y a plazos, y se ratifica la autorización para un endeudamiento neto interno de hasta 1.78 billones de pesos y externo por hasta 15.5 miles de millones de dólares. El Ejecutivo federal también queda facultado para emitir bonos de desarrollo y realizar operaciones de refinanciamiento o canje de deuda.
Ahora bien, entre los principales cambios en materia fiscal se incluyen los siguientes:
La LIF 2026 fue aprobada sin cambios en sus metas macroeconómicas, pero con cambios en materia fiscal que fortalecen la recaudación, facilitan el cumplimiento tributario y atienden realidades sociales. Aunque se conserva el marco económico propuesto por el Ejecutivo, las modificaciones en impuestos como el ISR y el IVA muestran un enfoque en regular sectores como plataformas digitales y aseguradoras.
Por su parte, la incorporación de un nuevo gravamen en el IEPS a los videojuegos con contenido violento expone un enfoque no sólo recaudatorio, sino que propone que el impuesto ayude a internalizar los costos sociales y de salud derivados de su consumo. Asimismo, las reformas al CFF, junto con la continuidad de ciertos estímulos fiscales, buscan equilibrar la recaudación con facilidades administrativas para los contribuyentes.
La decisión de incluir o no ciertos créditos en el cálculo del ajuste anual por inflación puede tener un impacto en la determinación del resultado fiscal.
Francisco Javier Reyes Jiménez
De acuerdo con la SCJN, el derecho a intereses sólo existe cuando la sentencia reconoce de fondo el pago indebido y ordena su devolución al contribuyente.
Eduardo Sánchez Lemoine
La Constancia de Residencia Fiscal es indispensable para acceder a beneficios de los tratados y evitar la doble imposición en operaciones internacionales.
José Miguel Echenique Güemes, Héctor Pietrini Sánchez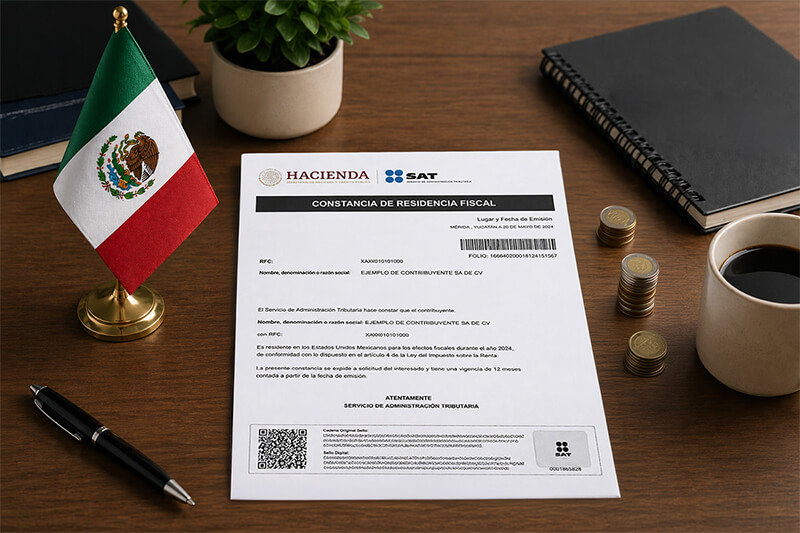
La enajenación de acciones no se perfecciona con el pago, sino al transmitir propiedad, riesgos y beneficios, lo que define obligaciones y registro contable.
Roberto Iván Colín Mosqueda

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.