
El aumento se relaciona con la aplicación de procedimientos de auditorías en precios de transferencia, con enfoque en empresas pertenecientes a sectores estratégicos de la economía. El SAT cuenta con un área técnica encargada de supervisar el cumplimiento de las disposiciones fiscales correspondientes y verificar el correcto tratamiento de operaciones entre partes relacionadas.
Durante 2024, se observó un incremento considerable en la actividad de auditoría respecto de años previos. También, se ha implementado un enfoque en lineamientos internacionales, lo cual ha permitido identificar posibles riesgos fiscales relacionados con la reubicación de utilidades entre jurisdicciones.
La mayoría de los grandes contribuyentes involucrados forman parte de grupos empresariales multinacionales con presencia relevante en México. En este contexto, los procedimientos aplicados forman parte del Plan Maestro de recaudación del SAT con lineamientos definidos para el control del cumplimiento tributario en operaciones transfronterizas.
Se publicó en el Diario Oficial de la Federación (DOF) un acuerdo emitido por la Secretaría de Economía (SE), el cual establece el requisito de aviso automático de exportación para ciertos productos. La Dirección General de Facilitación Comercial y de Comercio Exterior (DGFCCE) amplió la fecha obligatoria al 7 de julio de 2025.
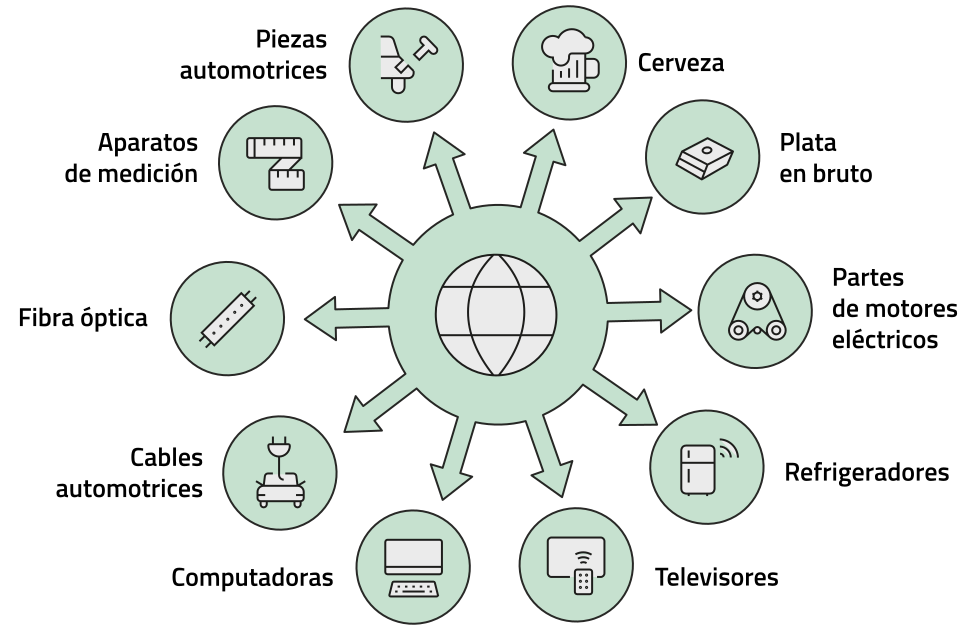
La medida tiene la finalidad de mejorar el control sobre las operaciones de comercio exterior e incluye mercancías como cerveza, plata en bruto, partes de motores eléctricos, refrigeradores, televisores, computadoras, cables automotrices, fibra óptica, aparatos de medición y piezas del sector automotriz, entre otros.
Para cumplir con este requisito, las empresas deben enviar un escrito libre al correo oficial designado por la SE, junto con un formato disponible en el portal del Servicio Nacional de Información de Comercio Exterior (SNICE).
La DGFCCE contará con 10 días hábiles para emitir una resolución por cada solicitud. Es importante considerar que las solicitudes podrán presentarse sólo a partir del 30 de junio de 2025. Además, la obtención del aviso automático no sustituye otras obligaciones aduaneras aplicables.
El incremento de 367% en la recaudación por precios de transferencia entre 2019 y 2024 refleja una intensificación en las auditorías fiscales dirigidas a grandes contribuyentes. Estas acciones se han centrado en revisar las operaciones llevadas a cabo entre empresas del mismo grupo, sobre todo, en sectores estratégicos y en grupos empresariales con operaciones multinacionales.
Por otro lado, la entrada en vigor del nuevo requisito para exportar ciertos productos implica un proceso adicional de control que iniciará formalmente el 7 de julio de 2025. El aviso automático deberá tramitarse en los términos establecidos, sin que ello exima del cumplimiento de otras normativas en materia de comercio exterior.
El CFDI es un eje central de la fiscalización, pues permite al SAT conocer operaciones, detectar inconsistencias y presumir actos de evasión o simulación.
Alfredo Jesús Vargas Cid del Prado
Las empresas deben demostrar sustancia económica, trazabilidad y coherencia entre marketing, intangibles y precios de transferencia ante revisiones fiscales.
Adriana Rodríguez Cuevas, Daniela Camargo Ibarra
Brasil dejó atrás un modelo tributario basado en márgenes presuntivos para adoptar el principio de plena competencia y alinearse con los estándares de la OCDE.
Adriana Escobedo Hernández
Cuando el SAT detecta inconsistencias antes que la empresa, revela fallas en la calidad de la información, el control interno y el gobierno corporativo.
Luis Leonardo López Juárez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas