
El Instituto Mexicano de Contadores Públicos (IMPC) en conjunto con la Procuraduría de la Defensa del Contribuyente (Prodecon), gestionaron con las autoridades fiscales dar solución a los dictámenes que fueron considerados como extemporáneos debido a su falta de recepción; lo anterior como consecuencia de las fallas mencionadas.
El IMCP emitió una circular para dar a conocer el resultado alcanzado entre el SAT y la Prodecon, en ésta se menciona que los contribuyentes que fueron afectados deben demostrar la imposibilidad de envío de sus dictámenes, así como presentar una queja formal ante la delegación de la Prodecon.
Posterior a lo referido, dicha procuraduría debe solicitar la evaluación de la situación a la Administración Central de Tecnología para otorgar los efectos fiscales y legales correspondientes.
Tras haber presentado las normas modelo del Segundo Pilar para implementar la aplicación del Impuesto Mínimo Global (IMG) del 15% a empresas multinacionales, la OCDE publicó una serie de documentos con relación a dichas normas.
En octubre de 2021, con el objetivo de abordar los desafíos de la globalización económica, 137 países miembros del Marco inclusivo sobre BEPS de la OCDE, así como el G-20, acordaron la implementación a una tasa impositiva mínima mundial del 15% aplicable a las empresas multinacionales que obtuvieran ingresos consolidados anuales mayores a 750 millones de euros.
Dicho acuerdo surtiría efectos a partir de 2023. Entre las principales actualizaciones por parte de la OCDE a las normas modelo del Segundo Pilar se encuentran:
Debido a la complejidad que tienen las normas modelo del Segundo Pilar, la OCDE continuará desarrollando facilitadores para la correcta interpretación y adopción de las normas. 
Cuando el SAT detecta inconsistencias antes que la empresa, revela fallas en la calidad de la información, el control interno y el gobierno corporativo.
Luis Leonardo López Juárez
El análisis DEMPE vincula la creación de valor con la compensación económica y permite identificar qué entidades merecen los rendimientos de los intangibles.
Paola Arredondo Marrón
El MLI redefine el acceso a beneficios de tratados fiscales en México mediante la PPT y la S-LOB, con nuevos criterios de sustancia y prevención de abusos.
Laura Elena Acevedo Solís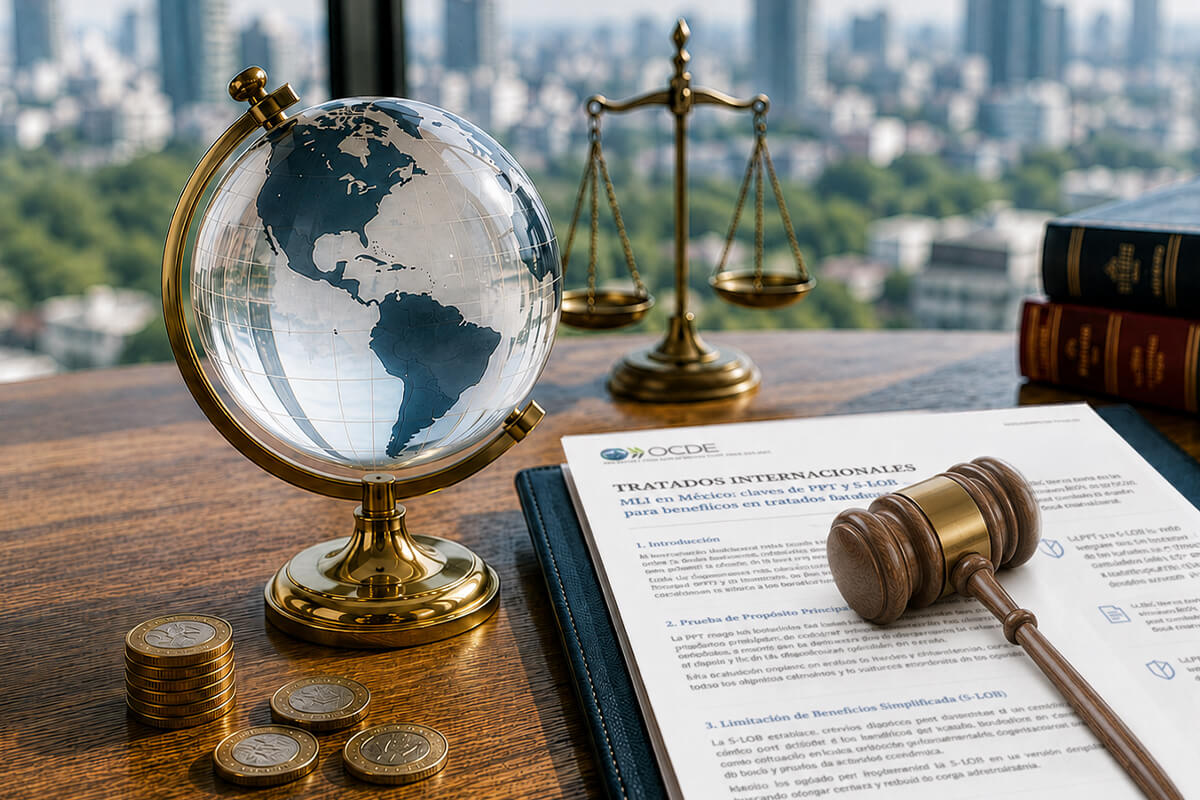
La SCJN validó el cobro del 2% a plataformas digitales como aprovechamiento, decisión que redefine los límites entre ingresos tributarios y no tributarios.
Daniel Castro Hernández

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas