
El principal concepto recaudado en el primer cuatrimestre del año fue el Impuesto Sobre la Renta (ISR) con un total de 1 billón 33,713 millones de pesos; en segundo lugar se ubicó el Impuesto al Valor Agregado (IVA) con una recaudación de 453,927 millones. Asimismo, el Impuesto Especial sobre Producción y Servicios (IEPS) alcanzó los 209,258 millones de pesos.
Se ha publicado un decreto que modifica la tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, estableciendo aranceles temporales que varían de 5 a 50% en la importación de mercancías. El objetivo de estos aranceles es proporcionar condiciones de mercado justas para los sectores de la industria nacional.
Entre los motivos para este incremento en las tarifas arancelarias, se menciona que la industria nacional ha sido afectada por conflictos geopolíticos y comerciales, lo que ha creado la necesidad de un periodo de ajuste para su recuperación. Además, el Plan Nacional de Desarrollo 2019-2024 establece que uno de los ejes principales del actual gobierno es fortalecer el mercado interno, esto para reactivar el crecimiento económico del país.
El decreto mencionado hace referencia a la relocalización de empresas (nearshoring), cuyo objetivo es acercar la producción de mercancías a los territorios de consumo, pero también, puede causar distorsiones económicas que afecten a los sectores productivos estratégicos en el país. La vigencia de este decreto es de dos años a partir de su entrada en vigor, la cual comenzó al día siguiente de su publicación.
La obligación de presentar la declaración anual no depende solo del monto obtenido, sino también de la naturaleza de los ingresos y el régimen fiscal aplicable.
Virginia Ríos Hernández
El Paquete Económico 2027 propone cambios en deducciones, pérdidas fiscales y pagos provisionales que podrían modificar la carga fiscal de las empresas.
Antonio González Rodríguez
El Programa de Regularización Fiscal 2026 permite reducir hasta el 100% en multas, recargos y gastos de ejecución si se cumplen requisitos fiscales aplicables.
Víctor Manuel Rodríguez Anzaldo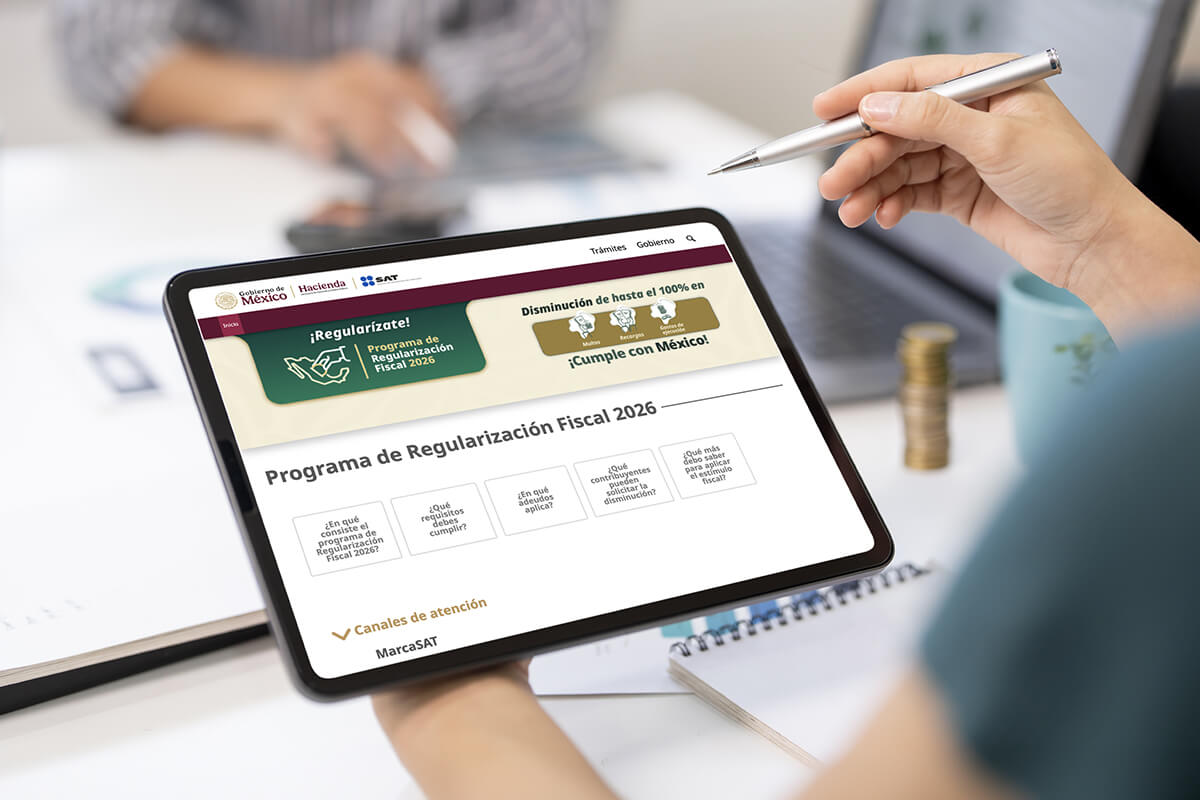
Tras el Mundial 2026, el cierre fiscal exige separar ingresos beneficiados, costos exclusivos y gastos compartidos con criterios objetivos y evidencia.
Roberto Iván Colín Mosqueda

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas