
La emisión de estos documentos obedece a la necesidad de alinear las normas particulares de presentación y revelación aplicables a los estados financieros con las correspondientes Normas Internacionales de Información Financiera (IFRS, por sus siglas en inglés) que entrarán en vigor en enero de 2027.
Se propone ampliar el alcance de esta norma para incluir los requerimientos generales de presentación y revelación a los que debe atenderse en la preparación de los estados financieros, entre los que se pueden mencionar las normas para la agrupación y separación de partidas, así como para la selección de políticas contables importantes.
Actualmente, la NIF B-1 establece el tratamiento de los cambios en una norma particular. Se propone su modificación para ahora referirse a cambios en políticas contables, considerando que este es un concepto más amplio, ya que, además de incluir el cambio en una NIF particular, también abarca las modificaciones en criterios particulares que una entidad ha definido para la emisión de estados financieros.
Por otro lado, se mantienen las normas actuales para el tratamiento de cambios en estimaciones contables, así como para la corrección de errores en los estados financieros de periodos anteriores.
El cambio más importante que se está proponiendo es modificar la estructura del estado de resultado integral para agrupar los ingresos, costos y gastos en alguna de las cinco categorías siguientes:
De esto, es importante resaltar que la categoría de inversión es nueva y la de financiamiento deberá incluir sólo ingresos, costos y gastos relacionados con actividades de financiamiento.
Se propone que las nuevas NIF B-1 y NIF B-3 entren en vigor a partir del 1.° de enero de 2028, con aplicación anticipada permitida para el 1.° de enero de 2027. Los proyectos de estas normas estarán en auscultación del 31 de julio al 31 de octubre de 2025 y pueden encontrarse en la página del CINIF (www.cinif.org.mx).
IFRS 18 transformará la presentación del estado de resultados al exigir nuevas categorías y subtotales que mejoren la comparabilidad de la información.
Diego Chávez Mojica
La IFRS 20 introduce activos y pasivos regulatorios para reflejar mejor el impacto de las tarifas en los ingresos, flujos de efectivo y rentabilidad real.
Cristian López Amador, Gabriel Patiño López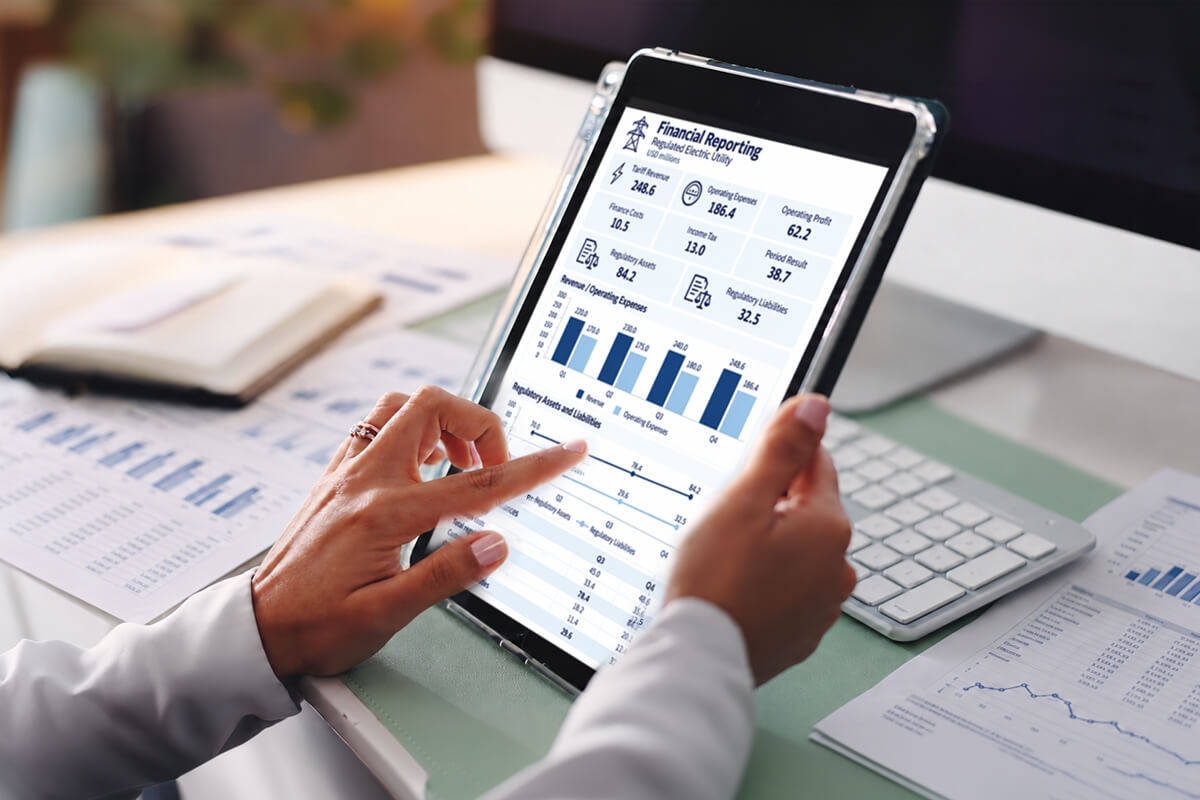
La IFRS 8 combina criterios cualitativos y cuantitativos para identificar segmentos de operación a revelarse, fortaleciendo la transparencia de la información.
Gabriel Patiño López, Cristian López Amador
Las mejoras a las NIS entrarán en vigor para ejercicios iniciados desde el 1.° de enero de 2026, con consulta pública abierta hasta el 15 de julio.
Elsa Beatriz García Bojorges

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas