

 Socio
en Independiente
Hemos de reconocer también que, en tiempos recientes, el mundo ha padecido cambios profundos, significativos y, en algunos momentos, hemos experimentado turbulencia respecto a distintos aspectos, específicamente, en los impuestos a las ganancias.

Asimismo, por este entorno mundial tributario, debemos reconocer que existen tendencias que marcarán la pauta (desde un particular punto de vista) hacia donde se enfocarán los aspectos fiscales en el futuro. Las tendencias que estarían adoptándose estarán en línea con los siguientes aspectos:

|

internacional |

impositivas |
Cada vez más, los sistemas fiscales se están digitalizando para hacerse más eficientes y transparentes, tanto para la autoridad como para los contribuyentes. En este tema, nuestro país no ha sido la excepción y hemos experimentado distintos cambios profundos al respecto. Esta tendencia va desde la emisión de comprobantes digitales de ingresos y gastos o nóminas, hasta la presentación electrónica de declaraciones de impuestos casi con un clic. Asimismo, las herramientas digitales han sido utilizadas para llevar a cabo las distintas tareas de fiscalización, así como la automatización de procesos tributarios.
Con una creciente y compleja globalización de la economía a nivel mundial, así como los aspectos comerciales referentes a las distintas plataformas de comercio electrónico (e-commerce), la fiscalidad internacional ha cobrado mayor relevancia en tiempos recientes.
Sabemos que se están implementando medidas para evitar la elusión fiscal y la evasión de impuestos a través de acuerdos internacionales y normativas, tal es el caso del Plan de Acción contra la Erosión de la Base Imponible y el Traslado de Beneficios (BEPS, por sus siglas en inglés) de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
Este aspecto puede cambiar, haciendo eco a las distintas necesidades económicas y sociales en los países; incluso, se han experimentado distintos ajustes en las tasas del Impuesto Sobre la Renta (ISR); claro está que no es el caso de México en tiempos recientes.
Asimismo, estos cambios impositivos no sólo tienen que ver con el impuesto a las ganancias, sino también con los impuestos al consumo, como el Impuesto al Valor Agregado (IVA), así como los impuestos locales. Observaremos más cambios en este aspecto a medida que los gobiernos busquen equilibrar sus presupuestos y promover la equidad fiscal.
El futuro de los impuestos en el mundo estará marcado por la digitalización en distintos rubros, la cooperación internacional y la adaptación a un entorno económico en constante cambio.
Ante una visita del SAT, el contribuyente tiene cinco días para aportar pruebas; por ello, documentar cada operación desde su ejecución resulta clave hoy.
Geovanni Ramírez Morales
La IFRS 20 introduce activos y pasivos regulatorios para reflejar mejor el impacto de las tarifas en los ingresos, flujos de efectivo y rentabilidad real.
Cristian López Amador, Gabriel Patiño López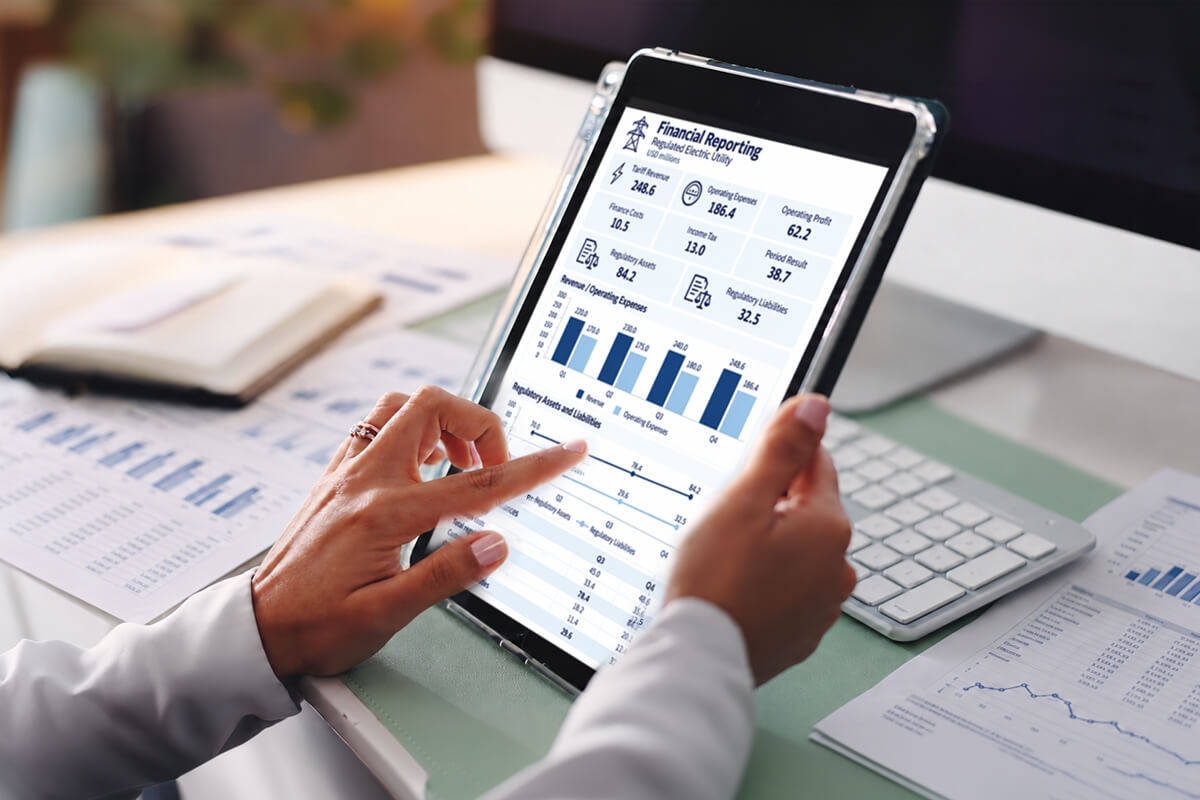
La deducibilidad de la publicidad exige demostrar sustancia económica, trazabilidad y una relación clara entre el gasto, la actividad y los ingresos.
Adriana Rodríguez Cuevas, Daniela Camargo Ibarra
En lo fiscal, la materialidad exige demostrar al SAT que las operaciones intercompañía existieron, tuvieron sustancia económica y generaron efectos reales.
Luis Francisco Kudo Vázquez

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas