
Aunque es cierto que las cadenas de suministro en las principales economías están prácticamente recuperadas por los efectos pandémicos, hay diversos factores que siguen entorpeciendo la producción de bienes comerciables a nivel internacional.
En primer lugar, hay altos precios en la energía y combustibles, los cuales han presentado dicha tendencia desde finales de la contingencia sanitaria; asimismo, las presiones al alza continúan debido a las dos guerras que actualmente aquejan a Europa y Medio Oriente. En estas regiones, los precios de la energía han incrementado en 17% (datos de la OMC) desde que inició la guerra entre Ucrania y Rusia; el fenómeno se exacerbó cuando el conflicto entre Israel y Palestina se intensificó.

En segundo lugar, existe una inflación elevada en los alimentos con niveles de 8.5% (promedio global). Los alimentos no suelen ser un insumo importante en la producción de bienes finales, pero sí afectan el poder adquisitivo de los agentes económicos, por lo que, cuando los precios se encuentran por arriba de lo esperado, suelen convertirse en un lastre para la producción.

La inestabilidad cambiaria es otro factor que ha alentado los patrones de comercio entre las naciones. En los últimos dos años, se han presenciado momentos de fuerte volatilidad cambiaria en el dólar; necesariamente, esto ocasiona incertidumbre a la hora de tomar decisiones de comercio al interior de las empresas.

Pero hay un fenómeno que está creciendo de manera inesperada: el comercio regional. En otras palabras, el flujo de mercancías está siendo fragmentado (regionalmente hablando) por varias razones: costos de transportación, política económica de los socios comerciales, tensiones geopolíticas en varias regiones del planeta, ideologías y cambios en las preferencias de los consumidores.
Hay muchos gobiernos que piensan que el comercio internacional no es la salida para problemas económicos internos. Lo anterior se ve reflejado en la clara disminución del flujo de barcos en los canales de Panamá y Suez.

La guerra comercial entre EUA y China, que en 2021 y 2022 parecía salvada, en 2023 ocasionó una caída en el comercio de 30%, según datos de la OMC. En específico, el comercio de bienes intermedios manufacturados por China cayó 6% durante 2023; lo anterior se debe a factores como la cadena de suministro, altos costos de los insumos y la escasez de componentes necesarios para su producción.
Si el flujo comercial no crece al ritmo esperado, el crecimiento económico global también caerá. Sin duda, todos los factores descritos son determinantes esenciales para el comercio y, desde mi perspectiva, la fragmentación del flujo comercial, junto con las tensiones geopolíticas, representa el principal peligro para esta actividad, la cual ha generado impactos positivos en la calidad de vida de las personas por los últimos 50 años.
La interdependencia comercial entre México y Estados Unidos reduce la viabilidad de un retiro definitivo y convierte al T-MEC en una herramienta de presión.
Mario Echagaray Govea
Estados Unidos concentró cerca del 82% de las exportaciones mexicanas en 2025, lo que evidencia una elevada dependencia comercial en el marco del T-MEC.
Sergio Lagunas Puls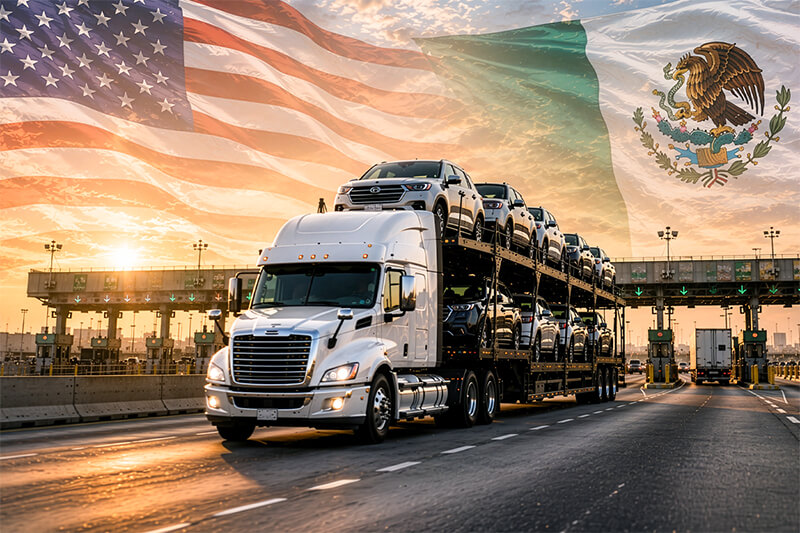
La restricción en el flujo comercial ha afectado de manera importante a la cadena de suministro de las industrias tecnológica, agrícola, química y energética.
Salvador Rivas Aceves
La economía de Estados Unidos, sus empresas y habitantes ha progresado por muchos años con niveles de inflación promedio superiores a los que vemos ahora.
Carlos Ponce Bustos

© 2026 Colegio de la Contaduría Pública de México, A.C.
Directorio Contacto Aviso legal Acerca de Veritas
Inicia sesión o suscríbete para continuar leyendo.